
結論:農地の固定資産税は、毎年1月1日時点の所有者に「課税標準額×標準税率1.4%」で課税されます。農地は宅地とは評価の方法が違い、一律に「宅地の何倍」とは言えません。ただし転用して宅地や雑種地になると評価が変わり、税額が増えることがあります。使っていない農地でも課税されるため、「払えない」「手放したい」と感じたら、納期前に市の窓口へ相談するのが先決です。
「農地の固定資産税はいくらなのか」「宅地や雑種地と何が違うのか」「使っていない畑でも毎年払うのか」と迷う方は少なくありません。この記事では、水戸市をはじめ茨城県で農地をお持ちの方に向けて、農地の固定資産税のしくみ、計算方法、宅地・雑種地・山林との比較、市街化区域と市街化調整区域の違い、非課税や免税点の考え方、軽減・優遇の制度、払えないときの対処、相続した農地の扱い、確定申告での経費、売却・転用という出口までを順番に解説します。ハウスドゥ 家・不動産買取専門店 県庁水戸では、相続した土地や使い道のない土地のご相談を承っています。
農地の固定資産税とは?まず押さえたい基本(固定資産税 農地)
固定資産税は、土地・家屋・償却資産を持つ人に市町村が課す地方税です。農地も例外ではなく、田や畑として登記されている土地(地目が「田」「畑」の土地)は、土地として課税対象になります。「農地は税金がかからない」という話を聞くことがありますが、これは誤解で、農地は原則として課税されます。
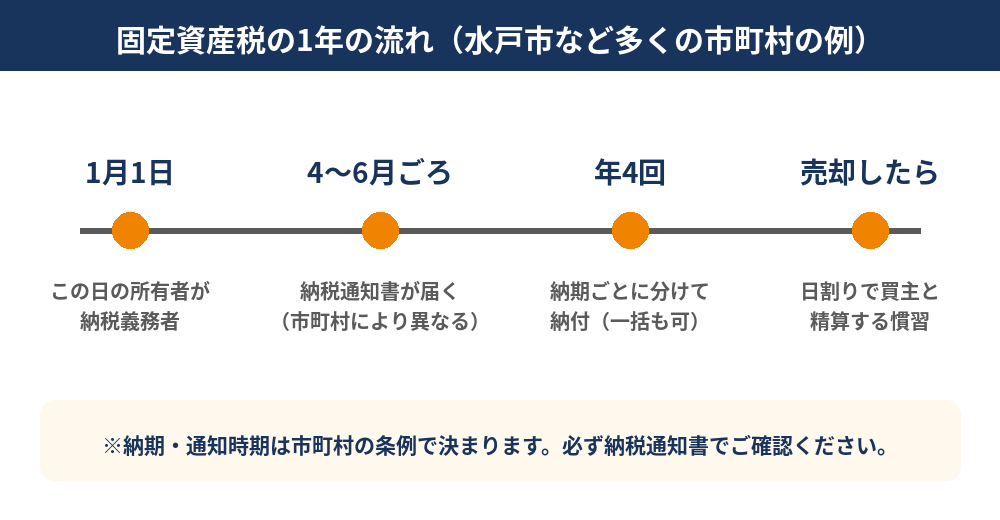
課税されるのは1月1日時点の所有者
固定資産税の納税義務者は、毎年1月1日(賦課期日)に登記簿などに所有者として記録されている人です。年の途中で売却しても、その年の納税義務者は1月1日時点の名義人のままになります。実務では、売買の際に買主との間で日割り計算して精算する慣習があります。
税率は標準税率1.4%
税率は、市町村が条例で定める税率で、標準税率は1.4%です。多くの市町村がこの標準税率を採用しています。固定資産税の税額は、後述する「課税標準額」に税率を掛けて求めます。
農地の地目は「田」と「畑」
登記簿上の地目が田・畑であっても、実際には家が建っていたり資材置き場になっていたりすると、課税上は現況で判断されます。逆に、登記は宅地でも現況が耕作地であれば、農地として扱われる場合があります。固定資産税の課税は、登記の地目だけでなく、現況の利用状況(現況課税)を重視するのが原則です。ご自身の農地がどの区分で課税されているかは、課税明細書で確認できます。見方は固定資産税の課税明細書の見方で解説しています。
農地の固定資産税はいくら?計算の考え方
基本の計算式
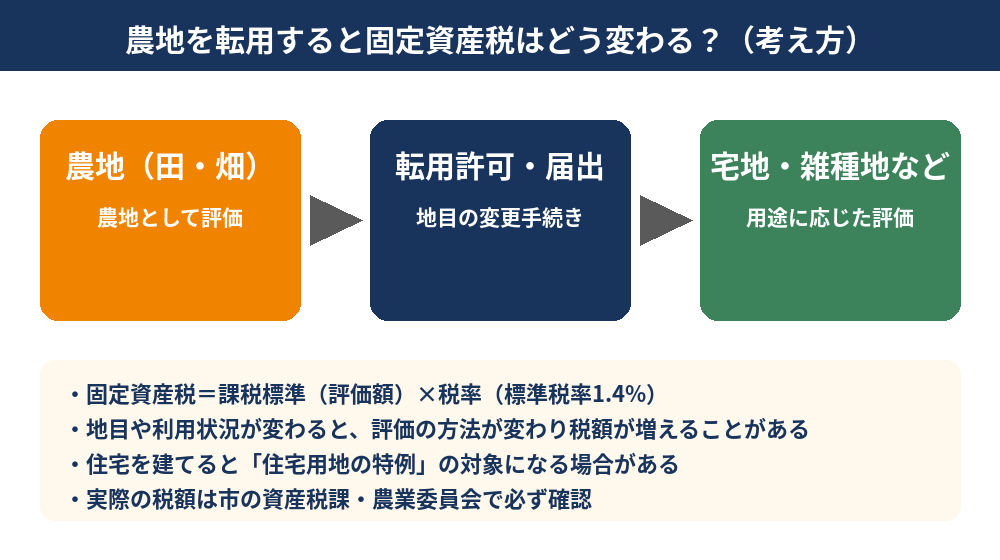
固定資産税額は「課税標準額×1.4%(標準税率)」で計算します。課税標準額は、原則として固定資産税評価額がもとになりますが、土地には税額が急に上がらないようにする「負担調整措置」が設けられていて、評価額と課税標準額が一致しない年があります。農地にも、一般の宅地とは別の負担調整の仕組みがあります。
計算例(仮の数字です)
たとえば課税標準額が100万円の畑であれば、100万円×1.4%=1万4,000円が年税額の目安です。これは説明用の仮の数字で、実際の農地の評価額は、場所・面積・形状・農地区分によって一筆ごとに違います。必ずお手元の納税通知書で確認してください。
評価額の調べ方
毎年4〜6月ごろに届く納税通知書と課税明細書に、土地ごとの地番・地目・地積・評価額・課税標準額・税額が載っています。通知書が手元にない、あるいは相続したばかりで内容がわからない場合は、市役所の固定資産税担当課で「固定資産評価証明書」を取得できます(手数料や必要書類は市によって異なります)。相続の場面では、土地の評価額の基準の違いを固定資産税路線価と相続税路線価の違いの記事で整理しています。
農地と宅地・雑種地の固定資産税の違いを比較
「農地と宅地は固定資産税がどれくらい違うのか」はよく検索される疑問です。結論からいえば、評価方法そのものが違うため、一律に何倍と答えることはできません。比較のポイントを整理します。
農地と宅地の違い
宅地は、売買実例価額をもとにした評価(路線価方式など)が中心です。農地は、農地としての収益性を前提にした評価で、同じ面積でも宅地より低くなる傾向があります。さらに、住宅が建つ宅地には住宅用地の特例(200㎡以下の小規模住宅用地は課税標準が6分の1、それを超える部分は3分の1)があり、単純な面積あたりの比較は難しくなります。
農地と雑種地の違い
雑種地は、田・畑・宅地・山林などのどれにも当てはまらない土地で、駐車場、資材置き場、太陽光発電用地などが当てはまります。農地を駐車場や資材置き場にして雑種地になると、評価が見直されて税額が上がるケースがあります。農地のまま耕作していれば農地としての評価が続きますが、現況が変わったのに農地転用の手続きをしていない場合は、後から「非農地」として扱いが変わる可能性もあります。
農地と山林の違い
山林は、農地よりさらに評価額が低くなることが多い地目です。ただし、何年も放置されて原野化した農地は、現況から山林や原野として扱われることがあり、その場合は農地として売ることもできなくなる点に注意が必要です。判断に迷ったら、農業委員会の現況確認が出発点です。
農地を転用すると固定資産税はどう変わる?
農地を宅地・駐車場・資材置き場などに変えるには、原則として農地法の転用許可(市街化区域内は農業委員会への届出)が必要です。転用して地目や利用状況が変わると、評価の方法が変わって税額が増えるのが一般的です。逆に、住宅を建てて住宅用地になると、特例で課税標準が軽減されることもあります。転用の手続きは農地転用の許可の流れ(農地法3条・4条・5条)で詳しくまとめています。
市街化区域と市街化調整区域で農地の税金は変わる?
市街化区域内の農地
市街化区域は、すでに市街地になっている区域や、おおむね10年以内に優先的に市街化を進める区域です。市街化区域内の農地は、宅地に転用しやすい土地として、宅地に準じた評価・課税の対象になる区分があります(三大都市圏の特定市の区域内かどうかなど、制度上の区分があります)。ご自身の農地がどの区分かは、市の固定資産税担当課で確認できます。市街化区域内の農地の転用は、農業委員会への届出で足ります。
市街化調整区域の農地
市街化調整区域は市街化を抑える区域で、農地を転用して家や店舗を建てるには、農地法の許可に加えて都市計画法上の開発許可などが必要になる場合があります。農地のまま売るか、転用許可を前提に売るかで買い手の層が変わるため、売却を考えるなら、事前に市と農業委員会で確認しておきましょう。農業振興地域や農用地区域(青地)にかかっているかどうかは農業振興地域とは?農用地区域・農振除外・農地転用の違いで整理しています。
農地の固定資産税は非課税?免税点や非農地の扱い
免税点:土地の課税標準額の合計が30万円未満なら課税されない
同じ市町村内に持つ土地の課税標準額の合計が30万円未満の場合は、固定資産税が課税されない「免税点」の制度があります。小さな畑一つだけを所有しているような場合は、この免税点に当たることがあり、「農地 固定資産税 かからない」という検索の背景にもなっています。ただし、市内に他の土地もお持ちの場合は合算して判断されます。
非課税になる土地とは
固定資産税が非課税になるのは、国・地方公共団体が公用や公共の用に使う土地、一定の宗教法人・学校法人の土地など、法律で定められた場合です。個人が持つ農地は、原則として非課税にはなりません。「農地だから非課税」という考えは誤りです。
非農地と判断された場合
長年放置されて山林や原野のようになった土地を、農業委員会が「非農地」と判断することがあります。非農地になると、農地法の制限(売買・転用の許可)の対象から外れる一方で、固定資産税は現況の地目(山林・原野・雑種地など)に応じて課税されます。登記の地目を変更する「地目変更登記」を行うか、そのまま維持するかは、売却や活用の計画に合わせて検討しましょう。
農地の固定資産税を軽くする・優遇される制度
農地中間管理機構への貸付による軽減
一定の要件を満たして農地中間管理機構(農地バンク)に農地を貸し付けた場合に、固定資産税が軽減される特例があります。軽減の内容や期間は要件ごとに決まっているため、利用を検討する場合は、市の農政担当課や農業委員会、農地バンクで最新の条件を確認してください。
遊休農地は課税が強化されることも
耕作が行われていない遊休農地について、農業委員会から利用意向の確認や指導を受けても改善されない場合、固定資産税の課税が見直される仕組みがあります。使っていない農地を放置するより、貸す・売る・耕作を再開するなどの方針を早めに決めるほうが、税負担の面でも安心です。
納税猶予制度は「相続税・贈与税」の話
農地には「納税猶予」という優遇制度がありますが、これは相続税や贈与税が対象で、固定資産税の猶予制度ではありません。混同しやすいので注意してください。生前に農地を渡す場合の落とし穴は農地を生前に渡すには?許可と納税猶予の落とし穴で解説しています。
ビニールハウスや小屋はどう扱われる?
農地に建てる農業用ビニールハウスは、構造によって家屋として課税されるかどうかの扱いが変わります。農作業小屋や倉庫は家屋や償却資産として課税対象になることがあります。建てる前に、市の固定資産税担当課へ相談すると安心です。
農地の固定資産税が払えないときの対処法
まずは納期前に市役所へ相談する
収入の減少や災害などで納付が難しいときは、納期限が来る前に市役所の納税相談窓口へ連絡してください。事情によっては、分割納付や徴収猶予などの相談ができる場合があります。何も連絡せずに放置するのが一番のリスクです。
滞納するとどうなる?
納期限を過ぎると延滞金が加算され、督促状が届きます。それでも納付がない場合は、財産の差押えなどの滞納処分に進むことがあります。農地を使っていないのに税金だけ払い続けている状況なら、売却や貸し出し、処分も含めて見直すタイミングです。
相続した農地の固定資産税
名義が亡くなった方のままでも課税される
相続登記が済んでいなくても、1月1日時点で実際に所有している相続人が納税義務者になります。市区町村から「現所有者申告書」の提出を求められることがあるため、通知が届いたら放置せずに対応しましょう。相続人が複数いる場合は、代表者宛てに通知書が届くのが一般的で、共有名義の農地は全員が連帯して納税する責任を負います。
相続登記は義務化されている
2024年(令和6年)4月1日から、相続で不動産を取得したことを知った日から3年以内の相続登記が義務になりました。農地も対象です。相続した農地を引き継ぐのか、手放すのかは、費用負担も含めて早めに家族で話し合いましょう。
相続した農地を手放したいとき
相続した農地を使う予定がない場合は、売却、貸し出し、相続土地国庫帰属制度の利用などが選択肢です。相続放棄をする場合は、農地だけを放棄することはできないため注意が必要です。くわしくは相続放棄で農地だけ放棄できる?管理責任・国庫帰属との関係をご覧ください。
農地の固定資産税は確定申告で経費になる?
農業所得・不動産所得なら経費にできる可能性
農業を営んでいる場合の農業所得や、農地を貸している場合の不動産所得では、その農地の固定資産税を必要経費に入れられる可能性があります。ただし、農地ごとの按分や、農業用施設との区別など、実務上の判断が必要です。
使っていない農地の税金は経費になりにくい
収入を得ていない農地や、自家消費のみの菜園の固定資産税は、必要経費として認められないことが多くあります。確定申告の判断は個別の事情で異なるため、税理士や税務署でご確認ください。
仮登記が付いている農地の納税義務者
農地の売買では、農地法の許可を受ける前に、所有権移転請求権の仮登記を付けることがあります。仮登記の段階では所有権はまだ移っていないため、本登記までは原則として登記名義人が納税義務者になります。買主・売主のどちらが負担するかは売買契約書で明確にしておきましょう。
農地の固定資産税の負担から解放される出口は?
農地のまま売る・転用して売る
農地を売る方法は、農地のまま農業を営む人に売る(農地法3条の許可)か、転用を前提に売る(農地法5条の許可)かの大きく2つです。許可が下りるまで契約の効力が発生しない条件を付けるのが一般的で、手続きに時間がかかります。農地の所在を地図で調べる方法は農地ナビ(eMAFF農地ナビ)の使い方で紹介しています。
売れない・使わない農地の選択肢
農地が売れない、使い道がない場合は、貸し出す、太陽光発電などに活用する、耕作放棄地の再生に取り組むなどの方法がありますが、手間とコストがかかります。田舎の土地を活用する具体策は田舎の土地を活用する方法、売れない実家の手放し方は田舎の実家が売れない7つの理由と手放し方も参考にしてください。
水戸市で相談するなら
水戸市内で農地の固定資産税や売却を相談するときは、固定資産税担当課(税額・評価)、農業委員会(農地の現況・転用)、法務局(登記)の3か所を確認するとスムーズです。そのうえで、相続した土地や使い道のない土地の売却・買取の可能性は、ハウスドゥ 家・不動産買取専門店 県庁水戸にご相談ください。お電話は 0120-565-072、お問い合わせフォームからも承っています。なお、税務・法律の最終判断は税理士・行政書士・市の担当課などの専門家にご確認ください。
農地の固定資産税の負担を抑える対策と確認ポイント
「負担水準」とは?税額が上がる年・据え置かれる年
土地の課税では、前年度の課税標準額を今年度の評価額で割った「負担水準」という考え方が使われます。負担水準が低い(評価額に比べて課税標準額が低い)土地は税額が段階的に上がり、水準が高い土地は据え置かれるのが基本です。農地の税額も、この負担調整措置の仕組みに沿って毎年の算出が行われます。前年度と今年度の税額を見比べて、変化が大きい場合は通知書の課税標準額の欄を確認しましょう。
生産緑地や宅地並み課税が関係する地域
生産緑地は、主に三大都市圏の市街化区域内の農地を対象に、都市計画で指定される制度で、指定を受けると農地としての課税が続く一方で、営農の義務が生じます。一方、宅地並み課税は、市街化区域内の農地のうち宅地に準じた評価・課税を行う区分を指す言葉として使われます。茨城県内でこれらの制度の対象になる地域は限られるため、ご自身の農地が該当するかどうかは、必ず市の担当課に問い合わせて確認してください。
評価額に納得できないときは審査の申出ができる
固定資産税の評価額に不服がある場合は、原則として納税通知書の交付を受けた日から3か月以内に、固定資産評価審査委員会へ審査の申出をする手続きがあります。まずは市の固定資産税担当課で、地目・地積・現況が実態と合っているかを確認し、誤りがあれば申し出て修正してもらうのが先です。自分で判断が難しいときは、土地家屋調査士や税理士に相談する方法もあります。
公式情報の確認先
制度は毎年見直されるため、最新の軽減措置や申請の条件は、お住まいの自治体の公式サイト、農林水産省の農地関連ページ、農業委員会で確認するのが確実です。保有する農地の管理や対策を考えるうえでは、「いくら負担しているか」「何のために持っているか」「将来どうするか」の3点を整理しておくと、売却・貸付・転用の判断がスムーズになります。
まとめ:農地の固定資産税は「調べる・比べる・相談する」
農地の固定資産税は、1月1日時点の所有者に、課税標準額×1.4%で課税されます。宅地や雑種地とは評価方法が違うため、転用すると税額が変わることがあり、使っていなくても課税される点に注意が必要です。払えないときは納期前に市へ相談し、不要な農地は売却や貸し出し、国庫帰属などの出口を早めに検討しましょう。
よくある質問(FAQ)
農地の固定資産税はいくらくらいかかりますか?
税額は「課税標準額×1.4%(標準税率)」で決まり、課税標準額は農地の評価によって一筆ごとに異なります。そのため一律の金額はありません。毎年届く納税通知書や課税明細書の「税額」欄で、お持ちの農地ごとの金額を確認できます。
農地の固定資産税は宅地の何倍ですか?
一律に何倍とは言えません。農地は農地としての評価方法、宅地は宅地としての評価方法で計算され、さらに住宅用地の特例などの軽減もあるためです。ただし農地を転用して宅地や駐車場などの雑種地に地目が変わると、評価が見直されて税額が増えるケースが多いので、転用前に市の担当課へ確認しましょう。
農地の固定資産税が払えないときはどうすればいいですか?
納期限が来る前に、市役所の納税相談窓口へ連絡してください。事情によっては分割納付や徴収猶予などの相談ができる場合があります。放置して滞納すると延滞金がかかり、督促や差押えに進むおそれがあります。
使っていない農地でも固定資産税はかかりますか?
かかります。耕作していなくても、1月1日時点の所有者に課税されるのが原則です。使わない農地を手放したいときは、売却や貸し出し、相続した土地であれば相続土地国庫帰属制度の利用などを検討します。
相続した農地の固定資産税は誰が払いますか?
登記が亡くなった方の名義のままでも、1月1日時点で実際に所有している相続人が納税義務者になります。市区町村から「現所有者申告書」の提出を求められることがあり、通知書は代表者宛てに届く運用が一般的です。2024年4月から相続登記は義務化されているため、早めに名義変更を進めましょう。
農地の固定資産税は確定申告で経費にできますか?
農業所得や、農地を貸している場合の不動産所得では、その農地の固定資産税を必要経費に入れられる可能性があります。一方、利用していない農地の税金は経費にならないことが多いため、個別の判断は税理士や税務署にご確認ください。
固定資産税の評価額に納得できないときはどうすればいいですか?
原則として納税通知書の交付を受けた日から3か月以内に、固定資産評価審査委員会へ審査の申出ができます。まずは市の固定資産税担当課に、地目・地積・現況が実態と合っているかを確認し、誤りがあれば修正を求めるのが先決です。
農地を転用すると固定資産税はどうなりますか?
転用して地目が宅地や雑種地になると、利用状況に応じた評価に変わります。住宅を建てれば住宅用地の特例の対象になる場合もあります。どの年度から、どれだけ変わるかは土地ごとに異なるため、転用許可の前後に市の担当課へ確認するのが確実です。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


