
「固定資産税路線価」と「相続税路線価」、名前が似ていて混同しがちですが、公表する機関も、価格の水準も、使いみちもまったく異なります。結論から言うと、固定資産税路線価は市町村が公表し公示地価のおよそ70%が目安、相続税路線価は国税庁が公表し公示地価のおよそ80%が目安です。固定資産税路線価は固定資産税・都市計画税・不動産取得税・登録免許税の計算に使われ、相続税路線価は相続税・贈与税の計算に使われます。この記事では、水戸市で不動産の相続・売却を検討している方に向けて、固定資産税路線価の意味、相続税路線価との違い、調べ方、計算方法、評価替えの仕組みまでをわかりやすく解説します。
固定資産税路線価とは?基本の定義
固定資産税路線価とは、道路(路線)に面する標準的な宅地の1平方メートルあたりの価格として市町村(水戸市の場合は水戸市資産税課)が算定・公表する価格のことです。毎年の固定資産税・都市計画税の税額を決める「固定資産税評価額」を土地ごとに算出するための基準として使われます。
路線価とは「道路に面する土地の1㎡あたりの価格」
路線価は、その道路に面する標準的な画地(奥行や間口にクセがない土地)を前提にした1㎡あたりの単価です。実際の土地の評価額は、この路線価に、奥行や形状などの個別事情を反映した補正率を掛け合わせて算出します。
固定資産税路線価は市町村が公表する
固定資産税路線価を決めるのは、その土地が所在する市町村です。水戸市内の土地であれば水戸市が、つくば市内の土地であればつくば市が、それぞれ地価公示価格や地価調査価格、不動産鑑定士による鑑定評価価格などをもとに算定します。
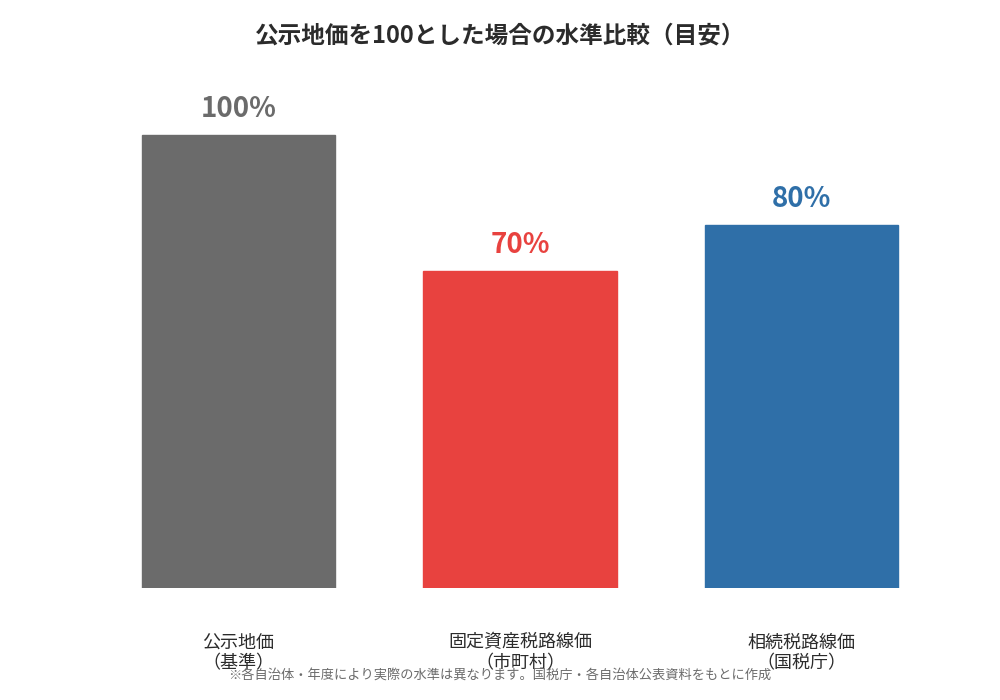
公示地価のおよそ70%が目安
固定資産税路線価の水準は、地価公示価格(公示地価)のおよそ7割を目途に設定されるのが一般的です。水戸市も、宅地の評価にあたって地価公示価格・地価調査価格・鑑定評価価格を活用し、これらの価格の7割を目途に評定するとしています。
路線価には2種類ある|固定資産税路線価と相続税路線価の違い
「路線価」という言葉は、実は2つの異なる制度を指して使われています。この違いを理解しておくと、税金の計算や不動産の調べもので混乱しにくくなります。
相続税路線価|国税庁が公表・公示地価の80%目安
相続税路線価は、相続税や贈与税を計算するときの土地評価の基準として国税庁が毎年公表する価格です。水準は地価公示価格のおよそ8割が目安とされ、国税庁の「財産評価基準書」や路線価図で確認できます。7月頃に、その年の1月1日時点の価格として公表されるのが通例です。
なぜ2つの路線価に分かれているのか
固定資産税路線価と相続税路線価が別々に存在する理由は、評価の目的と評価替えの頻度が異なるためです。固定資産税は毎年課税される税金で3年に1度評価替えを行うのに対し、相続税は相続・贈与のタイミングで単発的に発生するため、国税庁が毎年評価を見直す仕組みになっています。目的が違う以上、水準もそれぞれ別に設定されています。
固定資産税路線価と相続税路線価の違い一覧表
ここまでの内容を一覧表にまとめました。迷ったときはこの表で確認してください。
| 項目 | 固定資産税路線価 | 相続税路線価 |
|---|---|---|
| 公表機関 | 市町村(水戸市など) | 国税庁 |
| 公示地価に対する水準の目安 | およそ70% | およそ80% |
| 主な用途 | 固定資産税・都市計画税・不動産取得税・登録免許税 | 相続税・贈与税 |
| 見直しの頻度 | 3年に1度(基準年度) | 原則毎年 |
| 調べ方 | 全国地価マップ/市町村の資産税課窓口 | 国税庁の路線価図・評価倍率表 |
どちらを見ればいいか迷ったときの判断基準
毎年届く固定資産税の納税通知書・課税明細書の金額の根拠を知りたいなら固定資産税路線価、相続や生前贈与で土地の評価額を計算したいなら相続税路線価を確認します。国税庁の路線価図の具体的な見方・調べ方は、「路線価とは?国税庁「路線価図」の見方・調べ方をわかりやすく解説」でも詳しく解説しています。不動産売却時の実勢価格(実際に売れる価格)とは、どちらも直接イコールにはならない点は共通です。
固定資産税路線価の調べ方
固定資産税路線価は、主に次の3つの方法で確認できます。
全国地価マップで調べる
一般財団法人 資産評価システム研究センターが運営する「全国地価マップ」では、全国の市町村が公表する固定資産税路線価を地図上で検索・閲覧できます。住所や地図から該当する道路をクリックすると、その路線の1㎡あたりの価格が表示されます。
水戸市資産税課の窓口・電話で確認する
水戸市内の土地であれば、水戸市役所の資産税課で路線価図の閲覧や評価額に関する相談ができます。自分の土地と近隣の土地の評価を比較できる制度(縦覧・閲覧)も用意されています。
固定資産税課税明細書に記載の評価額から確認する
毎年春頃に届く固定資産税の課税明細書には、土地ごとの「価格(評価額)」が記載されています。この評価額は路線価に各種の補正率と地積を掛けて算出されたものなので、路線価そのものではありませんが、評価の根拠を確認する手がかりになります。課税明細書の項目の見方は「固定資産税 課税明細書の見方|評価額と実勢価格の違い」で詳しく解説しています。
固定資産税評価額の計算方法
路線価がわかれば、そこから土地の固定資産税評価額を計算できます。
計算式|路線価×各種補正率×地積
宅地の固定資産税評価額は、基本的に次の式で算出されます。
固定資産税評価額 = 固定資産税路線価 × 各種補正率 × 地積(土地の面積)
奥行価格補正率・間口狭小補正率など「各種補正率」とは
標準的な形状の土地であれば路線価をそのまま使えますが、実際の土地は奥行が長すぎたり、間口が狭かったり、形がいびつだったりします。こうした個別事情を反映するため、奥行価格補正率・間口狭小補正率・不整形地補正率・角地の加算率など、複数の補正率を掛け合わせて評価額を調整します。
「標準宅地の適正な時価×0.7」という考え方
市町村は、地域ごとに選んだ「標準宅地」について、地価公示価格・地価調査価格・不動産鑑定評価額をもとにした適正な時価のおよそ7割を目途に評点をつけ、そこから周辺の路線価を割り出します。これが「公示地価の7割が目安」と言われる根拠です。
計算シミュレーション例(仮の数値による一般的な計算イメージ)
実際の金額は土地ごとに異なりますが、一般的な計算の流れをイメージしやすいよう、仮の数値で試算してみます(あくまで計算方法を理解するための例であり、実在の物件の評価額ではありません)。
| 項目 | 仮の数値 |
|---|---|
| 固定資産税路線価 | 1㎡あたり8万円 |
| 地積 | 150㎡ |
| 各種補正率(仮) | 1.00(標準的な形状と仮定) |
| 固定資産税評価額(目安) | 8万円×150㎡×1.00=1,200万円 |
| 住宅用地の特例後の課税標準額(固定資産税・小規模住宅用地1/6) | 1,200万円÷6=200万円 |
| 固定資産税額の目安(課税標準額×1.4%) | 200万円×1.4%=28,000円 |
このように、固定資産税路線価がわかれば「評価額→課税標準額(特例適用後)→税額」という流れで、おおまかな税額のイメージをつかむことができます。実際には土地の形状や建物部分の評価額なども加わるため、正確な税額は課税明細書でご確認ください。
固定資産税路線価が使われる税金
固定資産税路線価から算出される固定資産税評価額は、複数の税金の計算基礎(課税標準)として使われます。
固定資産税
毎年1月1日時点の土地・家屋の所有者に課税される市町村税です。標準税率は1.4%で、多くの市町村がこの税率を採用しています。
都市計画税
市街化区域内に土地・家屋を所有している場合に課税される目的税です。地方税法上の制限税率(上限)は0.3%で、これを超えない範囲で市町村ごとに税率が定められています。
不動産取得税・登録免許税
不動産取得税や、登記の際にかかる登録免許税も、固定資産税評価額を課税標準として計算されます。土地の売買・相続・贈与のいずれの場面でも、固定資産税評価額(=固定資産税路線価がベース)を確認しておくと、諸費用の見積もりがしやすくなります。
固定資産税・都市計画税はいくらになる?計算のポイント
固定資産税の税率と計算式
固定資産税額は「課税標準額×1.4%(標準税率)」で計算します。ただし課税標準額は、後述する住宅用地の特例が適用されると評価額そのものより低くなります。
都市計画税の税率と計算式
都市計画税額は「課税標準額×税率(上限0.3%)」で計算します。市街化調整区域など、都市計画税の対象外となるエリアもあります。
住宅用地の特例|小規模住宅用地1/6・一般住宅用地1/3
人が住むための住宅が建っている土地には、課税標準額を軽減する特例があります。住宅1戸あたり200㎡までの部分(小規模住宅用地)は固定資産税の課税標準額が評価額の1/6に、200㎡を超える部分(一般住宅用地)は1/3に軽減されます。都市計画税では、小規模住宅用地が1/3、一般住宅用地が2/3に軽減されます。空き家を解体して更地にすると、この特例が外れて税額が上がることがある点は、空き家を所有する方にとって特に重要なポイントです。詳しくは「水戸市の空き家固定資産税が6倍に?税金対策と賢い売却術」もあわせてご覧ください。
評価替え(3年に1度)の仕組み
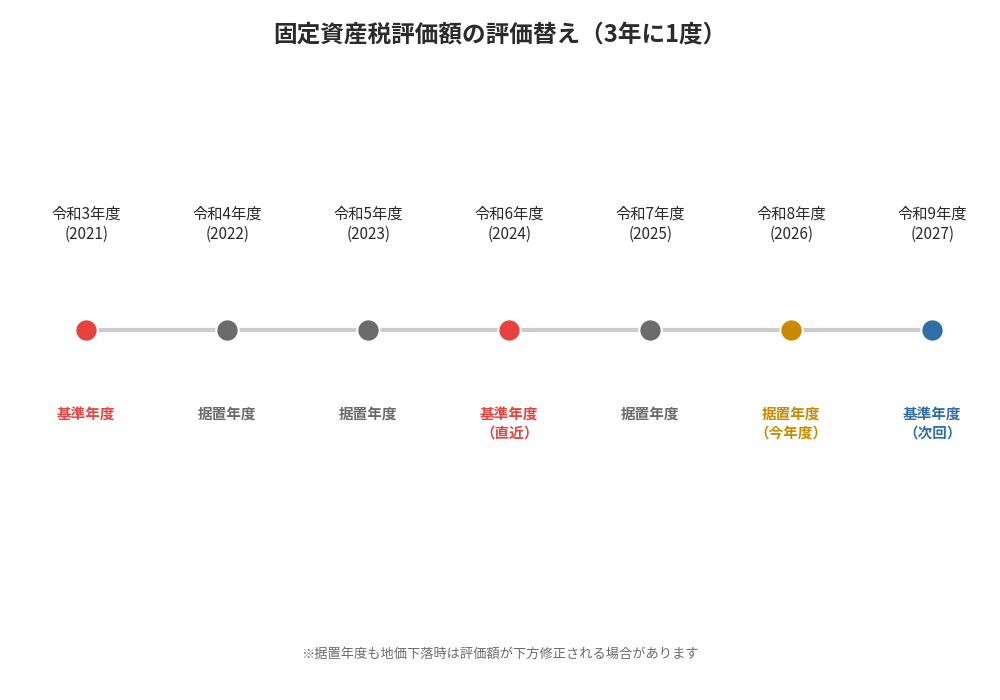
固定資産税評価額は、毎年見直されるわけではなく、原則として3年に1度まとめて見直されます。
基準年度と据置年度
評価額を見直す年度を「基準年度」、その翌年・翌々年を「据置年度」と呼びます。据置年度は、原則として基準年度の評価額がそのまま据え置かれます。
直近は令和6年度、次回は令和9年度(2027年度)
直近の基準年度は令和6年度(2024年度)で、令和7年度・令和8年度は据置年度にあたります。次の基準年度は令和9年度(2027年度)で、このタイミングで固定資産税路線価が改めて見直される見込みです。
据置年度でも地価が下落した場合は修正されることがある
据置年度であっても、地価が大きく下落した地域では、負担の公平性を保つために評価額が下方修正されることがあります。毎年の課税明細書で評価額を確認しておくと安心です。
固定資産税路線価は不動産売却の目安になる?
固定資産税路線価と実勢価格(売却相場)は別物
固定資産税路線価は、あくまで税金を計算するための行政上の評価額であり、実際に売買が成立する価格(実勢価格)とは異なります。公示地価の7割目安という水準からもわかるとおり、多くの場合、実勢価格の方が固定資産税評価額より高くなる傾向があります。
とはいえ「大まかな目安」として使える理由
それでも、固定資産税路線価や評価額は、土地の価値をおおまかに把握する手がかりにはなります。エリアごとの路線価の高低を比較すれば、地域内でどのあたりの地価が高いのかという傾向をつかむことができます。
正確な売却価格は査定でしか分からない
固定資産税路線価や相続税路線価だけでは、建物の状態、接道条件、周辺の取引事例、需要動向といった売却価格を左右する要素までは反映されません。正確な売却相場を知りたい場合は、不動産会社による机上査定・訪問査定を利用するのが確実です。水戸市全体の不動産売却の流れ・費用・査定については「水戸市の不動産売却|相場・流れ・費用と査定の完全ガイド」でも詳しく解説しています。
水戸市で不動産の相続・売却を検討する際のポイント
固定資産税路線価から相続税評価額の傾向をつかむ
相続税評価額そのものは相続税路線価(国税庁)を使って計算しますが、毎年届く固定資産税の課税明細書で評価額の水準を把握しておくと、将来の相続税評価額のおおよその見当をつけやすくなります。詳しい国税庁路線価図の見方・調べ方は、当サイトの「路線価とは」の記事でも解説しています。
相続した実家・空き家を売却するときの流れ
相続した不動産を売却する場合は、遺産分割協議、相続登記、売却活動、譲渡所得の確定申告という流れが一般的です。固定資産税の課税明細書は、相続登記や売却の際に必要な情報(評価額・地積など)の確認にも役立ちます。具体的な手順は「水戸市の相続不動産売却の手順|登記・書類・税金」で詳しく解説しています。
ハウスドゥ 家・不動産買取専門店 県庁水戸の強み
ハウスドゥ 家・不動産買取専門店 県庁水戸は、水戸市を中心に地域密着で不動産の売却・買取をサポートしています。古田敦也氏がイメージキャラクターを務めるハウスドゥブランドの一員として、査定から売却後の手続きまで、相続・空き家・住み替えなど理由を問わず丁寧にご案内します。固定資産税路線価や評価額の見方でご不明な点があれば、査定のご相談とあわせてお気軽にお問い合わせください。
固定資産税路線価や評価額から、実際の売却相場を知りたい方へ
ハウスドゥ 家・不動産買取専門店 県庁水戸では、机上査定・訪問査定を無料で承っております。相続・空き家・住み替えなど、理由を問わずお気軽にご相談ください。
📞 0120-565-072
よくある質問(FAQ)
Q1. 固定資産税路線価と相続税路線価、どちらが高いですか?
一般的には、公示地価に対する水準の目安が固定資産税路線価はおよそ70%、相続税路線価はおよそ80%とされているため、同じ土地であれば相続税路線価の方が高くなる傾向があります。ただし評価の時点や算定方法が異なるため、必ずしも一致するとは限りません。
Q2. 固定資産税路線価が設定されていない土地はどうやって評価しますか?
路線価が設定されていない地域(倍率地域)では、固定資産税評価額に一定の倍率を乗じて評価額を算定する「倍率方式」が使われることがあります。詳しくは水戸市資産税課にご確認ください。
Q3. 固定資産税路線価はどこで確認できますか?
全国地価マップ(一般財団法人 資産評価システム研究センター運営)で地図から検索できるほか、水戸市資産税課の窓口でも路線価図を閲覧できます。
Q4. 固定資産税評価額はいつ変わりますか?
原則として3年に1度の「基準年度」で見直されます。直近は令和6年度(2024年度)、次回は令和9年度(2027年度)の予定です。基準年度以外の据置年度でも、地価が大きく下落した場合は下方修正されることがあります。
Q5. 空き家を解体すると固定資産税は上がりますか?
住宅が建っている土地に適用される住宅用地の特例(小規模住宅用地は評価額の1/6など)が、解体して更地になると外れるため、翌年度以降の税額が上がることがあります。解体のタイミングは慎重に検討することをおすすめします。
Q6. 固定資産税路線価が高いエリアは売却価格も高くなりますか?
固定資産税路線価が高いエリアは地価水準自体が高い傾向にあるため、大まかな目安にはなります。ただし建物の状態や接道状況、個別の需要によって実際の売却価格は変動するため、正確な金額は査定で確認する必要があります。
Q7. 固定資産税評価額と相続税評価額はどちらも同じ額になりますか?
いいえ、異なります。固定資産税評価額は固定資産税路線価(公示地価のおよそ70%目安)、相続税評価額は相続税路線価(公示地価のおよそ80%目安)を基準に、それぞれ別の計算方法で算出されるため、同じ土地でも金額は一致しません。
まとめ
固定資産税路線価は市町村が公表し公示地価のおよそ70%を目安とする、固定資産税・都市計画税などの計算基準です。国税庁が公表し公示地価のおよそ80%を目安とする相続税路線価とは、公表機関・水準・用途のいずれも異なります。固定資産税路線価は全国地価マップや水戸市資産税課の窓口で確認でき、評価額は路線価に各種補正率と地積を掛けて算出されます。評価替えは3年に1度で、次回は令和9年度(2027年度)です。ただし、固定資産税路線価はあくまで税金計算上の評価額であり、実際の売却価格とは別物です。水戸市で不動産の相続・売却を検討されている方は、まず無料査定でおおよその相場を確認してみてください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


