
結論:住宅資金取得贈与(住宅取得等資金の贈与税の非課税特例)は、2026年12月31日までの贈与について、省エネ等の基準を満たす住宅で最大1,000万円、それ以外の住宅で最大500万円まで贈与税がかからない制度です。ただし、贈与する人・もらう人・住宅・入居期限などの要件があり、非課税の範囲内でも「贈与税の申告」が必要です。この記事では、水戸市やその周辺で住宅の購入・新築を考えている方に向けて、非課税枠、条件、金額別の考え方、「バレる?」という不安、申告の流れ、親の不動産を売ってお金をつくる場合の注意点まで、やさしく整理します。
なお、税制は毎年見直されることがあります。ここに書いた数字や要件はあくまで目安です。実際の適用可否は、国税庁の案内、税務署、税理士などの最新の情報でご確認ください。
- 住宅資金取得贈与とは?まず結論をわかりやすく
- 住宅購入で親から援助を受けたときの非課税枠はいくら?(2026年)
- 住宅資金取得贈与を受けるための条件
- 親からの援助は金額別にどうなる?100万円・500万円・1,000万円
- 親から住宅購入の支援を受ける人は平均いくら?
- 親からの援助は税務署に「バレる」?申告しないとどうなる?
- 住宅資金取得贈与の申告の流れと必要書類
- 親からお金を借りる場合と贈与の違い
- 住宅の名義と持分に注意:親の援助分は登記にも反映
- 親の不動産を売って住宅資金をつくる場合の注意点
- 親の土地に家を建てる場合の考え方
- 住宅資金取得贈与でよくある失敗と注意点
- 住宅の性能・耐震・省エネルギーの確認と証明書の一覧
- 相続税との関係:贈与の加算や孫・親族への贈与の注意
- 住宅購入・不動産売却のご相談はハウスドゥ 県庁水戸へ
- よくある質問(FAQ)
住宅資金取得贈与とは?まず結論をわかりやすく
住宅取得等資金の非課税特例の概要
「住宅資金取得贈与」とは、親や祖父母などから、マイホームの購入・新築・増改築のためのお金をもらったときに、一定の金額まで贈与税がかからないようにする特例のことを指して使われる言葉です。正式には「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」といいます。「親からの住宅購入の支援」を考える方が、最初に確認したい制度です。
通常の贈与税との違い
通常、1年間(1月1日〜12月31日)に個人からもらった財産の合計が110万円(基礎控除)を超えると、超えた部分に贈与税がかかります。住宅資金の贈与は、この基礎控除とは別に、特例の非課税枠が使えます。つまり、住宅の購入資金に限り、より大きな金額まで税金をかけずに援助を受けられる、というのが特例のポイントです。
住宅購入で親から援助を受けたときの非課税枠はいくら?(2026年)
省エネ等住宅は1,000万円、それ以外は500万円
非課税枠は、取得する住宅の性能によって2段階に分かれます。2026年(令和8年)12月31日までの贈与について、次の金額が目安です。
| 取得する住宅 | 非課税枠の目安 | ポイント |
|---|---|---|
| 省エネ等の基準を満たす住宅(質の高い住宅) | 最大1,000万円 | 新築では断熱等性能等級5以上かつ一次エネルギー消費量等級6以上が原則(経過措置あり) |
| それ以外の住宅 | 最大500万円 | 床面積などの基本要件を満たす必要あり |
どちらの枠が使えるかは、住宅の仕様や建築時期で決まります。新築や建売を検討している場合は、契約前に、施工会社や不動産会社へ「この家は非課税特例の質の高い住宅に当たりますか?」と確認しましょう。必要な証明書類が後から取れないと、枠が小さくなることがあります。
暦年課税の基礎控除110万円との併用
この非課税枠は、通常の贈与税の基礎控除110万円とは別に使えます。たとえば、省エネ等住宅の購入で1,000万円を贈与してもらう場合は、1,000万円が非課税枠に収まるため、さらに別の贈与が同じ年にあっても、基礎控除110万円までは課税されない考え方になります。
相続時精算課税との併用
非課税枠を超える金額を贈与してもらいたい場合は、「相続時精算課税制度」を併用する方法もあります。ただし、この制度は一度選ぶと、その贈与者(親など)からの贈与は以後ずっとこの制度の対象になり、将来の相続で精算することになります。選択のメリットとデメリットは、税理士に相談のうえで決めることをおすすめします。
住宅資金取得贈与を受けるための条件
贈与する人・もらう人の条件
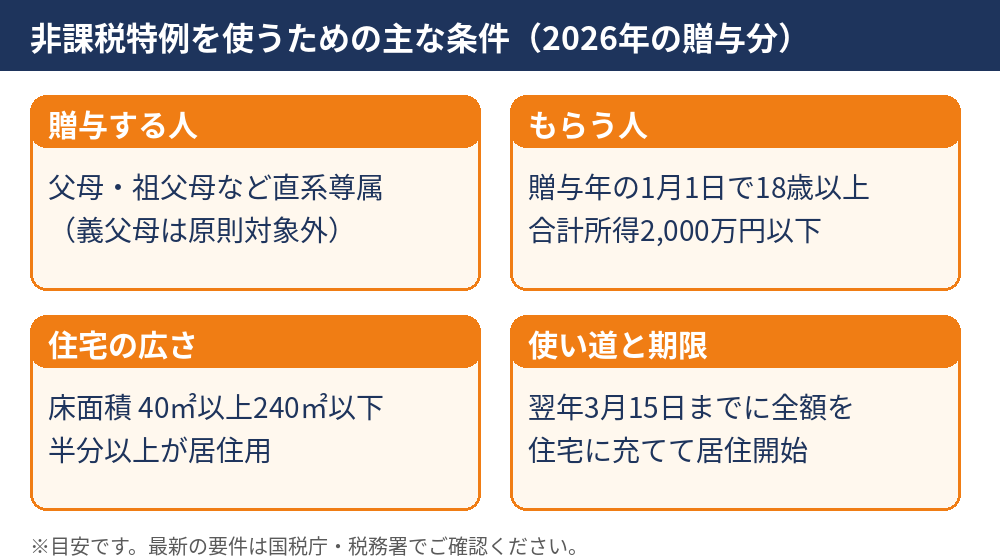
- 贈与する人:父母・祖父母などの直系尊属です。配偶者の父母(義父母)は、原則として対象外とされています。
- もらう人:贈与を受けた年の1月1日時点で18歳以上で、日本国内に住所がある方です。
- 所得の条件:贈与を受けた年の合計所得金額が2,000万円以下(床面積が40㎡以上50㎡未満の住宅は1,000万円以下)であることが必要です。
住宅の条件(新築・中古の違い)
取得する住宅は、国内にあり、床面積が40㎡以上240㎡以下で、その2分の1以上が自分の居住用であることが基本です。中古住宅の場合は、昭和57年(1982年)以降に建築された住宅であること、または耐震基準に適合していることを証明できることなどが必要です。築年数の古い住宅は、売買の前に証明書類の取得可否を確認しておくと安心です。
お金の使い道と入居の期限
贈与されたお金は、住宅の購入・新築・増改築の代金に充てる必要があります。贈与を受けた翌年の3月15日までに、住宅の取得等を行い、実際に居住を始めること(または、遅滞なく居住する見込みであること)が条件です。引っ越しが遅れそうな場合は、早めに税務署へ相談しましょう。
土地の購入資金や増改築も対象になる?
家を建てるための土地の購入資金も、新築とセットで対象になる場合があります。また、増改築も、工事費が100万円以上で、居住用部分の工事費が全体の2分の1以上などの要件を満たせば対象になります。ただし、土地だけを買って家を建てる予定がない場合は対象外です。計画の段階で、対象になるかを確認しましょう。
親からの援助は金額別にどうなる?100万円・500万円・1,000万円
100万円の援助を受ける場合
暦年課税の基礎控除110万円の範囲内なので、贈与税はかからない考え方です。ただし、同じ年にほかの贈与もある場合は合計で判断します。特例の枠を使えば、さらに安心です。
500万円の援助を受ける場合
一般の住宅で、要件を満たしていれば、500万円は非課税枠の範囲内に収まります。申告書を提出して特例を適用することで、贈与税は0円になります。
1,000万円の援助を受ける場合
省エネ等の基準を満たす住宅であれば、1,000万円が非課税枠の範囲内に収まります。一般の住宅の場合は、枠500万円を超える部分に、贈与税がかかる可能性があります。
計算例:一般住宅で1,000万円を贈与された場合(目安)
非課税枠500万円を差し引いた残り500万円から、基礎控除110万円を引くと、課税対象は390万円です。親から子への贈与(特例税率)では、400万円以下の税率は15%、控除額10万円なので、390万円×15%−10万円=48.5万円が、おおよその贈与税額になります。計算は、実際の贈与の状況で変わりますので、必ず税理士や税務署でご確認ください。
親から住宅購入の支援を受ける人は平均いくら?
「親からの住宅購入支援の平均はいくらか」を気にされる方は多いですが、援助の金額や、援助を受けた人の割合は、調査や年代によって幅があり、ご家庭の事情でも大きく異なります。最新の統計は、国土交通省の「住宅市場動向調査」など、公的な調査で公表されている数字をご覧ください。
大切なのは、平均額に合わせることではなく、「頭金をいくら入れるか」「住宅ローンの返済負担はいくらまで許容できるか」を、家族で決めることです。援助なし(自己資金のみ)で購入する方も多く、援助がなくても無理のない資金計画を立てることが基本です。
親からの援助は税務署に「バレる」?申告しないとどうなる?
「親からの援助はバレますか?」という質問は、よくいただきます。住宅の購入では、登記の手続き、住宅ローンの審査、預金口座の入出金などで、資金の流れが記録として残ります。税務署が、これらの情報から贈与の事実を確認する可能性は否定できません。
申告をしないまま、非課税枠や基礎控除を超える贈与があったことが後から判明すると、本来の贈与税に加えて、無申告加算税や延滞税が課税される可能性があります。「バレるかどうか」を気にするより、特例を使って正しく申告するほうが、金銭面でも気持ちの面でも安心です。手渡しの現金も贈与になる点は、生前贈与の現金は税務署にばれる?の記事で詳しく解説しています。
住宅資金取得贈与の申告の流れと必要書類
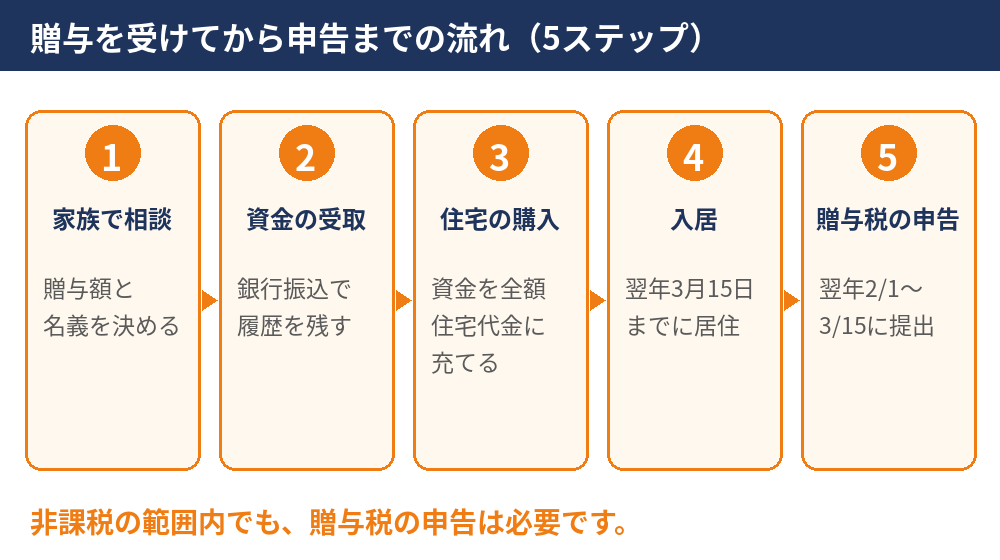
申告までの流れ(5ステップ)
- 家族で相談:贈与の金額、住宅の名義、持分割合を決めます。
- 資金の受け取り:銀行振込で、贈与の履歴が残る形にします。
- 住宅の取得:贈与されたお金を、全額住宅の代金に充てます。
- 入居:翌年の3月15日までに居住を始めます。
- 贈与税の申告:翌年の2月1日から3月15日までに、税務署へ申告書を提出します。
申告に必要な書類の例
必要書類は、新築・中古・増改築などで異なります。一般的には、贈与税の申告書、受贈者の戸籍謄本など(贈与を受けた年の1月1日以後に作成されたもの)、源泉徴収票など所得を確認できる書類、住民票、住宅の登記事項証明書、売買契約書や工事請負契約書の写しなどが挙げられます。省エネ等住宅の場合は、その性能を証明する書類も必要です。提出先は、お住まいの地域を管轄する税務署(水戸市にお住まいの場合は、水戸税務署など)です。
親からお金を借りる場合と贈与の違い
親からお金を借りて住宅を買う場合、返済の約束と実態があれば、贈与ではなく借入として扱われる場合があります。借用書を作成し、返済期間・返済額・利息の有無を決めて、実際に口座振込で返していく形にしましょう。返済の実態がなく、「ある時払いの催促なし」の状態では、贈与とみなされて贈与税がかかる可能性があります。
住宅ローンと親からの援助の組み合わせ方
住宅ローンを組む場合、親から援助を受ければ、借入額を減らしたり、頭金を増やしたりできます。ただし、住宅ローンの審査で、頭金の出どころ(自己資金か、贈与か)を確認されることがあります。贈与の場合は、贈与の事実がわかる書類(振込記録など)を用意しておくとスムーズです。
住宅の名義と持分に注意:親の援助分は登記にも反映
親から援助を受けて住宅を買う場合、名義や持分の決め方が重要です。たとえば、購入代金の一部を親が出したのに、全部を子の名義にすると、その差額が贈与とみなされる可能性があります。共有名義にする場合は、それぞれが出した資金の割合に応じて持分を登記するのが基本です。共有名義の名義変更や贈与の考え方は、マンション名義変更を親子でする方法もあわせてご覧ください。
親の不動産を売って住宅資金をつくる場合の注意点
売却代金を子の住宅資金として贈与する
親が住んでいない実家や空き家、土地を売却して現金をつくり、そのお金を子の住宅取得資金として贈与する、という方法があります。要件を満たせば、この贈与にも非課税特例が使えます。水戸市周辺でも、相続した空き家や使っていない土地を売って、お子さまの住まいづくりに役立てたい、というご相談は少なくありません。
売却時の税金(譲渡所得)も一緒に確認
不動産を売って利益が出ると、親側に譲渡所得の税金がかかる場合があります。居住用財産の3,000万円特別控除や、相続した空き家の特例などが使える場合もありますが、要件があります。「売った後の手取り」と「贈与の税金」を合わせて計算することが大切です。売却の費用と税金は、水戸市で不動産を売るときにかかる費用と税金で整理しています。
相続した空き家を売る場合
相続した家を、そのまま売って資金にする場合は、空き家の相続はどうする?手続き・登記義務化・売却・活用の選択肢もご覧ください。
親の土地に家を建てる場合の考え方
親名義の土地に、子が家を建てるケースもよくあります。土地を親から子へ名義変更する場合は贈与や売買になり、税金や登記費用がかかります。名義を変えずに、使用貸借として家を建てる場合は、将来の相続や売却のときに、土地と建物の名義が違うことで話し合いが必要になります。土地の贈与については、土地の無償譲渡とは?「土地あげます」の進め方で詳しく解説しています。贈与と売買の違いは、贈与と譲渡の違いとは?が参考になります。
住宅資金取得贈与でよくある失敗と注意点
- 申告を忘れる:非課税枠の範囲内でも、申告しなければ特例は適用されません。
- 入居期限に間に合わない:翌年3月15日までの居住開始が条件です。工期の遅れや引っ越し時期に注意しましょう。
- 贈与の時期を間違える:贈与税は暦年(1月〜12月)で計算します。贈与のタイミングは、契約や引き渡しの時期と合わせて計画しましょう。
- 現金で手渡しにする:贈与の記録が残らず、後でトラブルになる可能性があります。銀行振込にしましょう。
- 制度の期限・要件を確認しない:制度は期限付きで、要件も改正されることがあります。最新情報の確認が欠かせません。
住宅の性能・耐震・省エネルギーの確認と証明書の一覧
非課税枠が1,000万円になるか500万円になるかは、住宅の性能で決まります。かつては耐震性やバリアフリー性でも「質の高い住宅」と判定されましたが、2024年(令和6年)以降の贈与では、省エネルギー性能の基準が中心になっています。新築・建売では、断熱等性能等級や一次エネルギー消費量等級を、施工会社や不動産会社に確認し、必要な証明書の発行をお願いしておきましょう。
中古住宅・古い家屋の耐震に関する確認
中古住宅は、昭和57年以降に建築された家屋かどうか、または耐震基準に適合していることを証明できるかが重要です。耐震基準適合証明書が必要になる場合もあるため、契約前に取得できるかを確認してください。免震・倒壊のリスクなどの安全面は、住宅ローン審査やリフォーム計画にも関わります。
必要になりやすい証明書の一覧(例)
- 建築確認や検査に関する書類(新築の場合)
- 省エネルギー性能を示す証明書
- 耐震基準適合証明書(築年数が古い中古住宅の場合)
- 売買契約書・工事請負契約書の写し
- 登記事項証明書(登記簿の写し)
書類の種類は、住宅の種類や取得の方法で変わります。申告の直前に慌てないよう、引き渡しの時点で、必要書類を整理しておくことをおすすめします。リフォームや増改築で取得する場合は、工事内容がわかる書類も用意しましょう。
相続税との関係:贈与の加算や孫・親族への贈与の注意
生前に贈与を受けると、相続税の計算で、一定期間内の贈与が相続財産に加算される制度があります。住宅取得等資金の非課税特例の適用を受けた部分は、この加算の対象にならないとされていますが、非課税枠を超えて贈与を受けた部分は、状況によって加算の対象となる場合があります。相続税対策としても、贈与の使い方は、将来の相続の見通しとあわせて検討することが大切です。
祖父母から孫への贈与は対象になる?
祖父母は直系尊属にあたるため、孫が住宅を取得する資金の贈与も、要件を満たせば対象になります。ただし、おじ・おばなどの親族からの贈与は、直系尊属ではないため対象外です。贈与者が誰かによって適用の可否が変わるため、事前に確認しましょう。
住宅購入・不動産売却のご相談はハウスドゥ 県庁水戸へ
ハウスドゥ 家・不動産買取専門店 県庁水戸では、水戸市周辺で、実家や空き家、使っていない土地を売却して、お子さまの住宅資金や住み替え資金にしたいというご相談をお受けしています。「売却でいくらくらいになるか」「買取と仲介のどちらが合うか」を、物件の状況に合わせてご案内します。贈与税や譲渡所得税の細かな判断は、税理士・税務署のご確認が必要な場合は、その旨もお伝えします。
お電話(0120-565-072)、またはフォームからお気軽にご相談ください。
よくある質問(FAQ)
住宅資金取得贈与の非課税枠はいくらですか?
2026年12月31日までの贈与については、省エネ等の基準を満たす「質の高い住宅」で最大1,000万円、それ以外の住宅で最大500万円が非課税の目安です。通常の贈与税の基礎控除110万円とは別に使えます。ただし制度は期限付きで見直されることがあるため、贈与の前に国税庁や税務署の最新案内をご確認ください。
親から住宅購入の援助を受けるとき、いくらまでなら贈与税がかかりませんか?
特例の要件を満たせば、一般の住宅で500万円、省エネ等の基準を満たす住宅で1,000万円までが非課税枠です。さらに暦年課税の基礎控除110万円も併用できるため、枠を超えた金額のうち110万円までは課税されません。枠内でも贈与税の申告は必要です。
非課税の範囲内でも贈与税の申告は必要ですか?
必要です。住宅取得等資金の非課税特例は、贈与を受けた翌年の2月1日から3月15日までに贈与税の申告書を提出し、必要書類を添付してはじめて適用されます。申告をしないと特例を受けられず、通常の贈与税が課税される可能性があります。
義理の父母(配偶者の親)からの援助でも非課税になりますか?
この特例の贈与者は、受贈者の直系尊属(父母・祖父母など)です。配偶者の父母は原則として対象外とされています。ご自身の親から配偶者へ、または自分から配偶者の親へといった組み合わせで判断が変わるため、事前に税務署または税理士へご確認ください。
親から住宅購入の援助を受けたことは税務署にバレますか?
住宅の登記、住宅ローンの手続き、預金口座の入出金などから、資金の流れを確認される可能性があります。バレるかどうかを気にするよりも、非課税特例や基礎控除を使って正しく申告するほうが、無申告加算税などのリスクを避けられ、結果的に安全です。
親からお金を借りる場合は贈与税がかかりますか?
返済の約束と実態があれば、贈与ではなく借入として扱われる場合があります。借用書を作り、返済期間と返済額を決めて、口座振込で実際に返していくことが大切です。返済の実態がないと、贈与とみなされて贈与税がかかる可能性があります。
相続時精算課税制度と住宅取得等資金の非課税特例は併用できますか?
併用できます。非課税特例の枠を超えた部分について相続時精算課税を選ぶ、という使い方があります。ただし相続時精算課税は一度選ぶとその贈与者からの贈与は以後この制度の対象になるため、将来の相続も含めて税理士に相談のうえで選びましょう。
親の不動産を売ったお金を子の住宅資金として贈与できますか?
できます。親が自宅や空き家を売却して得た現金を、子が住宅を取得するための資金として贈与し、要件を満たせば非課税特例の対象になります。ただし親側には売却時の譲渡所得の税金(3,000万円特別控除などの特例の可否)がかかる場合があるため、売却と贈与の税金を合わせて事前に確認することが大切です。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


