
結論:贈与は「対価なしで渡すこと」、譲渡は「売却など権利を他人に移すこと全般」で、不動産では税金の種類も登記の書き方もまったく変わります。お金を受け取らずに家や土地を渡せば贈与(受け取った人に贈与税)、代金を受け取って渡せば譲渡(渡した人に譲渡所得税・住民税)が基本です。この記事では、水戸市周辺で親から子へ・夫婦間・きょうだい間などで不動産を動かす場面を想定し、贈与と譲渡の違い、税金、登記、売却との関係までをやさしく整理します。
ハウスドゥ 家・不動産買取専門店 県庁水戸では、相続・贈与・売却に関するご相談を日々いただいています。判断に迷う場面の多くは「無償で渡すのか、売るのか」の切り分けです。まずは全体像をつかんでください。
贈与と譲渡の違いを一言でいうと
贈与とは、ある人が自分の財産を無償(対価なし)で相手に与え、相手が受け取ることで成立する契約です(民法549条)。一方、譲渡とは、財産や権利を他人に移すこと全般を指す広い言葉で、売買・交換・贈与などが含まれます。つまり贈与は譲渡の一種ともいえますが、日常では「譲渡=売却のように対価を伴うもの」を指して使われることが多く、そのため「譲渡 贈与 違い」が検索されています。
「譲渡」という言葉の2つの使われ方
法律上の広い意味の譲渡は、無償でも有償でも「権利が移ること」です。税金の世界では、不動産を売って利益が出たときの所得を「譲渡所得」と呼びます。このときの譲渡は、売却のように代金を受け取るケースが中心です。同じ「譲渡」でも、文脈で意味が変わる点に注意しましょう。
「譲渡」と「売却」の違い
売却は、代金と引き換えに物を売ることで、譲渡の中の一つの形です。「譲渡と売却の違い」を気にされる方は多いですが、不動産を売る場合は「売却=有償の譲渡」と理解すれば問題ありません。
贈与と譲渡(売却)の違いを比較表で確認
実務で迷いやすい点を表にまとめました。まずはこの図で全体像をご確認ください。
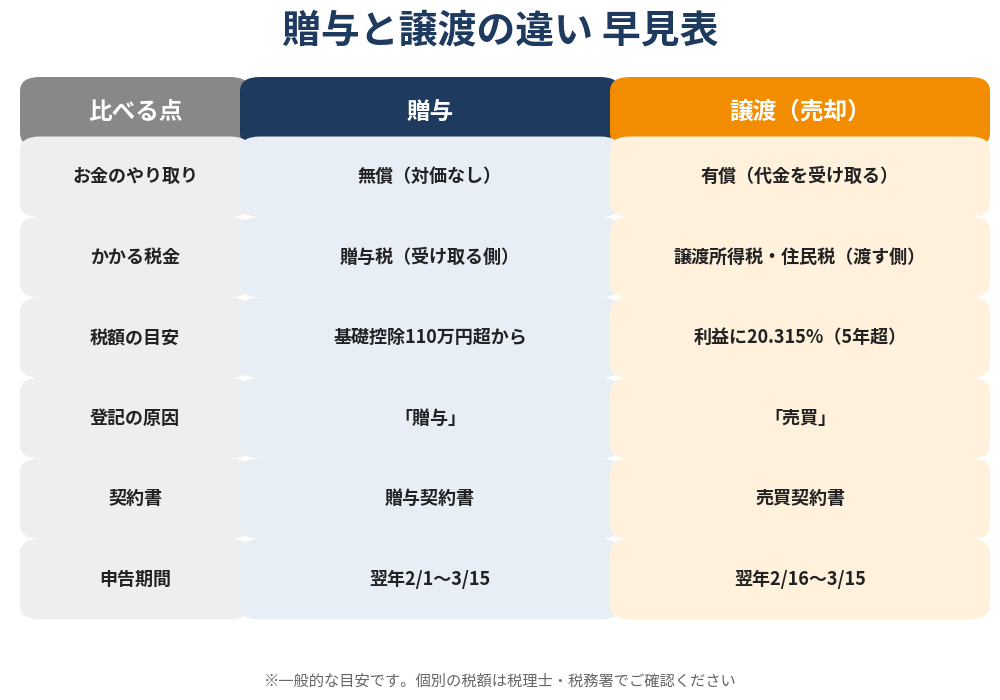
- お金のやり取り:贈与は無償、譲渡(売却)は有償。
- 税金:贈与は受け取った人に贈与税、売却は売った人に譲渡所得税・住民税(利益が出た場合)。
- 登記の原因:贈与は「贈与」、売却は「売買」と登記に記載。
- 契約書:贈与契約書か売買契約書か。書面があると後日の争いを防げます。
- 申告時期:贈与税は翌年2月1日〜3月15日、譲渡所得は翌年2月16日〜3月15日が目安。
不動産を贈与するとかかる税金
贈与税(受け取った人が納める)
贈与税は、1年間(1月1日〜12月31日)にもらった財産の合計から、基礎控除110万円を引いた額に課税される「暦年課税」が基本です。不動産は評価額が大きく、基礎控除を超えるケースがほとんどです。親や祖父母など直系尊属から18歳以上の子・孫への贈与は特例税率が適用され、それ以外は一般税率となります。税額の詳しい計算は国税庁の「贈与税の速算表」でご確認ください。
相続時精算課税制度という選択肢
一定の要件を満たすと「相続時精算課税」を選べます。特別控除2,500万円に加え、令和6年(2024年)以降は年110万円の基礎控除も使えるようになりました。ただし、贈与した人が亡くなった際に相続財産へ加算して精算する仕組みで、一度選ぶと同じ贈与者からの贈与は暦年課税に戻せません。有利不利は家族構成で変わるため、専門家に確認しましょう。
登録免許税と不動産取得税
贈与で名義を変えるときは、法務局での所有権移転登記に登録免許税がかかります(固定資産税評価額に税率をかけて計算、贈与は原則2%)。さらに、贈与は相続と違って不動産取得税も課税対象です。土地・住宅には軽減措置がありますが、適用期間や条件は変わることがあるため、茨城県の県税事務所で最新の内容を確認してください。
配偶者控除(おしどり贈与)
婚姻期間20年以上の夫婦で、居住用不動産(またはその購入資金)を贈与する場合、基礎控除110万円とは別に最大2,000万円まで控除される特例があります。手続きには戸籍謄本や住民票などが必要で、贈与を受けた翌年に申告します。夫婦間の名義の動かし方は、関連記事もあわせてご覧ください。
不動産を譲渡(売却)するとかかる税金
譲渡所得税と住民税
不動産を売って利益(譲渡所得)が出たときに課税されます。譲渡所得は「売却代金-(取得費+譲渡費用)」で計算します。所有期間が5年を超える長期譲渡なら税率は20.315%(所得税15%+復興特別所得税+住民税5%)、5年以下の短期譲渡は39.63%が目安です。
居住用財産の3,000万円特別控除
マイホームを売却する場合、譲渡所得から最大3,000万円を控除できる特例があります。空き家になった相続不動産にも、要件を満たせば適用される特例があります。詳しくは相続空き家3000万円控除の手続きと期限で解説しています。
売却しても税金がかからないケース
売却額が取得費と譲渡費用の合計を下回る場合や、特例で控除しきれる場合は、所得税・住民税が0円になることがあります。ただし、特例を使うために確定申告が必要な場合も多いため、「税金がかからないから申告不要」と決めつけないでください。
親族間の「低額譲渡」に要注意
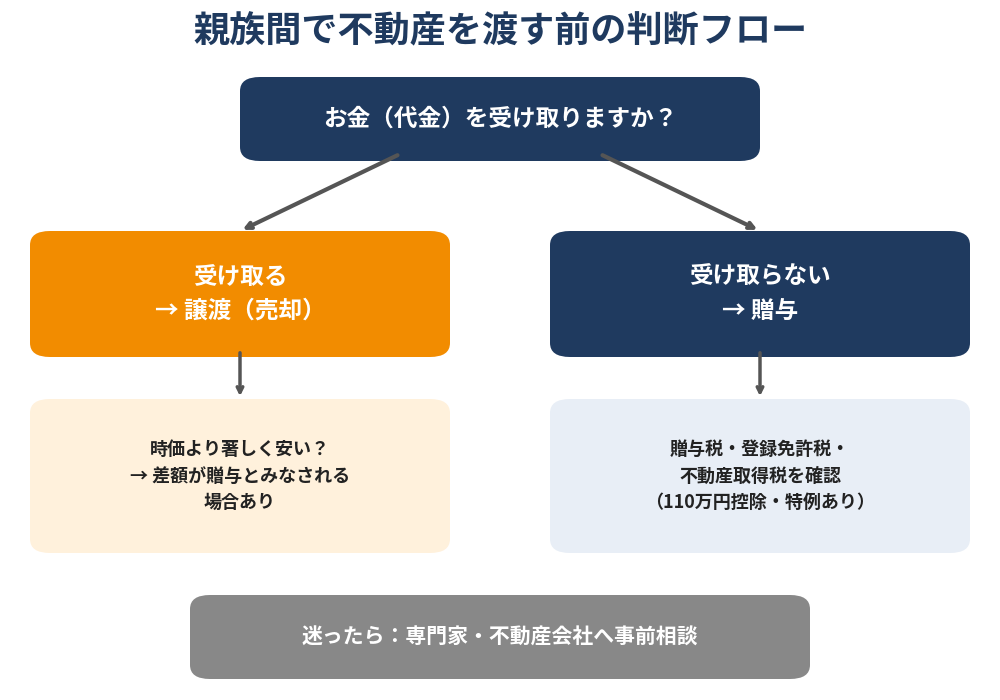
「親子だから安く売ってあげよう」という取引には注意が必要です。時価よりも著しく低い価格で不動産を譲渡すると、時価との差額が贈与とみなされ、買った側に贈与税がかかる場合があります(相続税法第7条)。逆に売った側は、時価と同額で譲渡したものとして譲渡所得が計算される場合もあります。
親子間売買で住宅ローンは使える?
金融機関によっては親族間売買への融資が制限されることがあります。購入する側の資金計画も含め、事前に取引金融機関へ確認しておくと安心です。
「贈与」にするか「売却」にするかの判断ポイント
- 相手からお金を受け取る予定があるか。
- 受け取る金額が時価と大きくずれていないか。
- 贈与税・不動産取得税と、譲渡所得税のどちらが軽いか、概算を比べたか。
- 将来の相続で他の家族とトラブルにならないか。
登記・手続きの違い
贈与の場合の流れ
- 贈与契約書を作成(書面にしておくと撤回の争いを避けられます)。
- 法務局で所有権移転登記(登記原因は「贈与」)。
- 翌年に贈与税の申告(期限は3月15日が目安)。
- 不動産取得税の納付通知書が県税事務所から届く。
売却の場合の流れ
- 売買契約書の作成と代金の受け渡し。
- 法務局で所有権移転登記(登記原因は「売買」)。
- 翌年に譲渡所得の確定申告(利益が出た場合や特例の適用時)。
手続きは自分でできる?
登記は司法書士に依頼するのが一般的ですが、ご自身で申請することも可能です。贈与税・譲渡所得税の申告は税務署や税理士に相談できます。水戸市内の不動産は水戸地方法務局が窓口となります。
贈与のデメリット・注意点
贈与は書面によらない場合、履行が終わる前なら撤回できます(民法550条)。また、住宅ローンが残っている不動産は、金融機関の承諾なく名義変更をするとトラブルになる恐れがあります。ローン付きの不動産を渡す場合は「負担付贈与」となり、贈与税の計算が変わることもあります。
共有名義・兄弟姉妹で分ける場合
不動産を贈与する先が複数人になる場合、共有名義となり、将来の売却や建て替えに全員の同意が必要になります。きょうだい間の取り分や、将来の相続を見据えて話し合っておきましょう。
贈与より売却(買取)が向くケース
「贈与したいけれど、受け取る側の税負担が大きい」「空き家で管理が難しい」「相続でもめそう」といった場合は、売却して現金で分ける選択肢もあります。不動産会社の買取なら、仲介と違い買主を探す期間が不要で、早く現金化できます。詳しくは水戸の不動産買取の全知識、茨城の不動産買取の流れをご覧ください。
ハウスドゥ 県庁水戸にできること
ハウスドゥ 家・不動産買取専門店 県庁水戸は、水戸市を中心に不動産の買取・売却のご相談を承っています。贈与か売却かで迷っている段階でも、まずは現在の不動産の状況と売却した場合のイメージを一緒に整理できます。古田敦也さんのイメージキャラクターで知られるハウスドゥブランドの買取専門店として、無理のない進め方をご案内します。
関連する疑問:土地の無償譲渡・生前贈与
「土地あげます」のような無償での譲渡は贈与にあたります。進め方は土地の無償譲渡とは?贈与税・登記・注意点で、現金の贈与については生前贈与の現金は税務署にばれる?で解説しています。相続で名義を変える場合は相続登記とは、空き家の税金は空き家にかかる税金もご参照ください。
贈与のメリット・デメリットと贈与税の対策
贈与には、生前に不動産を渡して相続時の遺産分割の争いを減らせるというメリットがあります。一方で、受け取った人(受贈者)に贈与税や不動産取得税がかかり、評価額が大きい不動産では税負担が重くなりやすいというデメリットがあります。対策としては、基礎控除110万円の活用、相続時精算課税の選択、配偶者控除の適用などが挙げられます。なお、贈与税を意図的に避けるための名義だけの移転は問題になることがあるため、必ず専門家へ確認しましょう。
贈与税が非課税・軽減される主な特例
- 基礎控除:暦年課税で年間110万円まで非課税。
- 配偶者控除:婚姻20年以上の夫婦間の居住用不動産で最大2,000万円。
- 住宅取得等資金の贈与の非課税特例:父母や祖父母から住宅の購入資金を受ける場合の特例。金額・期限は国税庁で最新情報を確認してください。
- 特例税率:直系尊属から18歳以上の子・孫への贈与は税率が軽減されます。
贈与と相続税の関係(生前贈与加算)
生前に贈与した不動産が、将来の相続税に影響する場合があります。相続や遺贈で財産を取得する相続人が、亡くなる前の一定期間(制度改正により令和6年以降の贈与から段階的に最長7年)に受けた贈与は、相続財産に加算して相続税を計算します。また、相続時精算課税を選んだ場合は、贈与した財産を相続財産に加えて精算します。不動産の贈与を検討するときは、相続人全体のバランスや、遺産分割の方針も含めて検討することが大切です。相続そのものの手続きは相続登記とはで解説しています。
法人や第三者への譲渡・贈与で気をつけること
個人が法人へ不動産を贈与したり、時価の2分の1未満の価額で譲渡したりした場合、所得税法上は時価で譲渡したものとみなされ、譲渡所得が課税されることがあります(みなし譲渡)。不動産だけでなく株式などの資産にも考え方は共通ですが、評価額(価額)の算出方法が異なります。関係者が親族以外の第三者や法人になる場合は、税務上の取扱いが複雑になるため、税理士や弁護士、司法書士への相談をおすすめします。
贈与・譲渡で必要になる書類一覧
- 登記事項証明書(登記簿謄本)・固定資産税評価証明書
- 贈与契約書または売買契約書
- 贈与者・受贈者(または売主・買主)の本人確認書類・住民票
- 印鑑証明書・登記識別情報(権利証)
- 贈与税の申告書、譲渡所得の確定申告書と必要な添付書類
書類は取引の内容で変わります。事前に水戸地方法務局や司法書士に確認すると、手続きをスムーズに進められます。
よくある質問(FAQ)
Q. 贈与と譲渡の違いは何ですか?
A. 贈与は対価なしで財産を渡すことで、受け取った人に贈与税がかかります。譲渡は売却など財産・権利を移すこと全般で、不動産を売って利益が出ると売った人に譲渡所得税・住民税がかかります。
Q. 譲渡と贈与はどちらが税金が安いですか?
A. 一概にはいえません。贈与は不動産取得税・登録免許税・贈与税が、売却は譲渡所得税・住民税などがかかります。評価額・取得費・特例の有無で変わるため、概算を比較してから決めましょう。
Q. 親子間で不動産を安く売っても大丈夫ですか?
A. 時価より著しく低い価格だと、差額が贈与とみなされ、買った側に贈与税がかかる場合があります。価格は不動産会社の査定などを参考に決めると安心です。
Q. 贈与した不動産は売却できますか?
A. もらった人が名義人になれば売却できます。ただし売却益には譲渡所得税がかかり、取得費は贈与した人の取得費を引き継ぐのが原則です。
Q. 贈与するときの登記の費用はいくらですか?
A. 登録免許税は固定資産税評価額に原則2%をかけた額が目安で、これに司法書士報酬が加わります。贈与では不動産取得税も別途かかります。
Q. 譲渡所得は誰が申告しますか?
A. 不動産を売った人(譲渡した人)が、売却した翌年の2月16日から3月15日までの期間に確定申告をします。
Q. 贈与と相続の違いは何ですか?
A. 贈与は生前に渡すもの、相続は亡くなったときに引き継ぐものです。税金の種類や不動産取得税の有無が異なります。
Q. 贈与か売却か迷っています。どこに相談すべきですか?
A. 税金は税理士・税務署、登記は司法書士、売却や買取は不動産会社が窓口です。ハウスドゥ 県庁水戸でも不動産の状況整理のご相談を受け付けています。
Q. 生前贈与した不動産は相続税に影響しますか?
A. 相続人が亡くなる前の一定期間に受けた贈与は、相続財産に加算して相続税を計算する生前贈与加算があります。相続時精算課税を選んだ場合も贈与財産を相続財産に加えて精算します。
まとめ:贈与と譲渡の違いを理解して損のない選択を
贈与は無償で渡し受け取る側に贈与税、譲渡(売却)は代金を受け取り渡す側に譲渡所得税が基本です。親族間では低額譲渡による贈与とみなされる点にも注意しましょう。税額や特例は個々の状況で変わるため、最終判断は税理士・司法書士など専門家とご確認ください。
贈与か売却かで迷ったら、ハウスドゥ 家・不動産買取専門店 県庁水戸へ
お電話:0120-565-072 / 無料相談・査定フォームはこちら
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


