
親からまとまったお金をもらったとき、「現金で手渡しなら税務署にはわからないのでは?」と考える方は少なくありません。結論から言うと、生前贈与の現金は手渡しでも贈与税の対象で、相続や不動産購入をきっかけに税務署に把握されるケースは十分あります。「ばれないだろう」と申告しないまま放置すると、あとから無申告加算税や延滞税がかかるおそれがあります。この記事では、現金の生前贈与がばれる主な理由、贈与税がかかる金額の目安と計算例、住宅の頭金にもらう場合の注意点、そして正しい贈与の進め方を、はじめての方にもわかりやすく解説します。水戸市で相続や実家の売却をご検討の方の参考にもなる内容です。
生前贈与で現金を渡すと贈与税がかかる?基本の仕組み
まず、生前贈与の現金と贈与税の基本を整理します。ここを押さえておくと、この先の「ばれる・ばれない」の話が理解しやすくなります。
生前贈与とは|現金でも不動産でも「もらった側」に贈与税がかかる
生前贈与とは、生きているうちに自分の財産を家族などに無償で渡すことです。贈与税は、財産をもらった人(受贈者)が納める税金で、現金・預貯金・不動産・株式など金額に換算できるものはすべて対象になります。「お金を渡した側」ではなく「もらった側」が申告・納税する点が、まず大きなポイントです。
贈与が成立する条件と、手渡しでも対象になる理由
民法上、贈与は「あげます」「もらいます」という双方の合意で成立します。銀行振込か手渡しかは関係ありません。現金を封筒で手渡した場合も、財産が移った事実は変わらないため、贈与税の計算上は同じ扱いです。「手渡しだから贈与にならない」という考え方は誤りです。
年間110万円の基礎控除(暦年課税)とは
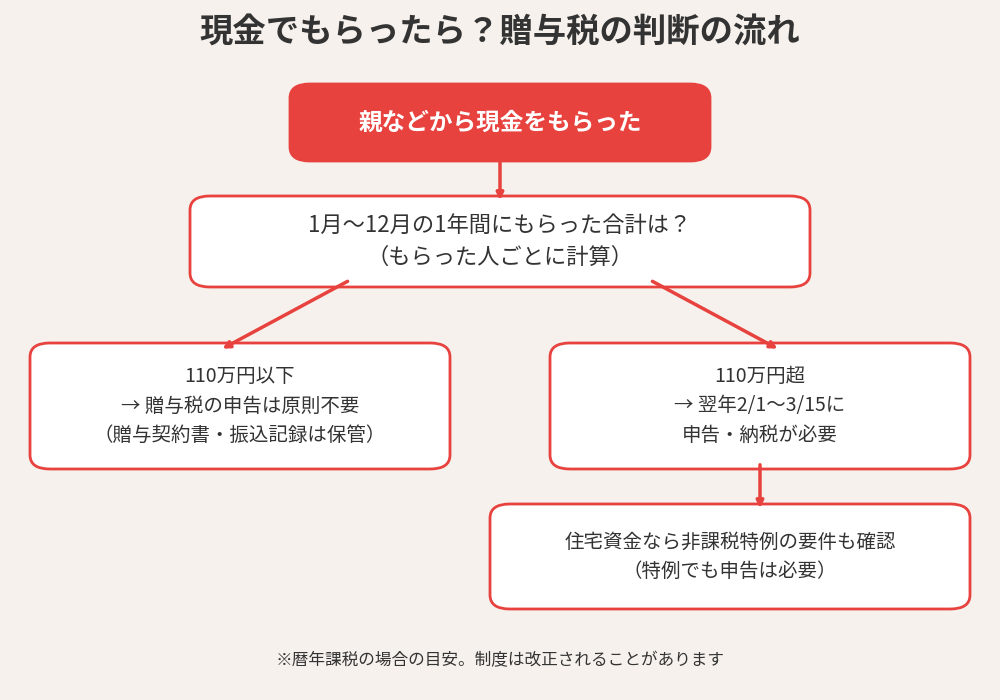
贈与税には「暦年課税」という基本のルールがあり、1月1日から12月31日までの1年間にもらった財産の合計から110万円の基礎控除を引いた残りに税金がかかります。つまり、1年間にもらった金額が110万円以内なら、贈与税の申告は原則不要です。この基礎控除は「もらう人ごと」に計算されるため、贈与する人が同じでも、受け取る人が複数なら人数分の枠を使えます。
生前贈与の現金が税務署にばれる主な理由
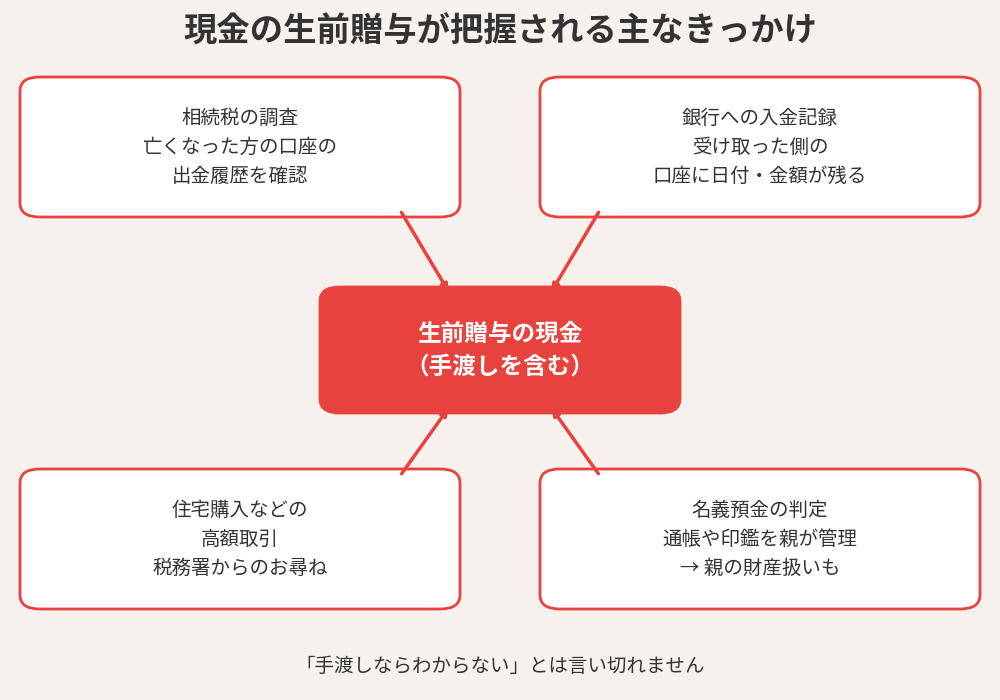
「手渡しだからわからない」と思っていても、税務署は別のところから情報を集めています。代表的な理由を挙げます。
相続税の税務調査で過去の預金の動きを確認される
もっとも多いのがこのパターンです。亡くなった方の相続税の申告では、税務署が被相続人(亡くなった方)の預金口座の出金履歴を確認します。過去に大きな金額が引き出されていて、その行き先が説明できない場合、「誰かに贈与したのではないか」と確認されることがあります。あわせて、家族名義の口座も調べられることが一般的です。
もらった側が銀行に入金すると記録が残る
手渡しでもらった現金を、もらった側が自分の口座に入金すれば、入金の日付と金額は金融機関に記録されます。「50万円をまとめて入金したら税務署に知られる」というご質問もよくありますが、入金の金額だけで即座に調査されるわけではありません。ただし、相続などで口座の履歴を確認される場面があれば、収入源が不明な入金は説明を求められる可能性があります。
不動産の購入や高額な買い物で資金の出どころを聞かれる
マイホームの購入など高額な取引をすると、購入後しばらくして税務署から「お尋ね」という書面が届くことがあります。購入資金の出どころ(自己資金・借入・親からの援助など)を確認する書類で、回答の内容から贈与の有無が確認されることがあります。なお、お尋ねが来ること自体は、直ちに脱税を疑われているという意味ではありません。
名義預金と判断される場合
親が子や孫の名義で預金口座を作り、通帳や印鑑を親が管理して、子はその存在を知らない——こうした預金は「名義預金」と呼ばれ、贈与が成立していないと判断されやすくなります。その結果、名義人のものではなく、親の財産として相続税の対象になることがあります。贈与を成立させるには、もらう側がお金の存在を知り、自分で管理できる状態にしておくことが大切です。
「生前贈与 現金 ばれない方法」は存在する?無申告のリスク
インターネットでは「ばれない方法」を探す検索も見られますが、申告が必要な贈与を意図的に隠す方法は、そもそも認められていません。ここでは、実際にどんなリスクがあるのかを整理します。
無申告加算税・延滞税・重加算税とは
本来申告が必要な贈与を申告しなかった場合、納めるべき贈与税に加えて、無申告加算税と延滞税がかかります。無申告加算税の割合は、納付すべき税額に応じて15%から30%程度の範囲で定められています。さらに、財産を隠したり仮装したりしたと判断されると、より重い重加算税が課されることもあります。税率や取扱いは改正されることがあるため、最新の内容は国税庁のホームページか税務署でご確認ください。
贈与税に時効はある?除斥期間の考え方
贈与税には、税務署が課税できる期間(除斥期間)が定められています。一般に申告期限から6年とされていますが、偽りその他不正の行為があった場合は7年に延びます。「何年か経てば大丈夫」と考えるのではなく、気づいた時点で早めに対応することが、結果的に負担を小さくします。
申告漏れに気づいたら自主的に期限後申告をする
過去の贈与を申告し忘れていたことに気づいた場合は、税務署から調査の連絡が来る前に、自主的に期限後申告を行うことで、無申告加算税が軽減される制度があります。判断に迷うときは、早めに税理士や税務署に相談しましょう。
贈与税がかかる金額の目安と計算例(現金の場合)
「いくらからかかるのか」「いくら払うのか」は、多くの方が気になる点です。暦年課税の基本的な計算をご紹介します。
110万円までは申告不要、超えたら申告が必要
1年間にもらった財産の合計が110万円以下なら、贈与税はかからず、申告も原則不要です。110万円を超えた場合は、贈与を受けた年の翌年2月1日から3月15日までに、受け取った人が税務署へ申告し、納税します。
贈与税の速算表と計算例(父母・祖父母から18歳以上の子・孫への贈与)
親や祖父母など直系尊属から、18歳以上の子や孫が贈与を受けた場合には、次の「特例税率」が使われます(基礎控除後の金額に対して)。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | − |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
たとえば、親から現金300万円をもらった場合の目安は次のとおりです。(300万円−110万円)=190万円が課税価格で、190万円×10%=19万円が贈与税額になります。500万円をもらった場合は、(500万円−110万円)=390万円×15%−10万円=48万5,000円です。あくまで一例で、実際の税額は贈与の状況によって変わります。
相続時精算課税を選ぶと何が変わる?
暦年課税のほかに、相続時精算課税という選び方もあります。60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象で、通常の110万円の基礎控除に加えて、累計2,500万円までの特別控除が使えます。2024年からは年110万円の基礎控除も設けられ、この範囲内なら申告不要(相続時に持ち戻しもなし)です。ただし、いったん選ぶと同じ贈与者からの贈与は暦年課税に戻せません。どちらが有利かは家族の状況で異なるため、事前の検討が大切です。
生前贈与加算とは?亡くなる前の贈与は相続税に含まれる
「贈与税の基礎控除内に収めて少しずつ渡せば安心」と考える方も、次のルールは知っておく必要があります。
相続開始前3年→7年に延びる贈与の持ち戻し
相続や遺贈で財産を受け取る人が、亡くなる前に受けた贈与は、一定期間分が相続財産に加えられ、相続税の計算に含まれます(生前贈与加算)。従来は亡くなる前3年間でしたが、2024年1月以降の贈与から段階的に7年間へ延長されています。2026年に相続が始まる場合は、対象がまだ3年間の扱いです。延長された期間の取扱いは複雑なので、対象となる贈与かどうかは専門家にご確認ください。
持ち戻しの対象にならない人もいる
持ち戻しは、相続や遺贈で財産を取得する人への贈与が対象です。相続人でない孫などへの贈与は、原則として加算の対象外です。ただし、遺贈を受ける場合など例外もあるため、一律に考えず個別に確認しましょう。相続人の範囲は「相続人の順位とは?配偶者・子・親・兄弟の優先順」で解説しています。
住宅の頭金を親から現金でもらう場合の注意点(住宅取得資金贈与)
「住宅取得資金贈与 頭金 バレる」といった検索が多いように、マイホームの購入に合わせて親から援助を受ける方は少なくありません。この場面では、特例を正しく使うことが一番の対策になります。
住宅取得等資金の非課税特例の概要
父母や祖父母から住宅の購入・新築・増改築の資金として贈与を受ける場合、一定の要件を満たせば、一定額まで贈与税が非課税になる特例があります。非課税枠は住宅の性能(省エネ等基準に適合するかなど)によって異なります。2026年12月31日までの贈与が対象とされていますが、延長・改正の有無は最新の国税庁の情報で必ず確認してください。
特例でも申告は必要
非課税になる場合でも、特例を受けるには贈与を受けた翌年に贈与税の申告が必要です。「非課税だから申告しなくてよい」と思い込むと、特例が使えなくなるおそれがあります。頭金にあてるお金を親からもらう場合は、契約書・振込記録・売買契約書などを整理して申告に備えましょう。
頭金として渡した現金を「自分の貯金」として扱うのはNG
親から受けたお金を自分の貯金だったように装って住宅ローンの手続きを進めるのは、避けるべきです。金融機関の審査や登記、その後の税務署からのお尋ねなど、資金の出どころが確認される場面は複数あります。事実に沿って整理しておくことが、あとで説明に困らない一番の方法です。
現金で生前贈与するときの正しい進め方
贈与を「ばれないように」ではなく、「きちんと証拠が残るように」進めることが、家族の間のトラブル防止にもつながります。
贈与契約書を作成して贈与の事実を残す
贈与の日付・金額・当事者の氏名を書いた贈与契約書を作り、双方が署名押印して保管します。口約束だけでは、贈与があったことも、いつ成立したかも証明しにくくなります。
銀行振込で記録を残し、もらった側の口座で管理する
手渡しよりも、親の口座から子の口座への振込のほうが、日付と金額が客観的に残り、贈与の証拠になります。受け取った子が自分名義の口座と通帳・印鑑を自分で管理することで、名義預金と判断されるリスクも下がります。
「毎年同額を決めて渡す」形には注意する
「10年間、毎年100万円ずつ渡す」とあらかじめ総額を決めて約束すると、最初の年に全額(1,000万円)をもらう権利が発生したとみなされ、贈与税が課税される可能性があります。これは「定期贈与」と呼ばれる考え方です。贈与のたびに意思を確認し、記録を残すことが大切です。
110万円を超えるときは申告する
110万円を超える贈与を受けたら、翌年2月1日〜3月15日に申告します。申告書は国税庁のホームページで作成でき、税務署の窓口や郵送、e-Taxで提出できます。
不動産を売って現金を子に渡す場合も贈与税に注意(水戸市の実家売却)
ハウスドゥ 家・不動産買取専門店 県庁水戸には、「実家を売ったお金を子どもたちで分けたい」「親の家を売ったお金を先に子に渡したい」といったご相談が寄せられます。ここで押さえたいのは、お金の名義と分け方です。
親名義の家を売った代金を子に渡すと贈与になる
売却代金は、名義人である親のものです。それを子に渡せば、贈与にあたります。相続の前に現金化して渡すのか、相続後に売却して遺産分割で分けるのかで、税金の取扱いが変わります。相続した実家を売る流れは「水戸市の相続不動産売却の手順|登記・書類・税金」をご覧ください。
売却前に家族で話し合っておきたいこと
親が施設に入るなどで家を売る場合も、売却代金の使い道と、将来の相続の分け方を事前に話し合っておくと安心です。詳しくは「親が施設に入ったら実家はどうする?売却の判断時期」も参考になります。兄弟で意見が分かれた場合の考え方は「共有持分の不動産はどうする?兄弟で意見が分かれたときの売却・分割の選択肢」で解説しています。
不動産の評価額を知っておくと贈与・相続の判断がしやすい
土地の価値の目安として使われる路線価は、贈与税・相続税の評価にも使われます。調べ方は「路線価とは?国税庁「路線価図」の見方・調べ方」をご覧ください。
水戸市で贈与や相続に関わる不動産のご相談はハウスドゥ 県庁水戸へ
贈与税や相続税の申告そのものは税理士の業務ですが、家や土地が関わる場面では、不動産の売却時期や進め方の検討が欠かせません。ハウスドゥ 家・不動産買取専門店 県庁水戸では、水戸市を中心に、相続した不動産や住み替え、実家の売却について、状況を伺ったうえで進め方をご提案します。税金については提携先の専門家へのご相談をおすすめすることもあります。
まとめ|生前贈与の現金は「ばれるかどうか」より「正しく残す」ことが大切
生前贈与の現金は、手渡しでも贈与税の対象で、相続の調査や不動産の購入をきっかけに税務署に把握されることがあります。年間110万円を超える贈与は申告が必要で、無申告のままだと加算税などの負担が重くなるおそれがあります。贈与契約書・銀行振込・もらう側の口座管理で記録を残し、住宅資金の贈与や相続との関係は、早めに専門家へ相談しましょう。不動産が関わるときは、まず状況をお聞かせください。
よくある質問(FAQ)
Q1. 生前贈与で現金を手渡ししたら税務署にばれますか?
手渡しでも贈与税の対象です。相続税の調査で亡くなった方の口座の出金履歴を確認されたり、もらった側が入金した記録から確認されたりして、把握されることがあります。「手渡しならわからない」とは言い切れません。
Q2. 生前贈与の現金は年間いくらまで申告しなくてよいですか?
暦年課税では、1年間にもらった財産の合計が110万円以下なら、贈与税の申告は原則不要です。110万円を超えた場合は、翌年2月1日から3月15日までに、もらった人が申告して納税します。
Q3. 親から現金で500万円もらうと贈与税はいくらですか?
父母や祖父母から18歳以上の子・孫への贈与(特例税率)の場合、(500万円−110万円)=390万円×15%−10万円=48万5,000円が目安です。実際の税額は贈与の状況によって変わるため、税務署や税理士にご確認ください。
Q4. 50万円を口座に入れたら税務署に知られますか?
50万円の入金だけで直ちに調査されるとは限りません。ただし、相続の調査などで口座の履歴を確認されたとき、出どころの不明な入金は説明を求められる可能性があります。贈与なら契約書や振込記録で説明できるようにしておきましょう。
Q5. 住宅の頭金を親からもらった場合は贈与税がかかりますか?
要件を満たせば、住宅取得等資金の贈与の非課税特例が使える場合があります。非課税でも贈与税の申告が必要です。制度の内容や期限は改正されることがあるため、最新の国税庁の情報でご確認ください。
Q6. 申告し忘れていた贈与に気づいたらどうすればよいですか?
税務署から調査の連絡が来る前に、自主的に期限後申告をすることで、無申告加算税が軽減される制度があります。早めに税理士や税務署へ相談しましょう。
Q7. 亡くなる前の贈与は相続税に影響しますか?
相続や遺贈で財産を受け取る人への贈与は、一定期間分が相続財産に加えられます(生前贈与加算)。2024年1月以降の贈与から、対象期間は3年から7年へ段階的に延びています。
あわせて読みたい関連記事
- 水戸市の相続不動産売却の手順|登記・書類・税金
- 相続人の順位とは?配偶者・子・親・兄弟の優先順
- 路線価とは?国税庁「路線価図」の見方・調べ方
- 共有持分の不動産はどうする?兄弟で意見が分かれたときの売却・分割の選択肢
- 親が施設に入ったら実家はどうする?売却の判断時期
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


