
結論:建物の評価額は目的ごとに金額が変わります。相続税では、市町村が決めた「固定資産税評価額」が建物の相続税評価額の基準になり、自分で住んでいた家なら「固定資産税評価額×1.0」、人に貸していた建物なら借家権割合30%を差し引いて計算します。売却価格の目安になる実勢価格とは別の数字なので、混同しないことが大切です。
「親から相続した家の建物の評価額はいくらなのか」「固定資産税評価額と相続税評価額は同じなのか」「どこで調べればよいのか」と迷う方は少なくありません。この記事では、水戸市をはじめ茨城県で建物を相続した方に向けて、建物の評価額の基本、固定資産税評価額(家屋)の決まり方と計算方法、建物の相続税評価額の出し方、マンションの新ルール、調べ方、相続した建物を売るときの注意点まで順番に解説します。ハウスドゥ 家・不動産買取専門店 県庁水戸では、相続した建物・実家・空き家のご相談を承っています。
- 建物の評価額とは?まず押さえたい4つの価格(建物 評価額)
- 固定資産税評価額(家屋)とは?建物の評価額の決まり方
- 固定資産税評価額の計算方法|家屋の評価額を求める式(固定資産税評価額 計算方法)
- 建物の相続税評価額の計算方法(相続税 建物の評価額)
- マンション(区分所有)の相続税評価額|2024年から評価ルールが変わった
- 土地と建物を合わせた不動産評価額の考え方(不動産評価額・相続不動産評価額)
- 建物の評価額(固定資産税評価額)の調べ方5つ(固定資産税評価額 家屋)
- 建物の評価額と売却価格が違う理由|査定額との関係
- 建物の評価額が関わる税金|相続税以外の5つの場面
- 相続した建物を売るとき|空き家の3,000万円特別控除と注意点
- 耐用年数と中古建物の評価額|評価に納得できないときの申請先
- ハウスドゥ 家・不動産買取専門店 県庁水戸にできること
- まとめ:建物の評価額は「固定資産税評価額」の確認から
- よくある質問(FAQ)
建物の評価額とは?まず押さえたい4つの価格(建物 評価額)
建物の評価額とは、建物の価値を税金などの計算のために金額で表したものです。ひと口に「評価額」といっても、使う場面によって数字が異なります。土地と建物の価格には、おもに「実勢価格」「公示地価」「相続税路線価」「固定資産税評価額」の4つの物差しがあり、建物そのものにあてはまるのは、このうち固定資産税評価額と実勢価格です。
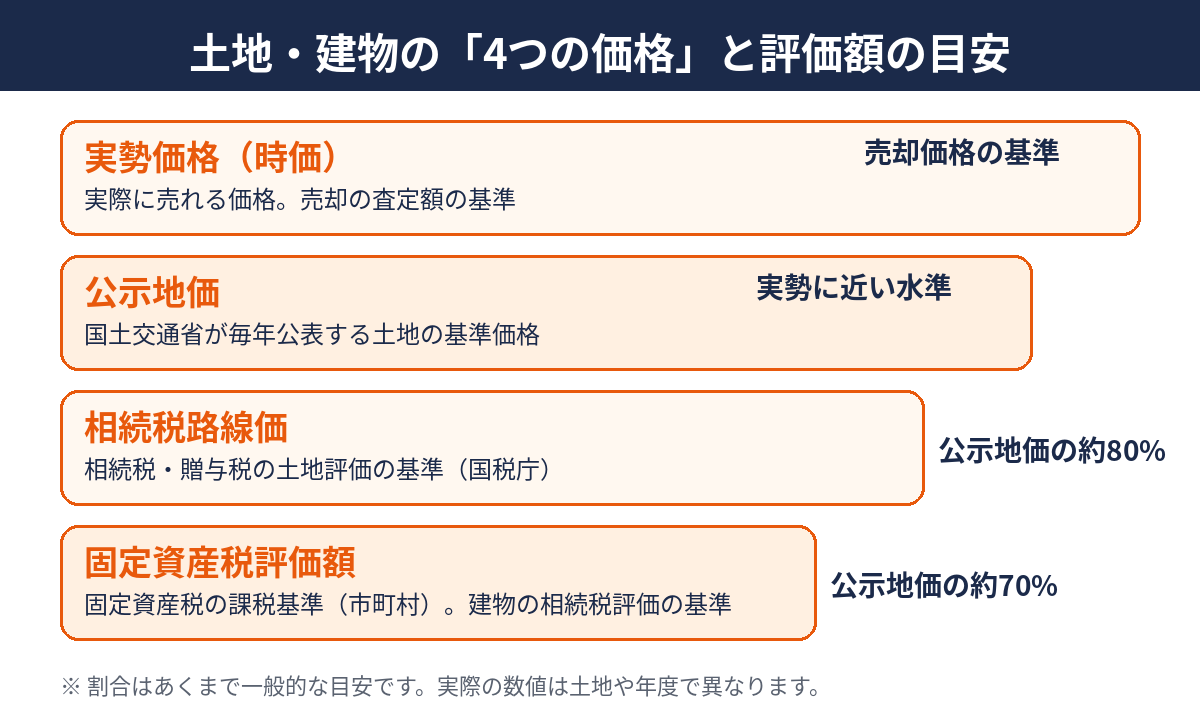
実勢価格・固定資産税評価額・相続税評価額の違い
実勢価格は、実際に売買が成立する価格のことで、不動産会社の査定額がこれにあたります。固定資産税評価額は、固定資産税や登録免許税などの計算に使う基準で、3年に1度見直されます。相続税評価額は、相続税や贈与税を計算するために国税庁の基準(財産評価基本通達)で決める評価額で、建物の場合は固定資産税評価額を基にします。土地の路線価は国税庁、公示地価は国土交通省が公表しており、いずれも土地の価格の目安です。
建物の評価額が使われる主な場面
建物の評価額は、相続税・贈与税の計算、毎年の固定資産税・都市計画税、相続登記の登録免許税、不動産取得税、そして売却時の取得費(購入価格から減価償却分を差し引く計算)など、多くの場面で関わります。相続した建物では、まず相続税の申告が必要かどうかを判断するために評価額を知る必要があります。
固定資産税評価額(家屋)とは?建物の評価額の決まり方
固定資産税評価額とは、市町村が総務大臣の定める「固定資産評価基準」に従って決める、土地・建物の課税の基準額です。建物(家屋)の固定資産税評価額は、所有者が自分で計算するものではなく、市町村の担当者が現地調査などをして決め、固定資産課税台帳に登録します。
再建築価格×経年減点補正率で決まる
建物の固定資産税評価額は、「その建物を評価の時点で新築するとしたら、いくらかかるか」という再建築価格に、築年数に応じた経年減点補正率を掛けて求めます。屋根・外壁・基礎・内装・設備などの資材や工法、延べ床面積から再建築価格を割り出し、建って年数が経つほど補正率で価値を下げていくイメージです。
3年に1度の評価替えと、下限のしくみ
土地・建物の固定資産税評価額は、原則として3年に1度の「基準年度」に見直されます。直近の基準年度は2024年度(令和6年度)で、次回は2027年度(令和9年度)です。建物は古くなるにつれて評価額が下がりますが、どれだけ古くなっても再建築価格の2割(一部の建物を除く)を下回らない仕組みがあります。そのため、築年数が古い木造住宅でも、評価額がゼロになることは基本的にありません。
固定資産税評価額の計算方法|家屋の評価額を求める式(固定資産税評価額 計算方法)
固定資産税評価額(家屋)の計算式は次のとおりです。
固定資産税評価額(家屋)=再建築価格×経年減点補正率
たとえば、説明用の仮の数字で、再建築価格が2,000万円、築年数に応じた経年減点補正率が0.5の建物であれば、固定資産税評価額は1,000万円という計算になります(実際の数字は建物の構造・築年数・仕様によって異なります)。経年減点補正率は、木造・鉄骨造・鉄筋コンクリート造などの構造別に、評価基準の表で定められています。
実際には、再建築価格の算出に細かい基準があり、一般の方が自分で正確に再現することは難しいのが実情です。相続税の申告や売却の判断で必要なのは、計算式そのものより、「市町村が決めた固定資産税評価額がいくらか」を確認することです。確認方法は後述します。
建物の相続税評価額の計算方法(相続税 建物の評価額)
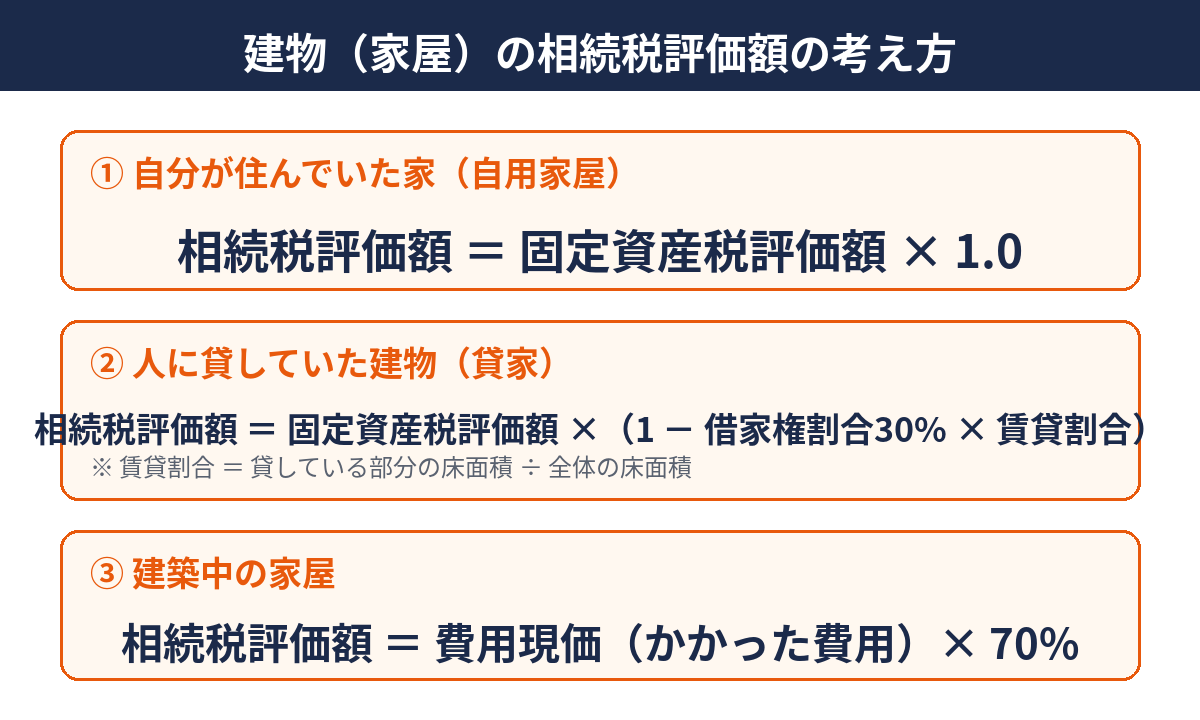
相続税で建物を評価するときは、固定資産税評価額を基準にします。建物の使い方によって、次の3パターンで計算が変わります。
自分で住んでいた家(自用家屋)の評価額
被相続人(亡くなった方)や家族が自分で使っていた建物は、固定資産税評価額×1.0で評価します。つまり、固定資産税評価額がそのまま相続税評価額になります。たとえば固定資産税評価額が1,200万円なら、相続税評価額も1,200万円です。
人に貸していた建物(貸家)の評価額
アパートや貸家など、人に貸していた建物は、固定資産税評価額×(1-借家権割合30%×賃貸割合)で評価します。借家権割合は全国一律で30%、賃貸割合は「貸している部分の床面積÷建物全体の床面積」です。固定資産税評価額が1,200万円で全室を賃貸していた(賃貸割合100%)場合は、1,200万円×(1-0.3)=840万円となり、自用家屋より低く評価されます。
建築中の家屋の評価額
相続時点でまだ建築中だった家屋は、固定資産税評価額がまだ決まっていないため、それまでにかかった費用(費用現価)の70%で評価します。
| 建物の状況 | 相続税評価額の計算式 | 計算例(固定資産税評価額1,200万円) |
|---|---|---|
| 自用家屋(自宅など) | 固定資産税評価額×1.0 | 1,200万円 |
| 貸家(全室賃貸) | 固定資産税評価額×(1-0.3×賃貸割合) | 840万円 |
| 建築中の家屋 | 費用現価×70% | かかった費用で計算 |
増築・リフォームや未登記の建物の評価
増築部分や大規模なリフォームがある場合は、その部分も含めて固定資産税評価額に反映されるのが一般的です。未登記の建物でも、市町村が課税しているものは固定資産税の課税台帳に評価額が登録されています。評価額が不明なときは、後述の評価証明書や名寄帳で確認できます。電気・ガス・給排水などの設備は、建物と一体で評価され、別に加算する必要はありません。
マンション(区分所有)の相続税評価額|2024年から評価ルールが変わった
分譲マンションの建物(専有部分)も、固定資産税評価額を基にしますが、2024年(令和6年)1月1日以後の相続・贈与から、評価のルールが見直されました。これまでは市場価格との開きが大きいケースがあったため、「築年数」「総階数」「所在階」「敷地持分の割合」などから評価乖離率を算出し、市場価格に近づけて評価する方式です。評価額の下限は市場価格の6割とされています。対象は、総階数3階以上の居住用の区分所有マンションなどで、二世帯の一棟所有などは対象外です。マンションを相続したときの流れは相続マンションはどうする?名義変更・売却・税金・管理費の解説もあわせてご覧ください。
土地と建物を合わせた不動産評価額の考え方(不動産評価額・相続不動産評価額)
相続不動産の評価額は、土地の評価額と建物の評価額を合計して求めます。建物は固定資産税評価額を基準にしますが、土地は「路線価方式」または「倍率方式」で別の計算をします。
土地は路線価方式・倍率方式で評価する
市街地の土地は路線価、路線価のない地域は固定資産税評価額に倍率を掛けて評価します。計算の詳細は土地の相続税とは?評価額の計算方法・小規模宅地等の特例・申告までの流れ、路線価とは?国税庁「路線価図」の見方・調べ方、固定資産税路線価とは?相続税路線価との違い・計算方法で解説しています。
自宅の土地には小規模宅地等の特例が使えることも
亡くなった方の自宅の敷地などは、条件を満たせば、一定の面積まで評価額を最大80%減額できる「小規模宅地等の特例」があります。建物の評価額自体は減りませんが、土地と建物を合計した相続税の負担を左右する大切な制度です。要件の確認は、税理士や税務署へご相談ください。
合計額を基礎控除と比べて申告の要否を判断する
土地・建物・預貯金などの財産の合計額が、基礎控除「3,000万円+600万円×法定相続人の数」以内であれば、相続税はかかりません。たとえば法定相続人が3人なら4,800万円です。建物の評価額は、この比較に使う大事な数字のひとつです。
建物の評価額(固定資産税評価額)の調べ方5つ(固定資産税評価額 家屋)
建物の固定資産税評価額は、次の方法で確認できます。まず手元にある書類から探すのが、最も手軽で確実です。
① 固定資産税の納税通知書・課税明細書で確認する
毎年春ごろ(市町村により時期は異なります)に所有者へ届く納税通知書には、課税明細書が付いており、家屋ごとの評価額が載っています。見方は固定資産税 課税明細書の見方|評価額と実勢価格の違いで詳しく解説しています。亡くなった方宛ての通知書が実家に届いている場合は、まず探してみましょう。
② 固定資産評価証明書を取得する
固定資産評価証明書は、土地・建物の評価額を市町村が証明する書類で、相続税の申告や相続登記、売却の手続きで使います。水戸市役所の固定資産税の窓口(資産税課)で請求できます。相続人が請求するときは、亡くなった方との関係が分かる戸籍謄本などの書類が必要です。必要書類や手数料、郵送の可否は、事前に水戸市へご確認ください。
③ 名寄帳で所有する不動産をまとめて確認する
名寄帳は、同じ市町村内で所有している土地・建物を一覧にした帳簿です。実家以外にも不動産があるか分からないときや、未登記の建物が課税されていないか確認したいときに役立ちます。
④ 固定資産課税台帳を閲覧する
市町村では、毎年一定期間(4月1日から始まる縦覧期間)、納税者が自分の不動産の評価額を確認できる仕組みがあります。ほかの所有者の建物と比べて評価額に疑問があるときは、この期間に確認し、必要に応じて市町村へ審査の申出を検討します。
⑤ 相続登記の手続きで評価額が必要になる
2024年4月1日から、相続登記が義務化されました。相続登記の登録免許税は、建物の固定資産税評価額に0.4%を掛けて計算します。評価証明書は、この登録免許税の計算にも使います。手続きの流れは相続登記とは?義務化の期限・必要書類・費用・手続きの流れで解説しています。
建物の評価額と売却価格が違う理由|査定額との関係
固定資産税評価額や相続税評価額は、税金の計算のための基準で、売却価格を保証するものではありません。とくに築年数が古い木造住宅は、評価額がある程度残っていても、売却のときは建物の価値が低く見積もられ、実質的に土地の価格が中心になるケースが少なくありません。逆に、リフォームや立地条件によっては、評価額より高く売れる場合もあります。
評価額ではなく査定額で売却価格を確認する
売却を考えるときは、評価額ではなく、不動産会社の査定額を参考にします。査定には、机上査定(データによる簡易な査定)と訪問査定(現地を見たうえでの査定)があり、より正確な価格を知るには訪問査定が向いています。複数の会社に査定を依頼して比べると、相場が見えやすくなります。
建物の評価額が関わる税金|相続税以外の5つの場面
固定資産税・都市計画税
毎年の固定資産税は評価額に標準税率1.4%を掛けて計算します。市街化区域内の土地・建物には、制限税率0.3%までの範囲で都市計画税も課税されます。税率や軽減措置は市町村や条件によって異なります。
登録免許税・不動産取得税
相続登記の登録免許税は、前述のとおり評価額の0.4%です。不動産取得税は、住宅を購入・新築したときなどにかかる税金で、建物の評価額が課税の基準になります(相続による取得は原則非課税)。
贈与税
建物を生前に贈与する場合も、相続税と同じく固定資産税評価額を基準に評価します。生前対策として検討するときは、贈与税の負担や登記費用なども含めて税理士へご相談ください。
売却時の取得費と減価償却
相続した建物を売るとき、譲渡所得の計算に使う取得費は「購入代金-減価償却費相当額」で求めます。減価償却の償却率は構造で異なり、住宅用では木造0.031、鉄筋コンクリート造0.015が目安です。相続税を納めた場合は、一定の条件で取得費に加算できる特例もあります。詳しくは取得費加算の特例の書き方・記載例・計算・添付書類をご覧ください。
相続した建物を売るとき|空き家の3,000万円特別控除と注意点
相続した建物が空き家の場合は、条件を満たせば「空き家の3,000万円特別控除」が使えることがあります。主な要件は、1981年(昭和56年)5月31日以前に建築された建物であること、相続開始から3年を経過する日の属する年の12月31日までに売ること、売却価格が1億円以下であること、耐震リフォームか取り壊しをして売ることなどです。適用期限は2027年12月31日までとされていますが、制度の改正もあるため、最新の要件は税務署や専門家にご確認ください。手続きは相続空き家3000万円控除|水戸市の手続きと期限と空き家の相続はどうする?手続き・登記義務化・デメリットと売却・活用の選択肢で詳しく解説しています。
評価額を調べたら、次に決めておきたい3つのこと
評価額が分かったら、相続税の申告が必要か、相続登記を済ませたか、建物を「売る・貸す・住む・解体する」のどれにするか、の3点を決めましょう。申告期限は亡くなったことを知った日の翌日から10か月以内、相続登記は不動産を取得したことを知った日から3年以内が目安です。期限が迫っている場合は、早めに税理士や不動産会社へ相談することをおすすめします。
耐用年数と中古建物の評価額|評価に納得できないときの申請先
建物の評価額を調べるときは、「耐用年数」の考え方も知っておくと整理しやすくなります。耐用年数は、減価償却の計算に使う、建物が使える期間の目安で、住宅用では法定耐用年数が木造22年、鉄骨造(骨格材の肉厚4mm超)34年、鉄筋コンクリート造47年とされています。売却時の取得費を計算する非事業用の建物では、これを1.5倍して使うのが一般的です。固定資産税評価額の経年減点補正とは別の仕組みなので、混同しないようにしましょう。
中古の建物を買った・相続した場合の考え方
中古の建物の購入価額は、実際に支払った金額が基準になります。一方、相続した建物は、被相続人が購入した金額が分からなくても、相続税評価額や、購入時の資料から取得費を整理できます。購入時の売買契約書や工事請負契約書は、取得費を証明する資料として大切に保管してください。資料が見つからない場合は、売却価格の5%を取得費とみなす方法もありますが、実際の取得費より小さくなることが多いため、できる限り資料を探すことをおすすめします。
評価額に納得できないときは自治体へ申出ができる
固定資産税評価額に納得できない場合は、納税通知書の交付を受けた日後3か月以内に、市町村の固定資産評価審査委員会へ審査の申出をする制度があります。まずは水戸市の固定資産税の窓口で、評価の内容や結果の詳細を確認し、現在の状況(増築や取り壊しなど)が反映されているかを確かめましょう。法人名義の建物など、取り扱いが複雑なものは、税理士などの専門家へご相談ください。
ハウスドゥ 家・不動産買取専門店 県庁水戸にできること
当店は、水戸市を中心に茨城県の不動産の売却・買取をお手伝いしています。相続した建物の査定、仲介と買取の比較、古い建物や空き家のまま売る方法など、状況に合わせたご提案が可能です。ハウスドゥは全国に展開するブランドで、買取専門店ならではのスピード感で、納税期限が迫るケースや、築年数が古い建物にも対応します。評価額と売却価格の違いが分からないという段階でもお気軽にご相談ください。
まとめ:建物の評価額は「固定資産税評価額」の確認から
建物の評価額は、まず固定資産税評価額を確認することが出発点です。相続税では、自用の建物は固定資産税評価額×1.0、貸家は借家権割合30%を考慮した式、建築中は費用現価の70%で評価します。マンションは2024年から評価ルールが変わっています。評価額は売却価格とは別の数字なので、売却の判断は査定額で行いましょう。
相続した建物の売却・整理は、ハウスドゥ 家・不動産買取専門店 県庁水戸へお気軽にご相談ください。お電話は 0120-565-072、お問い合わせフォームからも承っています。なお、税務・法律の最終判断は税理士・税務署など専門家にご確認ください。
よくある質問(FAQ)
建物の評価額とは何ですか?
建物の評価額とは、建物の価値を税金などの計算のために金額で表したものです。一般には、市町村が決める「固定資産税評価額」を指すことが多く、相続税では、この固定資産税評価額がそのまま建物の相続税評価額(貸家などは調整あり)として使われます。実際に売れる価格(実勢価格)とは別の数字です。
建物の相続税評価額は固定資産税評価額と同じですか?
自分で住んでいた家(自用家屋)の場合は、固定資産税評価額に1.0を掛けるため、同じ金額になります。人に貸していた建物(貸家)は「固定資産税評価額×(1-借家権割合30%×賃貸割合)」で計算するため、固定資産税評価額より低くなります。建築中の家屋は、かかった費用の70%で評価します。
固定資産税評価額はどこで調べられますか?
毎年春ごろに届く固定資産税の納税通知書・課税明細書で確認できます。手元にない場合は、水戸市役所の固定資産税の窓口で「固定資産評価証明書」や「名寄帳」を取得する方法があります。相続人が請求するときは、戸籍謄本など相続人であることを示す書類が必要になります。窓口での必要書類や手数料は、事前に水戸市へご確認ください。
古い木造の建物でも評価額はゼロにならないのですか?
固定資産税評価額は、築年数が進んでも再建築価格の2割(一部の建物を除く)を下回らない仕組みのため、古い建物でも基本的にゼロにはなりません。ただし、取り壊す予定の建物でも、課税時期に存在していれば固定資産税評価額で評価するのが原則です。実際の売却価格は評価額とは別に、建物の状態や立地で決まります。
マンションの相続税評価額は建物と土地で別々に計算しますか?
分譲マンションは、建物(専有部分)と敷地(土地の共有持分)を別々に評価して合計するのが従来のやり方でしたが、2024年(令和6年)1月1日以後の相続・贈与からは、築年数・総階数・所在階・敷地持分の割合などから「評価乖離率」を出し、市場価格に近づけるルールが加わりました。対象は総階数3階以上の居住用マンションなどで、評価額の下限は市場価格の6割とされています。
相続した建物は評価額より安くしか売れないこともありますか?
あります。評価額は税金計算のための基準で、売却価格を保証するものではありません。築年数が古い木造住宅などは、評価額が残っていても、売却時の建物の価値は低く見積もられ、実質的に土地の価格が中心になるケースが少なくありません。売却価格は不動産会社の査定で確認し、仲介と買取を比べて判断することをおすすめします。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


