
結論:「相続財産の取得費に加算される相続税の計算明細書」は、相続した不動産や株式を売ったときに、納めた相続税の一部を取得費に加算して譲渡所得税を軽くする「取得費加算の特例」を使うための書類です。相続税の申告期限の翌日から3年を経過する日までに売却し、確定申告書に添付して提出します。
この記事では、水戸市周辺で親の土地や家を相続して売却を考えている方に向けて、計算明細書の意味、計算式、書き方(記載例の考え方)、添付書類、提出方法、e-Taxや電子申告での注意点、空き家の3,000万円控除との関係までを順番に整理します。ハウスドゥ 家・不動産買取専門店 県庁水戸では、相続不動産の売却や買取のご相談もお受けしています。
取得費加算の特例とは?計算明細書を使う前の基本
不動産を売って利益(譲渡所得)が出ると、所得税・住民税がかかります。譲渡所得は「売った金額 −(取得費 + 譲渡費用)」で計算しますが、相続した不動産を売る場合は、すでに納めた相続税の一部を取得費に足してよいという特例があります。これが取得費加算の特例で、そのときに使う書類が計算明細書です。
この特例を使える人の条件
国税庁の案内では、主に次の条件が示されています。
- 相続または遺贈で財産を取得した人であること
- その人に相続税が課税されていること(基礎控除以下で相続税がかかっていない場合は対象外)
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡していること
なぜ譲渡所得税が軽くなるのか
取得費が増えると、譲渡益が小さくなり、その分かかる税金も減ります。相続税と譲渡所得税の二重負担を和らげる考え方の特例です。長期譲渡所得の税率は所得税・住民税・復興特別所得税を合わせて20.315%が基本で、加算された取得費に税率を掛けた分が、おおよその節税額になります。
相続財産の取得費に加算される相続税の計算明細書とは
計算明細書は、特例によって取得費に加算できる相続税額を計算し、その内訳を税務署に示すための様式です。国税庁の様式で、譲渡所得の確定申告書に添付します。相続した財産ごとに(土地、建物、株式など)計算するため、複数の財産を売った場合は、それぞれ記入します。
取得費に加算できる金額の計算式
計算の流れ
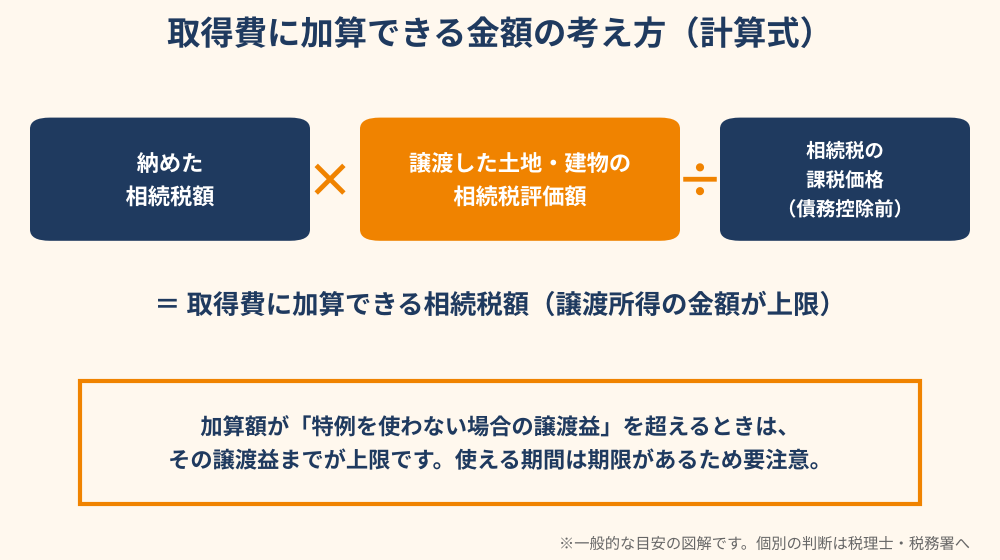
基本の考え方は、納めた相続税額のうち「売った財産の分」を取り出して取得費に足す、というものです。
加算額 = 納めた相続税額 ×(売った土地・建物などの相続税評価額 ÷ 相続税の課税価格)
相続税評価額は、路線価などをもとに計算した評価額です。路線価の見方は 路線価とは?国税庁「路線価図」の見方・調べ方 もあわせてご覧ください。なお、加算額には上限があり、この特例を使わずに計算した譲渡益を超える部分は加算できません。
具体例で見る節税のイメージ(仮の数字)
数字は理解しやすいように置いた仮の例で、実際の税額とは異なります。
| 項目 | 仮の金額 |
|---|---|
| 納めた相続税額 | 1,000万円 |
| 相続税の課税価格(債務控除前) | 1億円 |
| 売却した土地の相続税評価額 | 2,000万円 |
| 加算額(1,000万円 × 2,000万円 ÷ 1億円) | 200万円 |
| 売却価格 / 取得費(概算5%)/ 譲渡費用 | 3,000万円 / 150万円 / 100万円 |
| 譲渡益(特例なし) | 2,750万円 |
| 譲渡益(特例あり・取得費に200万円加算) | 2,550万円 |
| 税額の差(長期譲渡20.315%で計算した目安) | 約40万円 |
取得費加算の特例が使える期間(約3年10か月)
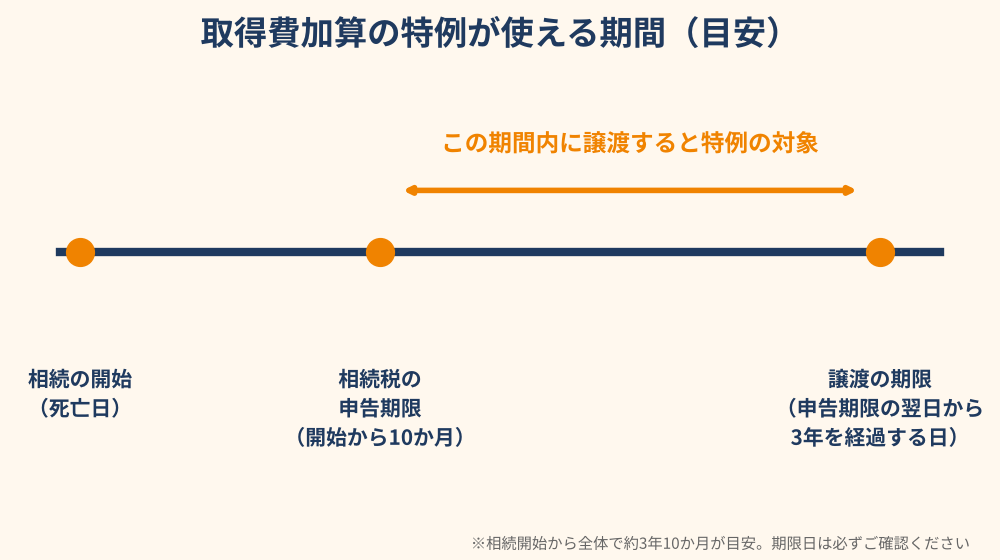
相続税の申告期限は、相続開始(亡くなった日)から10か月です。特例は、その申告期限の翌日から3年を経過する日までに譲渡したときに使えます。つまり、相続開始から全体で約3年10か月が目安です。売却の契約日・引渡日の考え方は状況によって異なるため、期限ぎりぎりの売却は事前に税理士へ確認しましょう。
期限を過ぎてしまったらどうなるか
期限後に売却した場合、この特例は使えません。その代わり、被相続人の居住用財産(空き家)の3,000万円特別控除など、別の制度の要件を満たせないかを確認します。空き家に関する税金の全体像は 空き家にかかる税金は?固定資産税6倍と譲渡所得 で整理しています。
計算明細書の書き方:記載例の考え方
様式は年分ごとに細部が変わりますが、記入の流れはおおむね共通しています。国税庁の記載例と照らしながら、次の順で進めると迷いにくくなります。
ステップ1 相続税の申告書を手元にそろえる
納めた相続税額、課税価格、売った財産の評価額は、相続税の申告書に書かれています。まず申告書の控えを探してください。税理士に頼んだ場合は、申告書の写しを依頼しましょう。
ステップ2 被相続人と相続人の情報を記入する
亡くなった方の氏名、相続開始日、自分の氏名や住所などを記入します。相続人が複数いても、明細書は自分が売った財産について自分の分を作成します。
ステップ3 売った財産の評価額と課税価格を記入する
土地・建物の売却であれば、売った不動産の相続税評価額を記入します。複数の不動産を売ったときは、種類ごとに分けて集計します。
ステップ4 加算額を計算する
前述の計算式で加算額を計算し、上限(譲渡益)を超えていないかを確認します。計算結果は、確定申告書の取得費の欄に反映します。
ステップ5 譲渡所得の内訳書とあわせて確定申告書へ
計算明細書の金額を、譲渡所得の内訳書(土地建物用)に転記します。数字が一致しているかを最後に必ず確認しましょう。
土地・建物と株式で違う点
この特例は不動産だけでなく、相続した株式(上場株式など)を売ったときにも使えます。株式の場合は、譲渡所得の内訳書(株式等用)や総合譲渡用など、使う内訳書が異なります。土地建物と株式の両方を売った場合は、それぞれの区分ごとに明細書を作成してください。株式を売る場合の様式や記載例は、国税庁のサイトで最新のものを確認すると確実です。
添付書類と提出方法
確定申告書に添付する書類
国税庁の案内では、取得費加算の特例を使うときの添付書類として、次のものが示されています。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(土地建物用、株式等用など売った財産に応じたもの)
このほか、相続税の申告書の写しなど、税務署から追加で求められる書類がある場合もあります。事前に管轄の税務署(水戸市内の方は水戸税務署)の案内を確認してください。
提出方法(書面・郵送・窓口)
書面で申告する場合は、確定申告書に計算明細書と内訳書を添えて、税務署の窓口に提出するか、郵送で提出します。期限は譲渡した年の翌年2月16日から3月15日までです。
e-Tax・電子申告での注意点
電子申告(e-Tax)では、国税庁の確定申告書等作成コーナーの画面案内に沿って、譲渡所得の項目を入力します。特例の適用に必要な入力項目が画面に表示されるため、指示を順に進めてください。マイナンバーカードや電子証明書の準備が必要になる点も、早めに確認しておくと安心です。
エクセルや入力用様式を使うとき
計算明細書は、国税庁のサイトでPDF様式や入力用の様式が公開されている場合があります。エクセルなどで計算する場合も、最終的には国税庁の正式な様式に転記して提出します。自作の計算表は、あくまで検算用にとどめましょう。
令和7年分・令和8年分など、年分ごとの注意
検索では「令和7年」「令和6年」など年分を付けて様式を探す方が多くいます。様式の見た目や記入欄は毎年少しずつ変わるため、売却した年の申告に合う最新の年分を使うのが原則です。古い年分の様式を使うと、書類の差し替えを求められる可能性があります。
3,000万円特別控除(空き家特例)との関係
被相続人が住んでいた家を相続して売る場合は、空き家の3,000万円特別控除が使える場合があります。ただし、同じ譲渡について取得費加算の特例と重複して使えないとされています。どちらが有利かは、譲渡益と納めた相続税額で変わるため、両方で試算して比較しましょう。
提出前のチェックシート(確認リスト)
- 相続税が実際に課税されている(納税した)か
- 売却日が、申告期限の翌日から3年を経過する日までか
- 相続税の申告書から、金額を正しく転記したか
- 売った財産ごとに明細書を作成したか
- 譲渡所得の内訳書と金額が一致しているか
- 3,000万円特別控除と、どちらを使うか決めたか
- 最新の年分の様式を使っているか
よくある間違いと注意点
よくあるのは、相続税の申告期限を「亡くなった日から3年」と勘違いしてしまうケースです。実際には申告期限の翌日から3年のため、期間は長めです。また、相続税を納めていない人が使おうとして、対象外になる例もあります。税額の計算は複雑なので、不安なときは税理士に確認してください。相続した不動産の名義変更や共有名義の整理が済んでいないと、売却が遅れて期限に間に合わなくなることもあるため、共有名義の整理の記事 も参考にしてください。
水戸市で相続した不動産を売るときのポイント
水戸市内の相続不動産は、土地の形状や接道、築年数、空き家になっている期間などで売却方法が変わります。特例の期限から逆算して、査定、売却活動、引渡しまでのスケジュールを組むことが大切です。親族間で売買する場合の税金は 贈与と譲渡の違い で解説しています。借地権付きの土地は 借地権の相続 もご覧ください。
遺産分割・相続税の納付と取得費加算の関係(事例で確認)
取得費加算の特例は、相続税を納付した事実が前提です。そのため、遺産分割協議が長引いて相続税の申告・納付が遅れると、売却の時期も後ろにずれ込みます。協議がまとまらない間は、相続登記ができず売却の手続きに入れないことも多いため、早めの遺産分割が結果的に節税の選択肢を広げます。
代償分割や配偶者の税額軽減があるとき
不動産を1人が取得し、ほかの相続人へ代償金を支払う代償分割の場合も、課税価格や取得した財産の価額をもとに加算額を計算します。配偶者の税額軽減を使って納めた相続税が少ないときは、加算できる額も小さくなる点に注意が必要です。債務や葬式費用の控除がある場合の課税価格の扱いは、相続税の申告書の記載と必ず照合してください。
概算取得費5%との違いと時期の考え方
購入時の資料が見つからず概算取得費(売却価格の5%)で計算する場合でも、取得費加算の特例は併用できます。売却の時期は、相続税の申告期限の翌日から3年を経過する日が目安です。相続登記の完了時期や、贈与との関係、税務調査での確認事項も踏まえ、売却日と資料の準備を早めに進めましょう。必要な資料の目次を作っておくと、税理士への相談もスムーズです。
まとめ:期限と計算式を押さえて、早めに準備を
計算明細書は、取得費加算の特例を使うための必須書類です。相続税が課税されていること、申告期限の翌日から3年を経過する日までに売ること、確定申告書に計算明細書と内訳書を添付することが基本になります。3,000万円特別控除との比較も忘れずに行い、最終的な判断は税理士や税務署でご確認ください。
相続した不動産の売却や買取でお悩みの方は、ハウスドゥ 家・不動産買取専門店 県庁水戸へお気軽にご相談ください。お電話は 0120-565-072、お問い合わせフォームからも承っています。
よくある質問(FAQ)
計算明細書はどこでもらえますか?
国税庁のホームページ(確定申告書等作成コーナーや申告書の様式のページ)から入手できるほか、管轄の税務署でも受け取れます。水戸市内であれば水戸税務署が窓口になります。様式は年分ごとに更新されることがあるため、申告する年分の最新様式を使ってください。
相続税がかかっていなくても、取得費加算の特例は使えますか?
使えません。この特例は、相続や遺贈で財産を取得した人に相続税が課されていることが前提です。基礎控除以下で相続税の申告自体が不要だった場合は対象外になります。
相続した土地を売ったあと、いつまでに確定申告すればよいですか?
譲渡した年の翌年2月16日から3月15日までが原則です(土日に当たる場合は翌平日)。計算明細書は譲渡所得の確定申告書に添付して提出するため、売却した年の分をその期間内に申告します。
e-Taxで申告する場合、計算明細書も電子で提出できますか?
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って譲渡所得の項目を入力すると、特例に関する明細書を作成・添付できる仕組みが案内されています。入力画面の手順は年分ごとに変わるため、実際の申告時は画面の指示に従ってください。
相続税の申告期限から3年を過ぎて売却してしまいました。もう使えませんか?
期限を過ぎて譲渡した場合は、取得費加算の特例の対象外になります。ただし、空き家の特例や、通常の取得費(概算取得費を含む)の計算など、ほかの方法で税負担を整理できる場合があります。まずは売却の時期を決める前にご相談ください。
被相続人居住用の空き家の3,000万円特別控除と、取得費加算の特例は両方使えますか?
同じ譲渡について、重複しては適用できないとされています。どちらが有利かは、譲渡益の大きさや納めた相続税額で変わるため、見積もりを比べて選びます。最終判断は税理士や税務署でご確認ください。
株式を相続して売った場合も、同じ計算明細書で大丈夫ですか?
取得費加算の特例は、土地や建物だけでなく株式等の譲渡にも使えます。株式の場合は「譲渡所得の内訳書(株式等用)」など、土地建物とは別の内訳書を使うため、必要書類を取り違えないようにしましょう。
相続税の納付が遅れていたり、遺産分割協議がまとまっていない場合でも売却できますか?
遺産分割協議がまとまらないと、相続登記ができず売却手続きが進みにくくなります。取得費加算の特例には期限があるため、協議・納付・売却の順番を逆算して早めに専門家へ相談しましょう。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


