
結論:土地の相続税は、「土地の評価額(路線価方式または倍率方式)」を出し、小規模宅地等の特例などで減額したうえで、基礎控除「3,000万円+600万円×法定相続人の数」を超える部分にかかります。申告・納税の期限は、亡くなったことを知った日の翌日から10か月以内です。
土地は預貯金と違い、「いくらの財産なのか」が見た目では分かりません。そのため、土地の相続税では評価の方法を知ることが第一歩です。この記事では、水戸市をはじめ茨城県で土地を相続する方に向けて、土地の相続税の基本、評価額の計算方法、使える特例、払えないときの対処、相続した土地の売却まで順番に解説します。ハウスドゥ 家・不動産買取専門店 県庁水戸では、相続した土地・実家のご相談を承っています。
- 土地の相続税とは?まず押さえたい基本(土地 相続税)
- 土地の相続税評価額の計算方法|路線価方式と倍率方式
- 評価額を下げる補正・減額|不整形地・無道路地・セットバックなど
- 小規模宅地等の特例|土地の相続税を最大80%減額
- 土地の相続税の税率と計算の流れ
- 相続税の申告・納税の期限と必要書類
- 土地の相続税が払えないときの対処法
- 相続した土地を売る・手放すときのポイント
- 土地の相続税の節税と生前対策|贈与税・非課税の考え方
- 相続税の申告を依頼するときの費用と税理士事務所の選び方
- 水戸市で土地の相続・売却を相談するなら
- ハウスドゥ 家・不動産買取専門店 県庁水戸にできること
- まとめ:土地の相続税は「評価」と「特例」の確認から
- よくある質問(FAQ)
土地の相続税とは?まず押さえたい基本(土地 相続税)
相続税は、亡くなった方(被相続人)の財産を相続や遺贈で受け取ったときにかかる税金です。土地・建物などの不動産、預貯金、有価証券、生命保険金などがすべて対象になり、土地の相続税は「土地の評価額」を基に計算されます。
土地の相続税がかかる人・かからない人
財産の合計額が基礎控除以下であれば、相続税はかかりません。基礎控除は「3,000万円+600万円×法定相続人の数」で、たとえば法定相続人が配偶者と子2人の3人なら4,800万円です。水戸市内の自宅の土地が基礎控除の範囲内に収まる家庭も多く、この場合は申告も不要なのが一般的です。ただし特例を使って税額をゼロにする場合は、申告が必要になることがあります。
土地を相続したときの全体の流れ
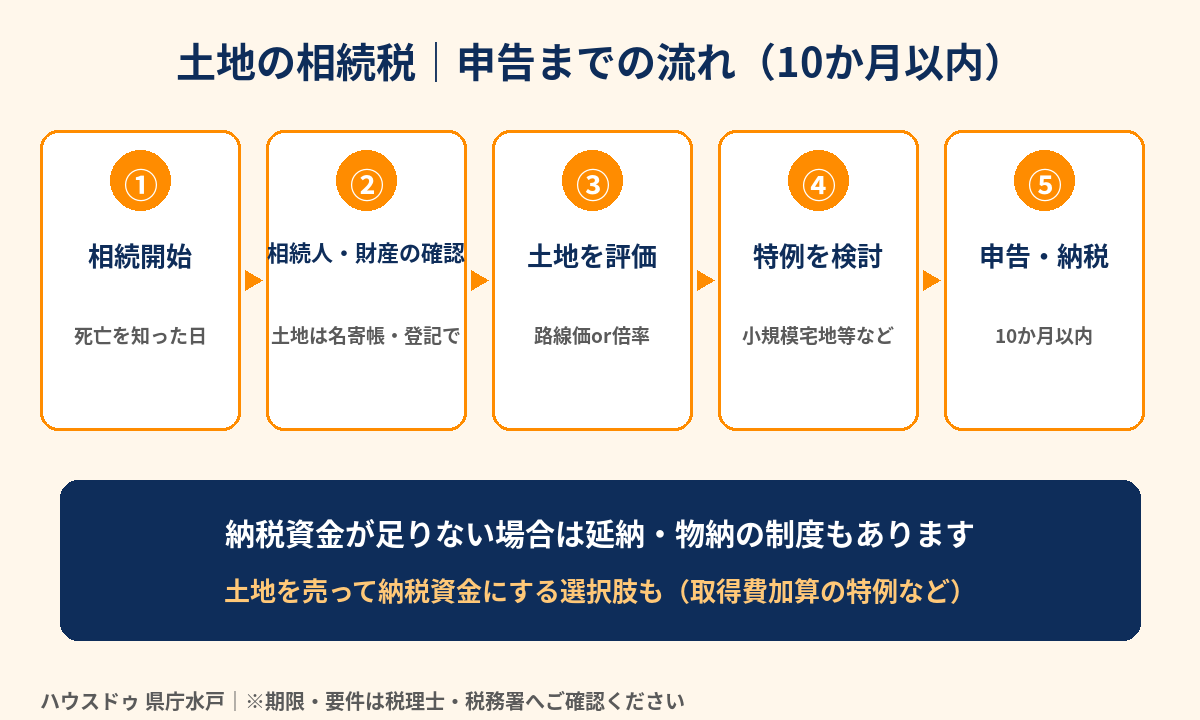
おおまかには「相続人と財産の確認→土地の評価→特例の検討→申告・納税」の順に進みます。申告期限は10か月と意外に短く、土地の評価や遺産分割の話し合いに時間がかかるため、早めの着手が大切です。
土地の相続税評価額の計算方法|路線価方式と倍率方式
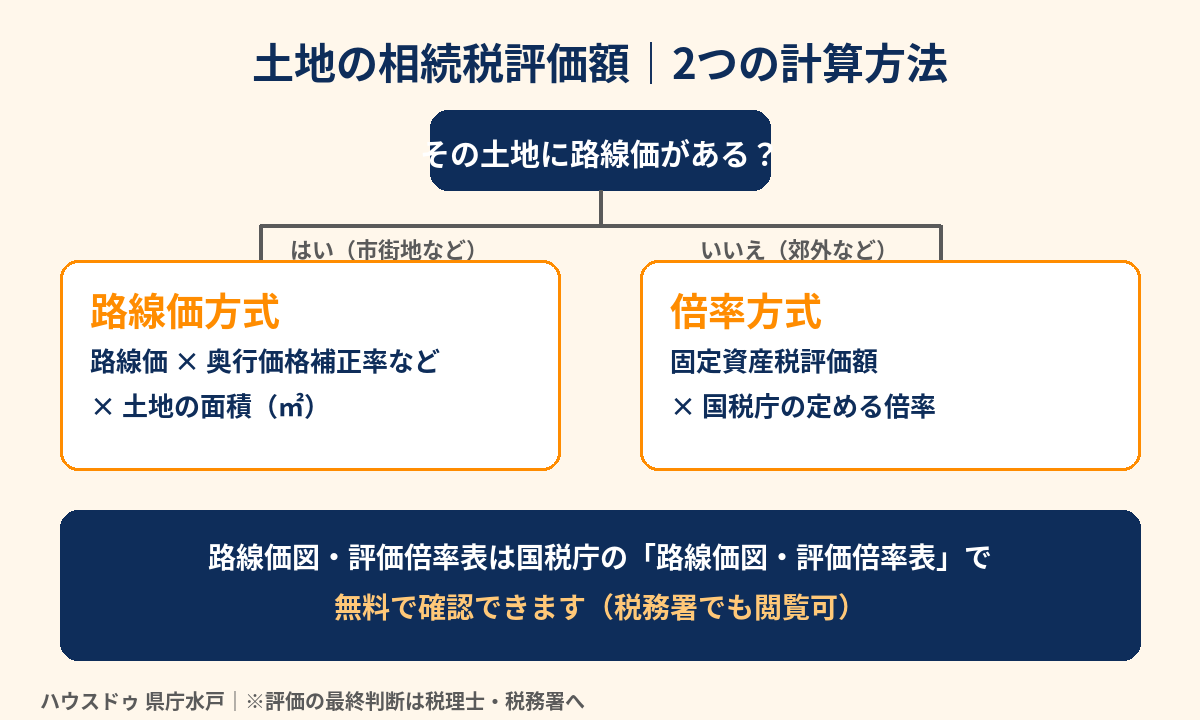
土地の相続税評価額は、時価(実際に売れる価格)とは異なり、国税庁が定める基準で計算します。おもに「路線価方式」と「倍率方式」の2つがあり、どちらを使うかは土地のある地域で決まっています。
路線価方式:市街地の土地の評価額
路線価がある地域では、「路線価×奥行価格補正率などの補正率×地積(㎡)」で評価額を出します。路線価は道路に面した土地の1㎡あたりの価格で、国税庁の路線価図で確認できます。見方は路線価とは?国税庁「路線価図」の見方・調べ方で詳しく解説しています。
倍率方式:路線価がない地域の土地の評価額
郊外や農村部など路線価が定められていない地域では、「固定資産税評価額×国税庁が定める倍率」で評価します。固定資産税評価額は毎年の納税通知書や課税明細書で確認できます。なお、固定資産税の路線価と相続税の路線価は別のものです。違いは固定資産税路線価と相続税路線価の違いをご覧ください。
計算例:路線価15万円/㎡・150㎡の自宅敷地(仮の数字)
あくまで説明用の仮の数字ですが、路線価が1㎡あたり15万円、補正率が1.0、面積が150㎡の土地なら、評価額は15万円×1.0×150㎡=2,250万円です。後述する小規模宅地等の特例(特定居住用宅地等・80%減)が使えれば、減額後は450万円となり、相続税の負担が大きく下がります。実際の評価は土地の形や条件で変わるため、あくまで目安として考えてください。
評価額を下げる補正・減額|不整形地・無道路地・セットバックなど
土地の形や接する道路の状況によっては、評価額を減額できる場合があります。代表的なものは次のとおりです。
不整形地・間口が狭い土地・奥行が長い土地
三角形やいびつな形の不整形地、間口が狭い土地、奥行が極端に長い土地は、使い勝手が悪いため、不整形地補正率・間口狭小補正率・奥行長大補正率などで評価額を減らせます。補正率は形状で変わり、手計算は難しいため、専門家の確認をおすすめします。
無道路地・セットバックが必要な土地
道路に接していない無道路地は、通路を確保する必要があるため、評価額を減額できます。また、建築基準法上の道路の幅が足りずセットバック(敷地の後退)が必要な土地は、後退する部分を70%減で評価する取り扱いがあります。
雑種地・貸家建付地・貸駐車場の土地
駐車場や資材置き場などの雑種地は、近隣の土地を基に評価します。アパートなど他人に貸している建物の敷地(貸家建付地)は、借地権割合や借家権割合(30%)を使って自用地より低く評価でき、貸駐車場の土地も使い方によって評価が変わります。借地権の相続についてはこちらも参考になります。
小規模宅地等の特例|土地の相続税を最大80%減額
土地の相続税対策で最も効果が大きい制度が、小規模宅地等の特例です。亡くなった方が住んでいた土地や事業に使っていた土地について、一定の面積まで評価額を減額します。
| 区分 | 上限面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅の土地) | 330㎡ | 80% |
| 特定事業用宅地等(事業用の土地) | 400㎡ | 80% |
| 貸付事業用宅地等(貸付けていた土地) | 200㎡ | 50% |
自宅の土地で特例を使える人
自宅の土地では、配偶者が取得する場合は原則として要件なしで使えます。同居していた親族が取得して申告期限まで住み続け所有する場合などにも適用されます。別居の子が使えるのは「家なき子」の要件を満たす場合などに限られ、要件は細かく定められています。
特例を使うときの注意点
この特例は、申告期限までに遺産分割が終わっていないと原則として使えません(未分割の場合は、期限後3年以内の分割見込みなどの手続きがあります)。また、特例を使った結果、税額がゼロになる場合でも申告は必要です。適用の判断は専門的なため、税理士や税務署にご確認ください。
土地の相続税の税率と計算の流れ
相続税は、遺産の総額から基礎控除を引いた「課税遺産総額」を、いったん法定相続分で分けたものに税率をかけて合計額を出し、実際の取得割合で各人に割り振る仕組みです。税率は次の速算表のとおり、金額が増えるほど高くなります。
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
配偶者には「配偶者の税額軽減」があり、法定相続分または1億6,000万円のいずれか多い金額までは相続税がかからない仕組みです。ご自身のケースの税額は、税理士のシミュレーションで確認するのが確実です。
相続税の申告・納税の期限と必要書類
申告・納税は、亡くなったことを知った日の翌日から10か月以内に、被相続人の住所地の税務署へ行います。土地に関する主な添付書類は次のとおりです。
- 戸籍謄本・法定相続情報一覧図
- 遺産分割協議書と印鑑証明書(遺産分割をした場合)
- 土地の登記事項証明書・固定資産税の評価証明書や名寄帳
- 路線価図・評価倍率表の写し、地積測量図・公図
- 小規模宅地等の特例を使う場合の添付書類
土地の書類は水戸市役所や法務局で取得できます。書類集めに時間がかかるため、早めの準備が欠かせません。
土地の相続税が払えないときの対処法
土地が主な財産で現金が少ない場合、相続税を一括で払えないことがあります。その場合の選択肢は主に次の3つです。
延納:分割して納める
金銭で一括納付できない場合、担保の提供などの要件を満たせば、年払いで分割して納める延納が認められます。延納には利子税がかかります。
物納:土地などで納める
延納でも納付が難しい場合に限り、土地などの財産で納める物納が認められます。管理や処分が難しい不動産は受け付けられないことがあり、手続きのハードルは高めです。
土地を売却して納税資金にする
現実的な方法として、相続した土地を売却して納税資金にする方法があります。相続税を払った方は、売却時に取得費加算の特例で譲渡所得税を減らせる場合があります。売却の手順は水戸市の相続不動産売却の手順で解説しています。
相続した土地を売る・手放すときのポイント
相続した土地は、「持ち続ける」「活用する」「売却する」「手放す」の4つの選択肢があります。茨城県内では、使い道のない土地を持て余すケースも少なくありません。
相続登記は3年以内の義務
2024年4月から相続登記が義務化され、土地を相続したと知った日から3年以内に名義変更の登記が必要です。売却する場合も、先に相続登記を済ませる必要があります。
空き家の3,000万円特別控除
亡くなった方が一人で住んでいた家を相続し、一定の要件を満たして家屋(耐震リフォーム後)または解体後の敷地を売却すると、譲渡所得から最大3,000万円を控除できる特例があります。期限や要件が定められているため、事前にご確認ください。
相続土地国庫帰属制度という選択肢
要件を満たす土地は、負担金を納めて国に引き取ってもらう制度もあります。ただし建物がある土地や境界が不明確な土地などは対象外になり、審査手数料もかかります。まずは売却できないかを確認し、難しい場合にこの制度を検討する流れが一般的です。
売却は「仲介」か「買取」か
仲介は市場で買主を探すため高く売れる可能性がある一方、時間がかかります。買取は不動産会社が直接買い取るため、現金化が早く、納税期限(10か月)が迫っているときに向いています。
土地の相続税の節税と生前対策|贈与税・非課税の考え方
土地の相続税は、亡くなる前の準備で負担が変わることがあります。ただし、制度には各種の要件や限度があり、やり方を誤ると逆に税負担が増えるため、必ず専門家に確認しましょう。
生前贈与と贈与税の基礎
生前贈与には、年間110万円の基礎控除がある暦年課税と、2,500万円までの特別控除がある相続時精算課税があります。ただし暦年課税では、相続開始前7年以内(段階的に延長)の贈与が相続財産に加算される場合があり、期待したほど節税にならないこともあります。土地を贈与すると、贈与税のほか登録免許税・不動産取得税もかかるため、費用の比較が必要です。
配偶者控除・生命保険の非課税枠
婚姻期間が20年以上の夫婦間で居住用不動産を贈与する場合は、贈与税の配偶者控除(最大2,000万円)があります。また、生命保険の死亡保険金には「500万円×法定相続人の数」の非課税枠があり、納税資金の準備に役立ちます。
税額控除:未成年者控除・障害者控除
相続人が未成年者の場合は、18歳になるまでの年数1年につき10万円を税額から引く未成年者控除があります。障害者控除は、85歳になるまでの年数1年につき10万円(特別障害者は20万円)です。いずれも対象になるかどうかの確認が必要です。
想定事例:マンションと自宅の土地を相続する場合
これは実在の事例ではなく、説明用の仮の設定です。父親が亡くなり、母親と子2人が自宅の土地・建物と預貯金を相続するケースを考えます。母親が自宅の土地を取得して住み続ければ、小規模宅地等の特例と配偶者の税額軽減を組み合わせ、相続税がかからない可能性があります。一方、子が取得して売却する場合などは要件が変わるため、遺産分割の前に確認が欠かせません。区分所有のマンションも、敷地の持分が土地として評価されます。
相続税の申告を依頼するときの費用と税理士事務所の選び方
相続税の申告は自分で行うこともできますが、土地の評価は専門性が高く、評価の誤りは納めすぎや追徴課税につながります。税理士事務所へ依頼する場合の費用は、遺産の総額や土地の数、事務所によって異なるため、見積りを比較しましょう。
依頼前に準備しておく資料
登記事項証明書、固定資産税の納税通知書、名寄帳、通帳、保険証券、戸籍関係の資料などを用意すると、算出がスムーズです。土地が複数ある場合は、地目や利用状況(自宅・賃貸・駐車場・農地など)をメモしておくと役立ちます。
相談先を選ぶポイント
相続税の申告実績や、不動産評価の経験があるか、初回の無料相談などサポート内容が分かりやすいかを確認しましょう。不動産の売却を検討している場合は、税理士と不動産会社が連携できると、納税資金の準備や売却時期の判断がしやすくなります。
水戸市で土地の相続・売却を相談するなら
水戸市は市街地の路線価エリアから郊外の倍率地域まで、土地の条件が大きく異なります。そのため、評価や売却の方針は土地ごとに考える必要があります。相続の全体像は親の遺産の調べ方もあわせてご覧ください。
税理士・司法書士との連携
相続税の申告は税理士、登記は司法書士が専門です。不動産の評価・売却は不動産会社の領域です。ハウスドゥ 県庁水戸では、必要に応じて専門家をご紹介し、連携しながらご案内します。なお、税務・法律の最終判断は専門家にご確認ください。
ハウスドゥ 家・不動産買取専門店 県庁水戸にできること
当店は、水戸市を中心に茨城県の不動産の売却・買取をお手伝いしています。相続した土地の査定、仲介と買取の比較、売却の進め方のご相談を承っています。ハウスドゥは全国に展開するブランドで、買取専門店ならではのスピード感で、納税期限が迫るケースにも対応します。
まとめ:土地の相続税は「評価」と「特例」の確認から
土地の相続税は、評価額(路線価方式・倍率方式)→特例の検討→基礎控除との比較の順に考えます。申告期限は10か月以内です。早めに土地の評価と財産の全体像を把握しましょう。
相続した土地の売却・整理は、ハウスドゥ 家・不動産買取専門店 県庁水戸へお気軽にご相談ください。お電話は 0120-565-072、お問い合わせフォームからも承っています。
よくある質問(FAQ)
土地の相続税はいくらからかかりますか?
相続財産の合計額(土地・建物・預貯金など)が、基礎控除の「3,000万円+600万円×法定相続人の数」を超える場合に相続税がかかります。たとえば法定相続人が3人なら基礎控除は4,800万円です。土地は評価額(路線価方式または倍率方式)で金額を出し、小規模宅地等の特例などを使った後の金額で判定します。
土地の相続税評価額はどうやって計算しますか?
市街地など路線価がある土地は「路線価×奥行価格補正率などの補正率×地積(㎡)」、路線価がない地域は「固定資産税評価額×国税庁が定める倍率」で計算します。路線価図・評価倍率表は国税庁のホームページで確認できます。不整形地や無道路地などは補正や減額の計算が必要になるため、税理士へご相談ください。
小規模宅地等の特例とは何ですか?
亡くなった方の自宅や事業用の土地について、一定の面積まで評価額を50〜80%減額できる制度です。自宅の土地(特定居住用宅地等)は330㎡まで80%減が代表例です。取得する人の要件(配偶者、同居親族など)があり、申告期限までに遺産分割が終わっていることなども必要です。適用の可否は税理士や税務署でご確認ください。
相続税の申告と納税の期限はいつですか?
被相続人が亡くなったことを知った日の翌日から10か月以内に、被相続人の住所地を所轄する税務署へ申告・納税します。期限を過ぎると延滞税などがかかるおそれがあります。遺産分割が間に合わない場合でも、いったん法定相続分で申告する方法があるため、早めに専門家へ相談しましょう。
相続税が払えない場合はどうなりますか?
現金で一括納付できない場合、一定の要件のもとで分割して納める「延納」や、土地などの財産で納める「物納」の制度があります。いずれも申請期限や担保の提供などの要件があります。また、相続した土地を売却して納税資金にする方法もあります。早めに税務署や税理士へご相談ください。
生前贈与で土地の相続税は減らせますか?
生前贈与には暦年課税(年110万円の基礎控除)や相続時精算課税(特別控除2,500万円)がありますが、相続開始前7年以内(段階的に延長)の贈与は相続財産に加算される場合があります。贈与税のほか登録免許税・不動産取得税などの費用もかかるため、必ず税理士に確認してから進めましょう。
相続した土地を売ると税金は軽くなりますか?
相続税を払った方が相続した土地を売却する場合、一定期間内なら「取得費加算の特例」で譲渡所得税を減らせることがあります。また、要件を満たした空き家とその敷地の売却では、譲渡所得から最大3,000万円を控除できる特例があります。いずれも要件が細かいため、売却前に税理士へご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


