
結論:譲渡所得の「50万円の特別控除」は、土地や建物を売ったときの税金には使えません。国税庁のタックスアンサーNo.3152(譲渡所得の計算のしかた・総合課税)によると、50万円控除は土地建物や株式等以外の資産(総合課税の譲渡所得)に使う仕組みです。土地と建物の売却はNo.3202(譲渡所得の計算のしかた・分離課税)の考え方で、売却額から取得費と譲渡費用を引いて計算します。
この記事では、水戸市で自宅や実家の売却を考えている方が、売却益が小さいから非課税になると思い込んだり、逆に必要な特例を見落としたりしないよう、総合課税と分離課税の違い、土地建物の計算の流れ、申告前にそろえる資料を整理します。国税庁の公開情報(令和8年4月1日現在法令等と表示されたページ)と、不動産ポータルの解説記事をもとにまとめました。個別の税額や特例の適用は、税務署や税理士にご確認ください。
譲渡所得の50万円控除とは?土地建物には使えない理由
譲渡所得の50万円控除は、国税庁No.3152「譲渡所得の計算のしかた(総合課税)」に書かれている控除です。同ページでは、土地建物や株式等以外の資産を売ったときの譲渡所得が、給与所得や事業所得などと合わせて総合課税の対象になると説明されています。
計算式は「譲渡価額 −(取得費+譲渡費用)− 50万円」です。控除額50万円は、その年の長期の譲渡益と短期の譲渡益の合計に対する額で、短期と長期の両方があるときは先に短期の譲渡益から差し引きます。譲渡益の合計が50万円以下のときは、その金額までしか控除できません。
この式は考え方を示したもので、総合課税では長期譲渡所得の金額はその2分の1が課税の対象になるなど、税額までの計算には続きがあります。詳しくは国税庁No.3152で確認してください。
一方、土地や建物の売却は別の扱いです。No.3202「譲渡所得の計算のしかた(分離課税)」では、土地や建物を売ったときの譲渡所得は他の所得と分離して計算するとされています。そのため、「売却益が50万円以内ならかからない」「売却益から50万円を引ける」と考えると、計算がずれます。SUUMOやアットホームなどの解説記事も、不動産には50万円控除を使えないという同じ結論を示しています。
総合課税と分離課税の違いを比較表で確認
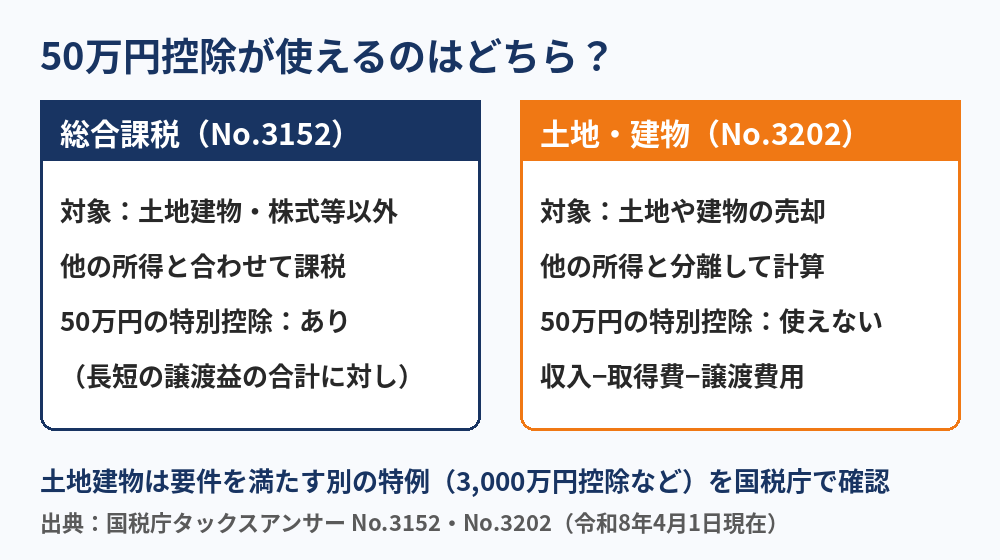
| 項目 | 総合課税の譲渡所得(No.3152) | 土地建物の分離課税(No.3202) |
|---|---|---|
| 主な対象 | 土地建物や株式等以外の資産 | 土地や建物 |
| 他の所得との関係 | 給与所得などと合わせて課税 | 他の所得と分離して計算 |
| 50万円の特別控除 | あり(長短合計に対して50万円) | この控除は使えない |
| 長期・短期の区分 | 取得から売るまでの所有期間が5年超か5年以内か | 売った年の1月1日時点の所有期間が5年超か5年以内か |
長期・短期の数え方も違う点に注意が必要です。土地建物は「売った年の1月1日」で5年を超えているかを見ます。売却が年末年始をまたぐ場合は「売った年」が変わるため、契約日と引渡日のどちらを基準にするか、税務署で確認すると安心です。相続や贈与で取得した場合は、原則として被相続人や贈与者が取得した日から数えます(国税庁No.3202)。
土地・建物を売ったときの譲渡所得の計算の流れ
土地建物の譲渡所得は、売った金額(収入金額)から取得費と譲渡費用を引いて計算します(国税庁No.3202、No.3208(長期譲渡所得の税額の計算))。
- 取得費:買ったときの購入代金や購入手数料に、その後の改良費・設備費を加えた額です。建物は所有期間中の減価償却費相当額を差し引きます。取得費が分からないときや、実際の取得費が譲渡価額の5パーセントより少ないときは、譲渡価額の5パーセントを取得費(概算取得費)にできます。
- 譲渡費用:売るために直接かかった費用です。仲介手数料、測量費、売買契約書の印紙代、借家人への立退料、建物を取り壊して土地を売るときの取壊し費用などがあげられています。
この計算には「50万円を引く」という段階がありません。そのかわり、要件を満たせば使える特例が別にあります。
数字で見る誤解:50万円を引くと計算がずれる(仮の例)
次の数字は、考え方を説明するための仮の例です。実際の税額を示すものではなく、特例や他の事情は考えていません。
| 項目 | 仮の金額 |
|---|---|
| 売った金額(収入金額) | 2,500万円 |
| 取得費(建物の減価償却後の額を含む) | 2,000万円 |
| 譲渡費用(仲介手数料・測量費・印紙代など) | 100万円 |
| 譲渡所得(特例を使わない場合) | 400万円 |
この例では、譲渡所得は2,500万円 − (2,000万円 + 100万円) = 400万円です。ここから50万円を引いて350万円とするのは、土地建物では誤りです。所有期間が売った年の1月1日で5年を超える場合、国税庁No.3208では「税額=課税長期譲渡所得金額×15%(住民税5%)」とされ、復興特別所得税は基準所得税額に2.1%の税率を掛けて計算するとあります。15%に復興特別所得税(15%×2.1%=0.315%)と住民税5%を足すと20.315%で、400万円なら約81万円が目安です(特例や他の事情を考えない仮の計算)。所有期間が5年以下の短期は税率が異なるため、国税庁の案内や税務署で確認してください。
もし自宅の売却で3,000万円特別控除などの要件を満たせば、計算は大きく変わります。国税庁No.3208の注にも、特別控除額は通常ありませんが、マイホームを売ったときの特例(3,000万円の特別控除)など各種の特例がある、と書かれています。これは「50万円控除」とは別の制度です。
土地建物の売却で確認したい主な特例(要件は個別に確認)
不動産の売却には、50万円よりはるかに大きい特例があります。ただし、いずれも要件が細かく、確定申告をしないと適用を受けられません。
| 特例(例) | ひとことで | 確認先・参考記事 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 自宅を売るときに使える可能性がある | 国税庁No.3302(マイホームを売ったときの特例) |
| 取得費加算の特例 | 相続した不動産を売るとき、相続税の一部を取得費に加える | 取得費加算の計算明細書とは |
| 低未利用土地等の100万円控除 | 売却額などに上限があるなど要件が細かい | 国税庁の案内、税務署 |
相続した空き家には、被相続人の居住用財産に係る別の3,000万円控除があります。マイホームの特例とは要件が異なる別制度なので、関連記事の相続空き家3000万円控除で確認してください。
どの特例が自分の売却に当てはまるかは、住まなくなった時期、相続の有無、売却額、買主との関係などで変わります。特例の要件は改正されることがあるため、国税庁のタックスアンサーか税務署で最新の案内を確認してください。
水戸市で売却するとき、申告前にそろえる資料の確認表
税額の判断は税務署や税理士の役割です。不動産会社としては、売却の事実や費用を示す資料の整理をお手伝いできます。次の資料は、あとから探すと手間がかかります。
| 確認する資料 | 使う場面 |
|---|---|
| 売買契約書(売った金額・日付) | 収入金額、所有期間の判定 |
| 購入時の契約書・領収書・建築費の資料 | 取得費。分からないときは概算取得費(5パーセント)も検討 |
| 仲介手数料・測量費・印紙代・取壊し費用の領収書 | 譲渡費用 |
| 取得した日が分かる資料(登記事項証明書など) | 長期・短期の区分。相続の場合は被相続人の取得日 |
| 特例の要件を示す資料(住民票、相続の資料など) | 3,000万円控除など特例の確認 |
登記事項証明書が確定申告で必要になるかは、使う特例で変わります。詳しくは確定申告で登記事項証明書は必要かで整理しています。売却にかかる費用と税金の全体像は水戸市の不動産売却でかかる費用と税金、農地の譲渡所得は農地を売却したときの税金、相続した家の流れは水戸市の相続不動産売却の手順をご覧ください。
50万円控除が関係する場面と、関係しない場面
- 関係しにくい:自宅・実家・土地・アパートなど、土地や建物そのものの売却。
- 別に確認が必要:家財、骨董品、ゴルフ会員権など土地建物以外の資産を売る場合。総合課税になるものがあるため、国税庁No.3152を確認します。
- 分けて考える:家と一緒に家財や車を売る場合、土地建物とそれ以外では課税の扱いが異なる可能性があります。
よくある質問(FAQ)
不動産を売った譲渡所得から50万円を引けますか?
土地や建物の売却では引けません。国税庁No.3152の50万円控除は、土地建物や株式等以外の資産の総合課税の譲渡所得についての説明です。土地建物は国税庁No.3202の分離課税で、収入金額から取得費と譲渡費用を引いて計算します。
売却益が50万円以下なら、税金はかかりませんか?
土地建物の場合、「50万円以下なら非課税」という扱いにはなりません。譲渡所得が出た場合は、所有期間に応じた税率で計算されます。3,000万円特別控除などの特例の要件を満たすかどうかで結果が変わるため、税務署か税理士にご確認ください。
自宅を売るなら、50万円ではなくどんな控除がありますか?
居住用財産の3,000万円特別控除が代表的です。住んでいる家や、住まなくなってから一定期間内の家などが対象になりうる制度で、要件が細かく確定申告も必要です。国税庁No.3302(マイホームを売ったときの特例)で要件を確認してください。
取得費が分からないときはどうすればよいですか?
国税庁No.3202には、取得費が分からないときや実際の取得費が譲渡価額の5パーセントより少ないときは、譲渡価額の5パーセントを取得費(概算取得費)にできると書かれています。購入時の資料を探したうえで、税務署に相談してください。
土地建物の長期・短期はどう判断しますか?
売った年の1月1日時点で所有期間が5年を超えるものが長期、5年以下が短期です。相続や贈与で取得した場合は、原則として被相続人や贈与者が取得した日から数えます(国税庁No.3202)。
税金の相談は誰にすればよいですか?
税額の計算や特例の適用は、お住まいの地域を管轄する税務署や税理士にご相談ください。ハウスドゥ 家・不動産買取専門店 県庁水戸では、売却に必要な資料の整理と査定のご相談をお受けしています。税務代理、節税、非課税のお約束はできません。
売却の査定相談は、ハウスドゥ 家・不動産買取専門店 県庁水戸へ
水戸市の自宅・実家・土地の売却について、売却の流れや資料の整理から相談できます。税務の判断は税務署や税理士に確認いただき、不動産の査定と売却方法については当店がお答えします。お問い合わせは、フリーダイヤル0120-565-072、またはお問い合わせフォームからどうぞ。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


