
結論:農地を売ったときの税金は、「売却額 −(取得費+譲渡費用)=譲渡所得」に税率をかけて計算します。所有期間が5年を超えていれば約20.315%、5年以下なら約39.63%が目安です。相続した農地で取得費が分からない場合は売却額の5%で計算するため、税額が思ったより大きくなることがあります。
「農地 売却 税金」と検索する方の多くは、親から相続した田んぼや畑、使っていない農地を手放したいが、いくら税金がかかるのか分からない、特別控除は使えるのか知りたい、という状況です。この記事では、水戸市・茨城県で農地の売却を考える方に向けて、譲渡所得の計算のしかた、税率、特別控除、相続した農地の注意点、シミュレーションの考え方、売却前に確認したい許可の話までを順番に整理します。
なお、税金や制度は改正されることがあり、個別の事情で結論が変わります。実際の申告や判断では、税理士・水戸税務署・農業委員会へ必ずご確認ください。
農地を売却したときに税金がかかる場面とは?
農地を売って利益(売却益)が出たときは、その利益に対して「譲渡所得税」と住民税がかかります。売却額そのものに税金がかかるのではなく、売却額から買ったときの費用や売るための費用を引いた「利益」にかかる点がポイントです。
税金がかかるのは「利益が出たとき」
たとえば、取得費と譲渡費用を合わせた金額より高く売れた場合に、その差額が譲渡所得となり課税されます。逆に、買ったときより安く売れて損失が出た場合は、原則として税金はかかりません。ただし、損失を他の所得と相殺(損益通算)することは農地では原則できません。
農地の売却にかかる税金は主に2種類
売主が負担する主な税金は、国に納める所得税(復興特別所得税を含む)と、住民税の2つです。このほか、売買契約書に貼る印紙税などの諸費用があります。土地の売買に消費税はかかりません。
農地売却の税金の計算方法|譲渡所得の基本
農地売却の税金は、次の4ステップで計算します。まずは全体の流れを図で確認しましょう。
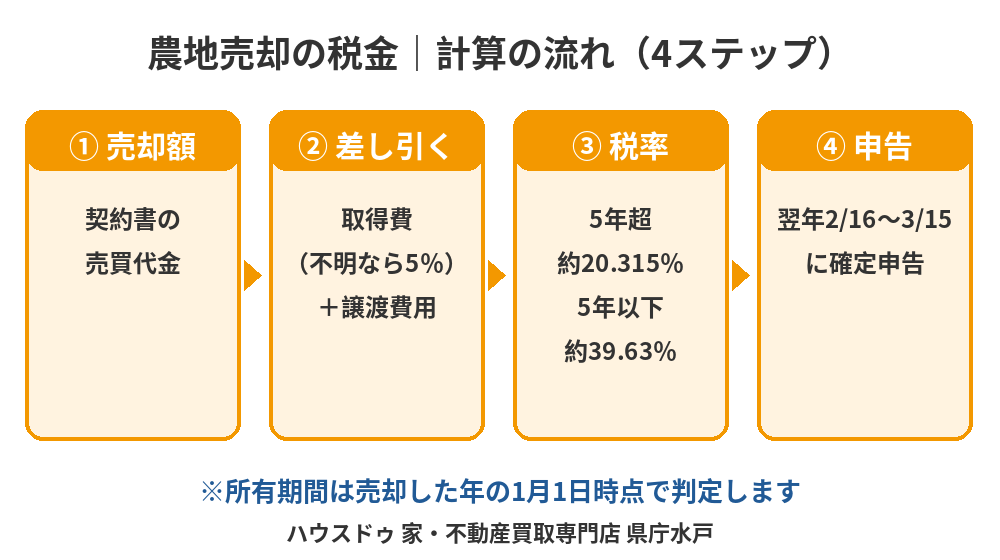
基本の計算式:売却額 −(取得費+譲渡費用)=譲渡所得
譲渡所得=売却額 −(取得費+譲渡費用)です。出てきた譲渡所得に、所有期間に応じた税率をかけて税額を求めます。
取得費とは?分からないときは売却額の5%
取得費は、その農地を買ったときの代金や購入手数料などです。建物と違い、土地は年数がたっても価値が減らない扱いのため、減価償却は行いません。購入時の契約書がなく取得費が分からない場合は、売却額の5%を取得費とみなして計算します。昔から持っている農地や相続した農地では、5%で計算するケースが少なくありません。
譲渡費用とは?仲介手数料・印紙税・測量費など
譲渡費用は、農地を売るために直接かかった費用です。たとえば、仲介手数料、売買契約書の印紙税、測量費、境界確認のための費用、農地転用の手続きにかかった費用の一部などが対象になりえます。何が譲渡費用になるかは個別に判断されるため、領収書は必ず保管しておきましょう。
農地売却の税率|長期譲渡と短期譲渡の違い
税率は、農地を所有していた期間で大きく変わります。判定の基準は、売った年の1月1日時点で所有期間が5年を超えているかどうかです。
| 区分 | 所有期間 | 所得税・復興税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡 | 5年超 | 15.315% | 5% | 約20.315% |
| 短期譲渡 | 5年以下 | 30.63% | 9% | 約39.63% |
相続した農地の所有期間は亡くなった方から引き継ぐ
相続した農地は、亡くなった方が取得した日から数えて所有期間を判断します。そのため、相続してすぐに売っても、多くの場合は長期譲渡(約20.315%)になります。
農地売却の税金シミュレーション|計算例(目安)
仮に、農地を1,000万円で売却し、取得費が不明(売却額の5%=50万円)、仲介手数料を約39.6万円((1,000万円×3%+6万円)+消費税)として、長期譲渡で計算してみます。
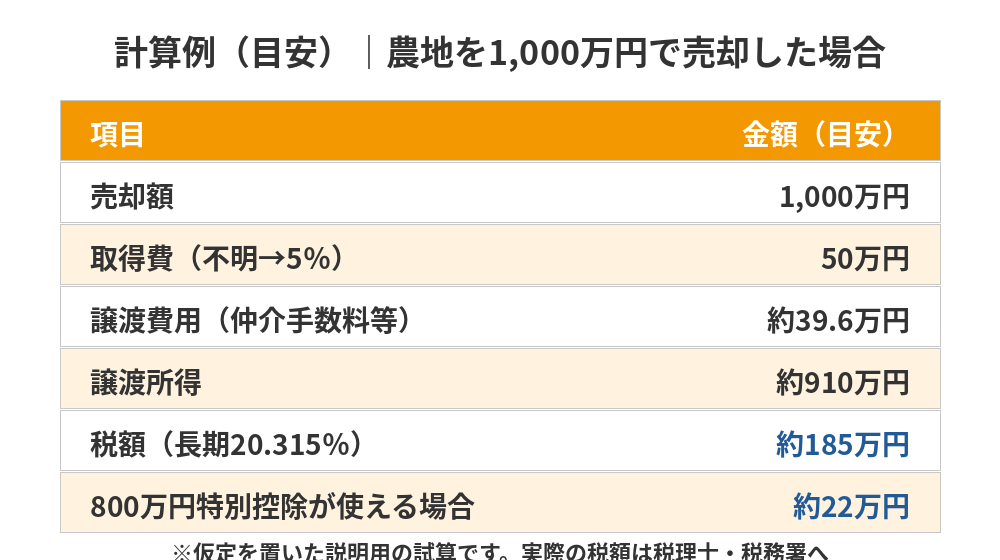
- 譲渡所得:1,000万円 − 50万円 − 約39.6万円 = 約910万円
- 税額(長期20.315%):約910万円 × 20.315% = 約185万円
- 手元に残る金額の目安:約775万円(測量費・登記費用などを除く)
これはあくまで仮定を置いた説明用の試算です。実際の取得費・譲渡費用・控除の有無で大きく変わるため、売却前に概算を税理士や不動産会社へ相談してください。
農地売却で使える特別控除(控除)の種類
農地売却には、条件を満たすと譲渡所得から差し引ける特別控除があります。いずれも要件が細かいため、使えるかどうかは売却前に確認が必要です。
農地保有合理化などの800万円特別控除
農地保有合理化などのために、一定の要件で農地を譲渡した場合には、譲渡所得から最大800万円を差し引ける特別控除があります。たとえば、農地中間管理機構(農地バンク)など、国が定める一定の相手へ譲渡する場合が該当します。先ほどの計算例でこの控除が使えると、課税される所得が約110万円まで下がり、税額は約22万円が目安になります。
公共事業による収用の場合の特別控除
道路などの公共事業で国や自治体に土地を売る(収用される)場合は、最大5,000万円の特別控除があります。通常の売買とは扱いが異なるため、買取の連絡を受けたら税務署へ確認しましょう。
居住用財産の3,000万円特別控除は農地には使えない
自宅を売ったときの3,000万円特別控除は、原則として農地そのものには使えません。農地を宅地に転用して家を建てて住んでいたなど、居住用財産として扱える場合を除き、別物として考えてください。
相続した農地を売る場合の税金のポイント
水戸市周辺でも、親から相続した農地を売りたいというご相談は多くあります。相続した農地ならではの税金の注意点を整理します。
取得費加算の特例(相続税を払った場合)
相続税を納めた方が、相続開始から3年10か月以内に相続した農地を売った場合は、納めた相続税の一部を取得費に加算できる「取得費加算の特例」があります。譲渡所得が減り、税額を抑えられる可能性があります。期限があるため、相続後は早めに売却時期を考えましょう。
相続税の納税猶予を受けている農地を売ると猶予が打ち切られる
農業を続けることを条件に相続税の納税が猶予されている農地を売却すると、猶予が打ち切られ、猶予されていた相続税と利子税を納めることになる場合があります。詳しくは、農地を生前に渡すには?許可と納税猶予の落とし穴でも整理しています。
相続放棄で農地だけ手放すことはできない
相続放棄は農地だけを選んで行うことはできず、財産全体が対象です。農地の扱いに悩んでいる方は、相続放棄で農地だけ放棄できる?管理責任・農業委員会・国庫帰属との関係も参考にしてください。
農地を売却する前に確認する3つのこと(税金以外)
税金の計算より前に、そもそも農地は自由に売れないという点を押さえておく必要があります。
農地法の許可(3条・5条)が必要
農地のまま売る場合は農地法3条、宅地などに転用して売る場合は農地法5条の許可が原則必要です。許可は農業委員会を通じて申請します。許可を受けない売買は無効になるおそれがあります。仕組みは農地の転用とは?農地法3条・4条・5条の許可と売却までの流れで詳しく解説しています。
農地の場所・面積・地目を確認する
売却したい農地の地番や地図は、eMAFF農地ナビなどで確認できます。使い方は農地ナビ(eMAFF農地ナビ)の使い方をご覧ください。市街化区域か市街化調整区域かで、転用のしやすさや売れ方が変わります。
毎年の固定資産税と売却時の費用も比べる
農地は持っている間も毎年固定資産税がかかります。保有を続けた場合の負担と、売却時の譲渡所得税を比べて判断する方も多くいます。固定資産税の計算は農地の固定資産税はいくら?計算方法・宅地や雑種地との違いが参考になります。
農地の売却にかかるその他の費用
譲渡所得税のほかに、次のような費用がかかります。
| 費用 | 内容の目安 |
|---|---|
| 仲介手数料 | 売買価格400万円超なら(価格×3%+6万円)+消費税が上限 |
| 印紙税 | 売買契約書に貼る。金額に応じて決まる(軽減措置あり) |
| 測量・境界確認費 | 土地の状況により異なる |
| 登記費用 | 相続登記や住所変更登記などが必要な場合 |
農地売却の税金を抑えるための方法
税金を抑えるために、売却前にできる確認や準備があります。
取得費が分かる資料を探しておく
購入時の契約書や領収書が見つかれば、5%で計算するよりも取得費を大きく計上でき、税額を抑えられる可能性があります。古い書類や通帳の記録なども探してみましょう。
売却の時期を考える(5年超・3年10か月)
所有期間が5年を超える時期や、相続税の取得費加算が使える3年10か月以内などの期限を意識して、売却のタイミングを決めることが大切です。
特別控除が使えるか事前に相談する
特別控除は、売却前に条件を満たしているか確認しておかないと使えないことがあります。早めに税理士や税務署へ相談しましょう。
水戸市で農地を売却するときの相談先
水戸市で農地を売る場合の主な相談先は次のとおりです。税金は水戸税務署または税理士、許可の手続きは水戸市農業委員会、売却そのものは農地の取り扱いに慣れた不動産会社です。農地買取を扱う会社の選び方は農地買取業者の選び方|田んぼ一反の値段・農地法の許可・売却の流れで整理しています。
ハウスドゥ 県庁水戸(買取専門店)への相談
ハウスドゥ 家・不動産買取専門店 県庁水戸では、水戸市を中心に茨城県内の不動産売却・買取のご相談をお受けしています。農地の売却は税金や許可の確認が欠かせないため、まずは状況をお聞きしたうえで、税理士・農業委員会などの専門家と連携しながら進め方をご案内します。お電話は0120-565-072、またはお問い合わせフォームからどうぞ。
よくある質問(FAQ)
農地を売ったときの税金はいくらですか?
売った金額から取得費と譲渡費用を引いた「譲渡所得」に税率をかけて計算します。所有期間が5年を超える長期譲渡なら所得税・復興特別所得税・住民税を合わせて約20.315%、5年以下の短期譲渡なら約39.63%です。たとえば売却額1,000万円・取得費不明(5%で計算)・仲介手数料などを引くと譲渡所得は約910万円となり、長期の場合の税額は約185万円が目安です。条件によって変わるため、実際の金額は税理士や税務署でご確認ください。
農地の売却で使える特別控除はありますか?
農地保有合理化などのために一定の要件で農地を譲渡した場合には、800万円の特別控除が使える制度があります。公共事業による収用の場合は別の特別控除(最大5,000万円)があります。居住用財産の3,000万円特別控除は、原則として農地そのものには使えません。適用には要件があるため、売却前に税務署や税理士へ確認することが大切です。
相続した農地を売るときの税金で注意することはありますか?
相続した農地は、亡くなった方の取得費と取得日を引き継ぎます。取得費が分からない場合は売却額の5%で計算するため、税額が大きくなりやすい点に注意が必要です。また、相続税を納めた場合は、相続開始から3年10か月以内の売却なら「取得費加算の特例」で譲渡所得を減らせる可能性があります。相続税の納税猶予を受けている農地を売ると猶予が打ち切られることもあります。
農地を売るには税金のほかに何が必要ですか?
農地は自由に売れず、農地法による許可(農地のまま売る場合は3条、宅地などに転用して売る場合は5条)が必要です。許可は農業委員会を通じて申請します。許可なしの売買は無効になるおそれがあります。このほか、仲介手数料・印紙税・測量費・登記費用などが売却時の費用としてかかります。
農地転用してから売ると税金は変わりますか?
農地転用の許可を受けて宅地などとして売っても、売却益にかかる譲渡所得税の考え方は基本的に同じです。ただし、農地のままより宅地のほうが売却額が高くなることがあり、その分だけ譲渡所得が増える場合があります。転用にかかる費用(造成費など)の扱いは個別の事情で異なります。
農地を売却した後の確定申告はいつ行いますか?
農地を売った年の翌年2月16日から3月15日ごろまでに、住所地を管轄する税務署へ確定申告をします(水戸市の場合は水戸税務署)。譲渡所得は分離課税のため、給与などとは別に計算します。売却で利益が出た場合は、住民税や国民健康保険料などにも影響することがあります。
農地の売却で損をしたら、他の所得と相殺できますか?
農地などの土地を売って損失が出ても、原則として給与所得など他の所得と損益通算することはできません。居住用財産を売った場合の特例とは扱いが異なります。損が出そうな場合も、売却の前に税理士へ確認しておくと安心です。
農地を売却する流れと契約時の注意点(買主・農用地区域・計画)
税金の計算とあわせて、実際の売却の流れも把握しておくと、時間のロスを防げます。
まず農用地区域かどうかを把握する
市町村の農業振興地域整備計画で「農用地区域」に定められた農地は、原則として転用ができず、売却先も農業を続ける買主に限られやすくなります。転用して売るには除外の手続きが必要になり、時間がかかります。売却を検討する際は、水戸市の農政担当窓口や農業委員会で、農用地区域かどうかを確認しましょう。
農地法の許可を条件にした契約が一般的
農地の売買契約は、農地法の許可が下りることを条件とする形で結ぶのが一般的です。許可が得られて初めて所有権が移るため、契約後に許可が下りなければ売買は成立しません。許可の申請から結果が出るまでには、数週間から数か月かかることがあります。
農地の利用状況と買主の条件を確認する
現在その農地を自分で耕作しているか、人に貸しているか、荒れているかで、売却の進め方が変わります。貸している場合は、借りている方との調整が必要になることがあります。買主が農家なのか、転用して建物を建てる目的なのかによって、必要な許可も売却価格も変わります。
税金が発生する年とタイミング
譲渡所得の税金は、売却した年の所得として発生します。収入に計上する時期は、原則として引渡しがあった日、または契約の効力が生じた日のどちらかを選べます。農地では許可の日が契約の効力発生日になるのが一般的です。年をまたぐ場合は、税務署や税理士に確認してください。
売らずに活用する選択肢も検討する
すぐに売るのではなく、農地中間管理機構(農地バンク)などを通じて貸し出す、農地として活用するという選択肢もあります。税金の面でも、売却と貸付では扱いが大きく変わります。不動産会社の買取サービスなどを利用する場合も、まず複数の方法を比べておすすめの進め方を相談すると安心です。
まとめ|農地売却の税金は「譲渡所得」と「控除・期限」の確認から
まとめると、農地売却の税金は、①売却額から取得費と譲渡費用を引いて譲渡所得を出す、②所有期間(5年超か以下か)で税率を決める、③使える特別控除や相続の特例がないか確認する、④農地法の許可と確定申告のスケジュールを押さえる、という順番で考えます。取得費が分からない場合は5%で計算するため、まず資料を探すことが重要です。農地の売却は税金も手続きも複雑ですので、早めに専門家へ相談し、無理のない進め方を選びましょう。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


