
配偶者の相続税控除(正式には「配偶者の税額軽減」)は、配偶者が取得した遺産が「1億6千万円」か「配偶者の法定相続分相当額」のどちらか多い金額までなら、配偶者には相続税がかからない制度です。ただし、申告書の提出が必要で、申告期限までに分割できていない財産は原則として対象外です。この記事では、水戸市で相続を迎えたご家族が迷いやすい仕組み・条件・手続きを、国税庁の情報に基づいて整理します。
※この記事は一般的な制度の説明です。個別の税額や適用の可否は、税務署または税理士にご確認ください。
配偶者の相続税控除(税額軽減)とは?まず結論
よく「配偶者控除」と呼ばれますが、相続税には、所得税のように金額を一律で差し引く「配偶者控除」という名前の控除はありません。検索でよく使われる「配偶者 相続税 控除」の正体は、配偶者の税額軽減という制度です。基礎控除(遺産総額から引く金額)とは別の仕組みなので、混同しないようにしましょう。
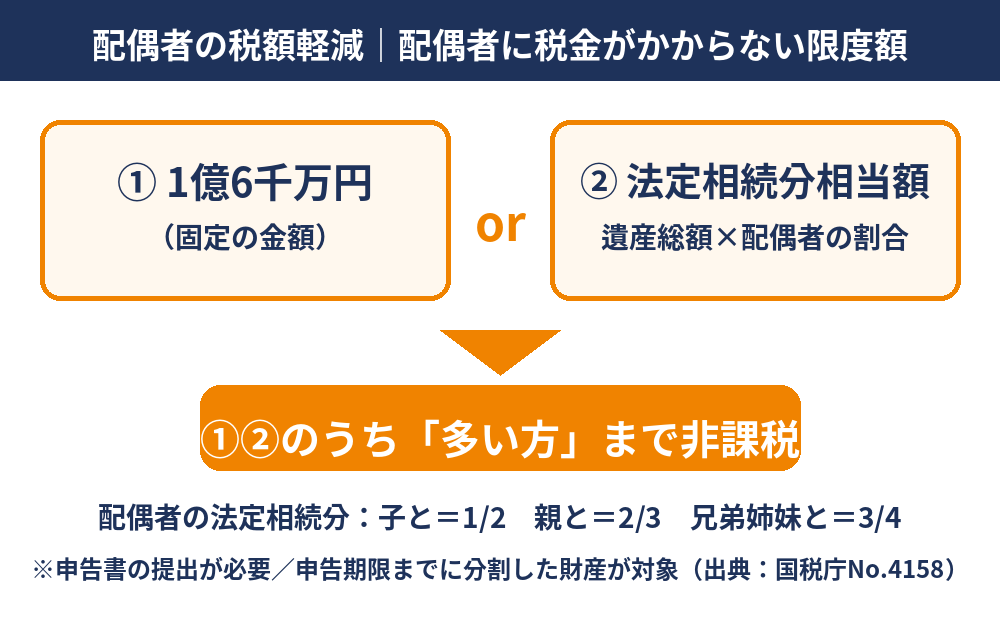
- 配偶者が取得した正味の遺産額が1億6千万円までなら、配偶者の相続税は0円になります。
- 1億6千万円を超えていても、配偶者の法定相続分相当額までなら0円になります。
- つまり、この2つのうち多い方が配偶者に税金がかからない限度額です。
【図解】配偶者の税額軽減の限度額
配偶者の法定相続分と、限度額が変わる目安
配偶者の法定相続分は、一緒に相続する人によって決まります(民法900条)。限度額の判定には、この割合に遺産総額(課税価格の合計)を掛けた金額を使います。
| 配偶者と一緒に相続する人 | 配偶者の法定相続分 | 限度額が1億6千万円を超える目安 |
|---|---|---|
| 子(直系卑属) | 2分の1 | 課税価格の合計が3億2千万円を超えるとき |
| 親(直系尊属) | 3分の2 | 課税価格の合計が2億4千万円を超えるとき |
| 兄弟姉妹 | 4分の3 | 課税価格の合計が約2億1,333万円を超えるとき |
※上の表は「法定相続分相当額が1億6千万円を超える遺産総額」を逆算した目安です。それ以下の遺産総額では、限度額は1億6千万円になります。実際の判定は、財産の評価や債務・葬式費用の控除を行った後の数字で行います。
計算例で見る:配偶者が取得する額で税額はどう変わる?
仕組みをイメージしやすいように、条件を単純にした仮の計算例を示します(実在の事例ではありません)。課税価格の合計2億円、相続人は配偶者と子2人、他の特例・加算・税額控除はないものとします。
- 基礎控除:3,000万円+600万円×3人=4,800万円
- 課税遺産総額:2億円−4,800万円=1億5,200万円
- 法定相続分で分けたと仮定した各人の取得金額:配偶者7,600万円、子3,800万円ずつ
- 相続税の総額:配偶者分1,580万円+子分560万円×2=2,700万円(速算表:5,000万円超1億円以下は30%−700万円、3,000万円超5,000万円以下は20%−200万円)
| 実際の分け方 | 配偶者の納税額 | 子2人の納税額(合計) | 家族全体の税額 |
|---|---|---|---|
| 配偶者0円・子が各1億円 | 0円 | 2,700万円 | 2,700万円 |
| 配偶者1億円・子が各5,000万円 | 0円 | 1,350万円 | 1,350万円 |
| 配偶者1億6千万円・子が各2,000万円 | 0円 | 540万円 | 540万円 |
配偶者が多く取得するほど、その時点(一次相続)の税額は小さくなります。ただし、これは「この時点の税額が小さくなる」という話であり、次の項目のとおり、最終的に得になるとは限りません。
配偶者の税額軽減を受けるための条件と注意点
1. 申告書の提出が必要(税額が0円でも)
この制度は、相続税の申告書を提出して初めて受けられます。軽減の結果、納める税額が0円になる場合でも、申告期限までに申告書と配偶者の税額軽減の明細などを提出しなければなりません。申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
2. 申告期限までに分割された財産が対象
対象になるのは、遺産分割や遺贈によって配偶者が実際に取得した財産です。申告期限までに分割できていない財産は、原則として対象になりません。分割がまとまっていない場合は、申告書に「申告期限後3年以内の分割見込書」を添付し、期限から3年以内に分割すれば軽減を受けられる場合があります。申告後に分割が成立したときは、分割成立の日の翌日から4か月以内に更正の請求を行う必要があります。
3. 隠蔽・仮装された財産は対象外
相続人が隠蔽または仮装していた財産は、配偶者の税額軽減の対象に含まれません。財産は漏れなく洗い出して申告することが前提です。
4. 必要書類の例
戸籍謄本など相続人を確認できる書類のほか、遺言書の写しや遺産分割協議書の写し(協議書には相続人全員の印鑑証明書を添付)など、配偶者が取得した財産がわかる書類が必要です。詳しくは管轄の税務署にご確認ください。
基礎控除との違い:どちらが先に使われる?
基礎控除は「3,000万円+600万円×法定相続人の数」で、相続を放棄した人がいても放棄がなかったものとして人数を数えます。養子は、被相続人に実子がいる場合は1人まで、いない場合は2人まで数えます。まず遺産総額から基礎控除を引いて相続税の総額を求め、それを実際の取得割合で配分したあと、配偶者の分に税額軽減が適用されるという順番です。基礎控除だけで足りるのか、軽減まで必要なのかは、遺産の総額で変わります。
「配偶者に全部相続」が必ずしも得とは限らない理由(二次相続)
配偶者が多く相続すると、一次相続の税額は小さくなります。しかし、その後に配偶者が亡くなる二次相続では、すでに配偶者がいないため配偶者の税額軽減は使えません。また、法定相続人が子のみになると、たとえば子2人なら基礎控除は3,000万円+600万円×2人=4,200万円と、一次相続より小さくなります。
そのため、一次相続だけでなく、二次相続まで見据えた分け方を考えることが大切です。一次相続でどこまで配偶者が取得するかは、配偶者の今後の生活資金や住まい、子の状況によっても変わるため、税理士などへの試算の相談をおすすめします。二次相続の考え方は、一人っ子の相続の早見表・二次相続の記事も参考になります。
遺産の中心が自宅などの不動産のとき:配偶者控除とあわせて確認したいこと
水戸市でも、遺産の大部分が自宅の土地・建物というご家庭は少なくありません。不動産が中心の場合は、現金のように分けにくいため、遺産分割が長引いて申告期限に間に合わない、という状況が起こりがちです。次の点をあわせて確認しましょう。
- 土地の評価:自宅の土地は、一定の要件を満たすと「小規模宅地等の特例」で評価額が下がる場合があります。詳しくは土地の相続税の計算・評価・小規模宅地等の特例の記事をご覧ください。
- 現金との違い:現金で相続したときの税金・基礎控除・申告の流れも、不動産との比較に役立ちます。
- 相続した家を売るとき:相続税とは別に、売却益には譲渡所得の税金がかかる場合があります。相続税を納めた場合の取得費加算などは、土地売却の税金・特別控除の記事や、取得費加算の明細書の書き方で解説しています。
- 兄弟や子と共有になるとき:不動産を兄弟で相続したときの分け方と売却の流れも確認しておくと安心です。
相続した不動産の売却は、ハウスドゥ 県庁水戸にご相談ください
相続税の申告期限(10か月)が迫る中で、「自宅を売って納税資金に充てたい」「使わない実家を手放したい」といったご相談は少なくありません。ハウスドゥ 県庁水戸は、水戸市の不動産買取・売却をお手伝いする不動産買取専門店です。税額の計算や申告そのものは税理士の領域ですが、売却の進め方・査定・スケジュールの整理は私たちがご相談をお受けします。
お電話:0120-565-072 / お問い合わせフォームはこちら
よくある質問(FAQ)
配偶者の相続税控除(配偶者の税額軽減)は、いくらまで非課税ですか?
配偶者が実際に取得した正味の遺産額が、1億6千万円と配偶者の法定相続分相当額のうち多い方の金額までであれば、配偶者に相続税はかかりません(国税庁No.4158)。たとえば法定相続分が2分の1で遺産総額が4億円の場合は、法定相続分相当額が2億円となり、1億6千万円より多いため2億円までが限度になります。
配偶者控除を使えば、相続税の申告は不要になりますか?
いいえ、不要にはなりません。配偶者の税額軽減は申告書を提出して初めて受けられる制度です。軽減によって納める税額が0円になる場合でも、期限までに申告書を提出し、配偶者の税額軽減の明細などを添付する必要があります。
遺産分割が決まっていない場合も配偶者控除は使えますか?
申告期限までに分割されていない財産は、原則として軽減の対象になりません。ただし、申告書に「申告期限後3年以内の分割見込書」を添付しておけば、申告期限から3年以内に分割した財産について、軽減を受けられる場合があります。やむを得ない事情がある場合の延長承認など細かな条件は、税務署または税理士にご確認ください。
基礎控除と配偶者控除はどう違いますか?
基礎控除は「3,000万円+600万円×法定相続人の数」で計算する、相続人全員に共通して遺産総額から差し引く金額です。一方、配偶者の税額軽減は、配偶者が取得した財産に対応する税額を減らす仕組みです。基礎控除を引いて税額を計算したあと、配偶者の分について軽減が働くという順番になります。
配偶者が全部相続すれば一番得ですか?
一概には言えません。一次相続の税額は小さくなっても、その後に配偶者が亡くなったときの二次相続では配偶者の税額軽減が使えず、基礎控除も法定相続人の減少で小さくなるため、全体の税額が増えることがあります。一次と二次をあわせた試算を、税理士などの専門家にご相談ください。
相続した自宅を売却する予定です。配偶者控除との関係はありますか?
相続税の申告と、相続した自宅の売却は別の手続きです。配偶者の税額軽減で相続税が0円でも、売却時には譲渡所得の計算が必要になります。相続税の申告期限(相続開始を知った日の翌日から10か月)が売却の段取りにも影響するため、申告と売却の順番を早めに整理しておくことをおすすめします。
まとめ
配偶者の相続税控除(税額軽減)は、「1億6千万円」と「配偶者の法定相続分相当額」のうち多い方まで、配偶者に相続税がかからない制度です。使うには申告書の提出と、期限までの分割(または分割見込書の添付)が必要で、税額が0円でも申告は省略できません。また、一次相続だけでなく二次相続まで見据えて分け方を考えることが大切です。不動産の売却を考えている場合は、早めに相談先を決めておくと、申告期限に向けた段取りが組みやすくなります。
【出典】国税庁 タックスアンサー No.4158「配偶者の税額軽減」、No.4152「相続税の計算」、No.4205「相続税の申告と納税」。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


