結論:現金(預貯金)を相続しても、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。基礎控除を超えた場合は、超えた部分に10%〜55%の税率がかかり、相続開始を知った日の翌日から10か月以内に申告・納付が必要です。水戸市で現金や預貯金を相続する方に向けて、基礎控除の計算、税率と税額の目安、不動産を相続した場合との違い、タンス預金や生命保険の扱い、申告の流れ、納税資金のつくり方までを順番に整理します。
なお、税制は改正されることがあります。ここに書いた金額や期限は目安です。実際の申告や判断は、水戸税務署、税理士などの最新の案内でご確認ください。
現金を相続したときの税金は?まず結論をわかりやすく
現金の相続にかかるのは「相続税」だけ
親や配偶者が亡くなって現金や預貯金を受け取ったとき、その現金に所得税や住民税がかかることはありません。課税されるのは相続税です。相続税は、現金・預貯金・不動産・有価証券・生命保険金など、亡くなった方の財産をすべて合算した「遺産総額」から、債務や葬儀費用、基礎控除などを差し引いて計算します。つまり、現金だけを相続した場合でも、遺産全体で判断することが大切です。
相続税がかかる人は全体の1割前後
相続税の課税対象になる人は、亡くなった方全体の1割前後とされており、多くの場合は基礎控除の範囲内で申告も納税も不要です。ただし、水戸市のように自宅の土地や建物と預貯金を合わせると、思ったより基礎控除に近づくケースもあります。「うちは大丈夫」と決めつけず、まず遺産の全体像を把握しましょう。
相続税の基礎控除とは?計算方法と法定相続人の数別の早見表
基礎控除の計算式は「3,000万円+600万円×法定相続人の数」
基礎控除は、相続税がかからない範囲を決める金額です。計算式は「3,000万円+600万円×法定相続人の数」で、相続人が多いほど控除額も増えます。法定相続人の数に数えるのは、相続放棄をした人がいてもその人を含めた人数です(放棄しても人数は変わりません)。また、養子は実子がいる場合は1人まで、実子がいない場合は2人までを数えます。
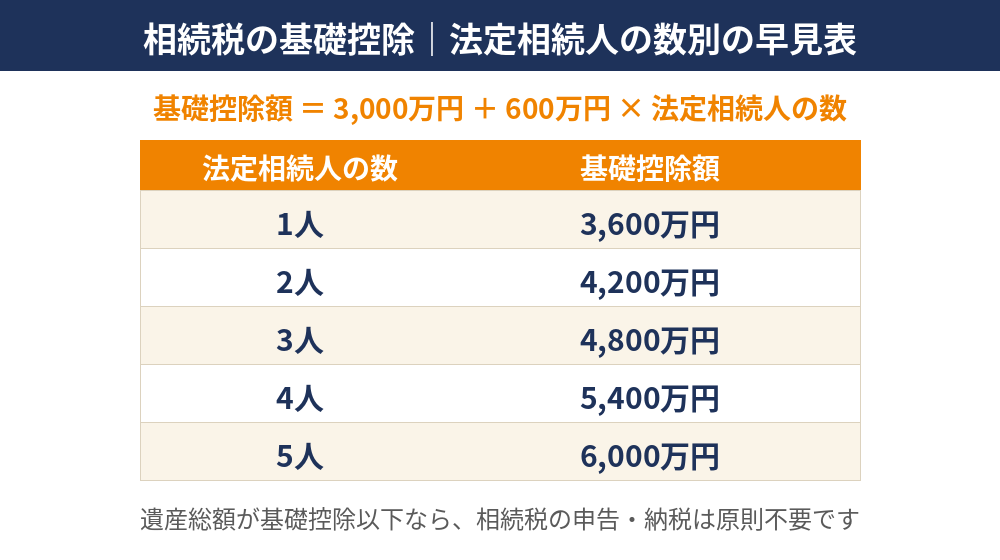
法定相続人の数別・基礎控除額の早見表
| 法定相続人の数 | 基礎控除額 | 主な例 |
|---|---|---|
| 1人 | 3,600万円 | 配偶者のみ、または子1人など |
| 2人 | 4,200万円 | 配偶者と子1人、子2人など |
| 3人 | 4,800万円 | 配偶者と子2人など |
| 4人 | 5,400万円 | 配偶者と子3人など |
| 5人 | 6,000万円 | 配偶者と子4人など |
遺産が基礎控除以下なら申告は原則不要
遺産の総額が基礎控除以下であれば、相続税の申告・納税は原則として不要です。ただし、小規模宅地等の特例や配偶者の税額軽減を使って税額をゼロにする場合は、基礎控除を超えていれば申告が必要になります。「特例を使えば税金が0円になるから申告しなくてよい」というのは誤りですので、ご注意ください。
現金相続の税金はいくら?税率の速算表と税額シミュレーション
相続税の税率と控除額(速算表)
相続税は、法定相続分で分けたと仮定した各人の取得額に、次の税率をかけて計算します。税率は10%から55%までの8段階です。
| 法定相続分の取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【例1】現金8,000万円を子2人が相続した場合
相続人が子2人で、遺産が現金8,000万円のみ、債務や葬儀費用を考えないと仮定します。基礎控除は3,000万円+600万円×2人=4,200万円で、課税対象は3,800万円です。これを法定相続分(1/2ずつ)で分けると各1,900万円となり、各人の税額は1,900万円×15%-50万円=235万円、合計で約470万円が目安となります。
【例2】現金1億円を配偶者と子2人が相続した場合
相続人が配偶者と子2人の場合、基礎控除は4,800万円で、課税対象は5,200万円です。配偶者は2,600万円、子は各1,300万円で計算すると、税額は配偶者340万円+子145万円×2人=合計で約630万円が相続税の総額の目安です。ここから、配偶者が取得した割合に応じて按分し、さらに配偶者の税額軽減(1億6,000万円または法定相続分のいずれか多い額まで非課税)を使うと、実際の納税額は大きく下がります。
現金と不動産の相続税の違い|評価額・特例・分けやすさ
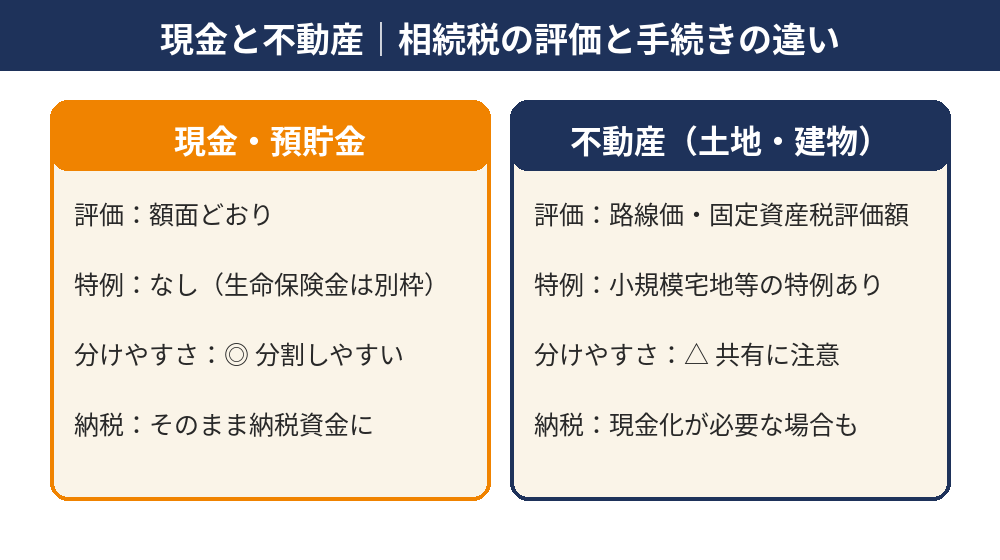
現金は額面どおり、不動産は評価額で計算される
現金や預貯金は、相続した日の残高がそのまま評価額になります。一方、土地は路線価(または倍率)、建物は固定資産税評価額で評価され、一般に市場価格より低くなります。同じ1億円の価値でも、現金で持っていた場合と不動産で持っていた場合では、相続税の課税価格が変わることがあります。土地の評価の詳しい方法は、土地の相続税とは?評価額の計算方法・小規模宅地等の特例で解説しています。
小規模宅地等の特例が使えるのは土地だけ
亡くなった方が住んでいた自宅の土地などは、一定の要件を満たすと、330平方メートルまでの部分について評価額を80%減額できる「小規模宅地等の特例」があります。この特例は土地にしか使えず、現金や預貯金には使えません。「現金で多く残すより、自宅を残して特例を使うほうが相続税は低くなりやすい」と言われるのはこのためです。
現金は分けやすく、不動産は分けにくい
現金は、相続人の間で公平に分割しやすい財産です。不動産は、共有にすると売却や活用の際に全員の同意が必要になるなど、あとで揉める原因になりやすい面があります。不動産と現金が混在する遺産では、不動産を相続する人が他の相続人へ現金を支払う「代償分割」や、不動産を売却して現金で分ける「換価分割」といった方法も検討されます。
| 比較項目 | 現金・預貯金 | 不動産(土地・建物) |
|---|---|---|
| 相続税の評価 | 残高(額面)どおり | 路線価・固定資産税評価額 |
| 主な特例 | 特になし(生命保険金は別枠) | 小規模宅地等の特例など |
| 分割のしやすさ | 分けやすい | 共有になりやすい |
| 納税資金 | そのまま使える | 売却して現金化が必要な場合も |
現金相続で見落としやすい注意点
タンス預金・名義預金も相続財産になる
自宅に保管されている現金(いわゆるタンス預金)や、子や孫の名義で預けていても実質的に亡くなった方が管理していた「名義預金」は、相続財産として課税対象になる可能性があります。税務署は預貯金の動きを細かく確認するため、申告漏れがあると加算税などの対象になります。財産目録には、通帳だけでなく手元の現金も忘れずに載せてください。
生命保険金・死亡退職金の非課税枠は「500万円×法定相続人の数」
生命保険金や死亡退職金は、受取人が相続人であれば「500万円×法定相続人の数」まで非課税になります。相続人が子2人なら1,000万円までが非課税の目安です。現金を生命保険に変えておくと、この非課税枠を使える点が相続対策として知られています。
亡くなる前の贈与は、相続税の対象に戻される場合がある
相続開始前の一定期間に相続人が受けた贈与は、相続税の課税価格に加算されます。この期間は、従来の3年から、令和6年以降の贈与について段階的に7年へ延長されています。節税のつもりの生前贈与が思わぬ結果にならないよう、生前贈与の現金は税務署にばれる?もあわせてご確認ください。
配偶者以外・一親等血族以外は相続税が2割加算される
相続や遺贈で財産を取得した人が、亡くなった方の配偶者・子・親(一親等の血族)以外の場合、算出された相続税額に2割が加算されます。孫(養子でない場合)や兄弟姉妹が現金を受け取る場合は、この加算の対象になります。
現金を相続する手続きと申告の流れ
口座は凍結される|預貯金の仮払い制度
金融機関が死亡を知ると、故人の口座は凍結されます。ただし、遺産分割が終わる前でも、相続開始時の預金残高の3分の1に法定相続分を掛けた額(同一の金融機関につき150万円が上限)までは、仮払いを受けることができます。葬儀費用などの当面の支払いに役立ちます。
相続税申告までの流れと期限
おおまかな流れは、(1)遺言書の有無の確認、(2)相続人と遺産の調査(戸籍・残高証明書など)、(3)遺産分割協議と協議書の作成、(4)預貯金の解約・名義変更、(5)相続税の申告と納付、です。申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。遺産を調べて評価するのに時間がかかるため、早めに着手しましょう。
申告は水戸税務署へ|税理士に相談するタイミング
申告書は、亡くなった方の住所地を管轄する税務署に提出します。水戸市内に住んでいた方であれば水戸税務署が窓口です。遺産に不動産が含まれる場合や、基礎控除に近い場合は、評価や特例の判断が難しくなるため、早めに税理士へ相談すると安心です。遺産が少ない場合の考え方は、親の遺産がない人の割合は?も参考になります。
相続税の納税資金が足りないとき|不動産の売却という選択肢
相続税は原則「現金で一括納付」
相続税は、期限までに現金で一括して納めるのが原則です。遺産の大半が自宅の土地や建物で、現金が少ない場合は、納税資金の確保が課題になります。延納(分割払い)や物納といった制度もありますが、要件があり、すべての方が使えるわけではありません。
不動産を売却して現金化する方法と取得費加算の特例
相続した不動産を売却して納税資金にする方法があります。相続税を支払った場合、相続開始の翌日から3年10か月以内に売却すれば、支払った相続税の一部を取得費に加算できる「取得費加算の特例」が使える場合があります。くわしくは相続財産の取得費加算の特例の書き方をご覧ください。また、一定の要件を満たす相続した空き家の売却では、3,000万円の特別控除が使える場合もあります。適用には期限や要件があるため、売却前に税務署や税理士へ確認してください。
期限から逆算して早めに査定を受ける
申告期限の10か月は、あっという間に過ぎます。不動産を売却して納税する場合は、査定、売却活動、契約、引き渡しに数か月かかることもあるため、期限から逆算して早めに動くことが大切です。不動産の評価から売却までの全体像は、土地家屋の遺産相続とは?で整理しています。
現金の相続と生前贈与の違い|暦年贈与110万円・相続時精算課税
暦年贈与は年間110万円まで贈与税がかからない
生きているうちに現金を渡す場合は、贈与税の対象です。暦年課税では、1月1日から12月31日までの1年間に受けた贈与の合計が110万円以下なら、贈与税はかかりません(国税庁の案内による基礎控除額)。ただし、相続の開始前の一定期間に受けた贈与は、相続税の計算で相続財産に加算される点に注意が必要です。
相続時精算課税制度のしくみとデメリット
相続時精算課税制度は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について選べる制度で、累計2,500万円までの特別控除が使えます。ただし、将来の相続の際に、贈与された財産を贈与時の評価額で相続財産に加算して相続税を計算する点と、一度選ぶと暦年課税に戻せない点がデメリットです。贈与の内容や時点によって取り扱いが異なるため、利用前に専門家へ確認してください。
生活費・教育費・配偶者控除など贈与税がかからない場合
扶養義務者から受ける通常必要な生活費や教育費、居住用不動産またはその取得資金を婚姻期間20年以上の配偶者から受ける場合の配偶者控除(2,000万円まで)など、贈与税がかからない仕組みもあります。教育資金の一括贈与の非課税制度などは期限や要件が改正されることがあるため、最新の内容をご確認ください。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年間の非課税枠 | 110万円 | 年110万円の基礎控除と累計2,500万円の特別控除 |
| 相続時の扱い | 一定期間内の贈与は相続財産に加算 | 贈与財産を贈与時の評価額で相続財産に加算 |
| 主な注意点 | 贈与の期間・金額の記録を残す | 選択後は暦年課税に戻せない |
遺言書・準確定申告・延滞税など期限のある手続き
遺言書がある場合は、内容に従って遺産を分けます(遺留分には注意が必要です)。また、亡くなった方に所得があった場合は、相続の開始を知った日の翌日から4か月以内に準確定申告を行います。相続税の申告・納付が遅れると、無申告加算税や延滞税の対象になることがあります。相続税の申告後に払い過ぎが分かった場合は、更正の請求により還付を求められることもありますので、早めに税理士へご確認ください。
水戸市で相続した不動産の現金化・売却を相談するなら
ハウスドゥ 家・不動産買取専門店 県庁水戸では、水戸市とその周辺で、相続した実家や空き家、使わなくなった土地の売却・買取のご相談をお受けしています。現金での相続のほかに、不動産が遺産に含まれる場合の「どれくらいで売れるのか」「相続税の納期限に間に合うのか」といったご不安に、査定を通じてお答えします。相続税や相続登記など専門家の判断が必要な部分は、税理士・司法書士などと連携してご案内します。
お電話(0120-565-072)、またはフォームからお気軽にご相談ください。相談フォームはこちら
よくある質問(FAQ)
現金を相続したら税金はかかりますか?
現金や預貯金を相続した場合、所得税や住民税ではなく相続税の対象になります。ただし、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税の申告も納税も原則として不要です。基礎控除を超える場合は、相続開始を知った日の翌日から10か月以内に水戸税務署などへ申告・納付します。
現金で1,000万円・3,000万円・5,000万円を相続したらいくらの税金になりますか?
相続人が子2人(配偶者なし)で基礎控除が4,200万円の場合、遺産が現金だけで4,200万円以下なら税額は0円です。5,000万円なら課税対象は800万円で、法定相続分で分けた計算上の税額は合計で約80万円が目安です。実際の税額は相続人の構成や特例、生命保険金などで変わるため、税理士や税務署にご確認ください。
現金で相続するのと不動産で相続するのでは、どちらが税金が安くなりますか?
一般に、土地は路線価などで評価され、現金の額面より低くなることが多く、条件を満たせば小規模宅地等の特例で評価額を最大80%減額できます。そのため、同じ市場価値なら不動産のほうが相続税は低くなる傾向があります。ただし、納税資金や分けやすさ、売却のしやすさも考える必要があり、一概にどちらが得とは言えません。
タンス預金(自宅にある現金)も相続税の対象ですか?
対象です。自宅の金庫やタンスにある現金も被相続人の財産として相続税の課税対象になります。申告から漏れていると、税務調査で指摘されて追徴課税になることがあります。亡くなった方の口座から引き出された形跡のある現金は特に確認されやすいため、見つけたら財産目録に含めてください。
故人の口座にある現金は、すぐに引き出せますか?
金融機関が死亡を把握すると口座は凍結され、原則として遺産分割が終わるまで引き出せません。ただし、預貯金の仮払い制度により、相続開始時の預金残高の3分の1に、その相続人の法定相続分を掛けた額まで(同一の金融機関につき150万円が上限)を、遺産分割前でも払い戻せます。葬儀費用などにお使いになる場合は、事前に金融機関へご確認ください。
生命保険金は現金の相続と同じ扱いですか?
生命保険金は受取人固有の財産として扱われ、遺産分割の対象にはなりませんが、相続税の計算では「みなし相続財産」として課税対象に含まれます。一方で、「500万円×法定相続人の数」までは非課税枠があります。相続人が子2人なら1,000万円までが非課税の目安です。
相続した現金が足りず、相続税が払えない場合はどうすればよいですか?
相続税は原則として現金での一括納付です。現金が足りないときは、不動産を売却して納税資金をつくる方法、一定の要件のもとで分割して払う延納、不動産などで納める物納といった制度があります。売却を考える場合は、期限から逆算して早めに査定を受けると安心です。
現金の生前贈与と相続では、どちらが税金は安くなりますか?
一概には言えません。暦年課税では1年間の贈与が110万円以下なら贈与税はかかりませんが、相続開始前の一定期間(現在は3年から7年へ段階的に延長中)の贈与は相続財産に加算されます。相続時精算課税制度を選ぶと、累計2,500万円までの特別控除などが使えますが、将来の相続時に贈与財産が加算され、いったん選ぶと暦年課税には戻せません。家族の状況によって有利不利が変わるため、税理士にご相談ください。
相続税の申告や納付が遅れるとどうなりますか?
申告期限(相続の開始を知った日の翌日から10か月以内)に遅れると、無申告加算税や延滞税などの負担が生じる場合があります。納付が遅れた場合も延滞税の対象になります。期限に間に合いそうにないときは、早めに税務署や税理士へ相談してください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。