
実家などの不動産を相続したものの、誰も住む予定がなく、相続人みんなで公平に分けたい。そんなときに検討される方法が換価分割です。換価分割とは、相続した不動産を売却(換価)して現金にし、その代金を相続人で分ける遺産分割の方法のことです。この記事では、国税庁の質疑応答事例(令和7年8月1日現在の法令等に基づく)、国税庁タックスアンサー、民法の条文をもとに、水戸市で相続した家や土地の売却を考えている方に向けて、換価分割の流れ、売却益の税金の申告の考え方、使える特例と期限、揉めやすいポイントを、はじめての方にもわかるように整理します。
換価分割とは?結論:不動産を売って、代金を相続人で分ける方法
不動産は、現金や預貯金と違って、きれいに等分することができません。そこで、相続人が複数いて、誰も取得しない(住まない)不動産については、売却して現金に換え、その代金を分ける換価分割が選ばれます。売却代金という数字で分けられるため、「誰が家をもらうか」の争いを避けやすい一方で、売却そのものに全員の合意が必要になる点が特徴です。
4つの分け方のなかでの換価分割
不動産を含む遺産の分け方は、大きく4つに整理されます。水戸市のご相談でも、この4つのどれにするかが最初の分かれ道になります。
| 分け方 | 内容 | 向いている場面 |
|---|---|---|
| 現物分割 | 不動産そのものを、相続人が取得する | 相続人の1人が住み続ける、土地を分けられるなど |
| 換価分割 | 不動産を売却し、代金を分ける | 誰も住まない、維持管理の負担を手放したい |
| 代償分割 | 1人が取得し、他の相続人へ代償金を支払う | 不動産を残したい人がいて、資金を用意できる |
| 共有分割 | 共有名義で相続する | 当面の結論を出せないとき(将来の売却や管理で再び協議が必要になりやすい) |
兄弟姉妹で相続する場合の4つの分け方を詳しく知りたい方は、不動産を兄弟で相続したら?揉めない4つの分け方と売却の流れ・税金【水戸市】も参考にしてください。遺産分割協議そのものの進め方は水戸市の遺産分割、不動産で揉めない3つの秘訣で整理しています。
家庭裁判所の審判で換価が命じられることもある
遺産分割の話し合いがまとまらないときは、家庭裁判所の調停・審判を利用できます。国税庁の質疑応答事例も、「遺産分割審判における換価分割」のケースに触れています。なお、民法258条は、共有物の分割について共有者の協議が調わないときに裁判所へ分割を請求できると定め、現物で分けられないときなどに裁判所が競売を命じることができるとしています。ただし、相続で共有になった財産について、遺産分割をすべき間は、同条による分割はできないとされています(民法258条の2第1項。相続開始から10年を経過した場合の例外も同条2項に定められています)。ご自身のケースがどちらにあたるかは、弁護士に確認してください。
換価分割に向いているケースと、慎重に考えたいケース
| 向いているケース | 慎重に考えたいケース |
|---|---|
| 相続人の誰も実家に住む予定がない | 相続人の1人が住み続けている |
| 遠方に住む相続人が多く、管理の負担や固定資産税を手放したい | 売却に反対する相続人がいて、合意が取れていない |
| 代償金を用意できる人がいない | 連絡が取れない相続人がいる |
| 売却代金で、できるだけ明確に分けたい | 思い入れが強く、売却の時期を決められない |
換価分割のメリット・デメリット
| メリット | デメリット |
|---|---|
| 売却代金という明確な金額で分けられるため、不動産の評価額をめぐる争いを避けやすい | 売却そのものに、相続人全員の合意と協力(署名押印など)が必要になる |
| 誰も住まない家の管理や固定資産税の負担を手放せる | 売却益が出れば譲渡所得の税金がかかり、仲介手数料などの費用も差し引かれる |
| 代償金を用意できない場合でも、不動産を現金に換えて公平に分けられる | 買主が見つかるまで時間がかかることがあり、売却価格によって各人の受取額も変わる |
| 共有名義のまま残すより、将来の再協議の手間を減らせる | 思い入れのある実家を手放すことになる |
相続した不動産の評価は、相続税の計算に使う評価額と、実際に売れる価格(時価)とで金額が異なります。換価分割では、実際の売却価格が確定するため、「いくらで評価するか」で揉めにくいという点が、代償分割との大きな違いです。
換価分割の流れ|相続人の確認から分配・申告まで
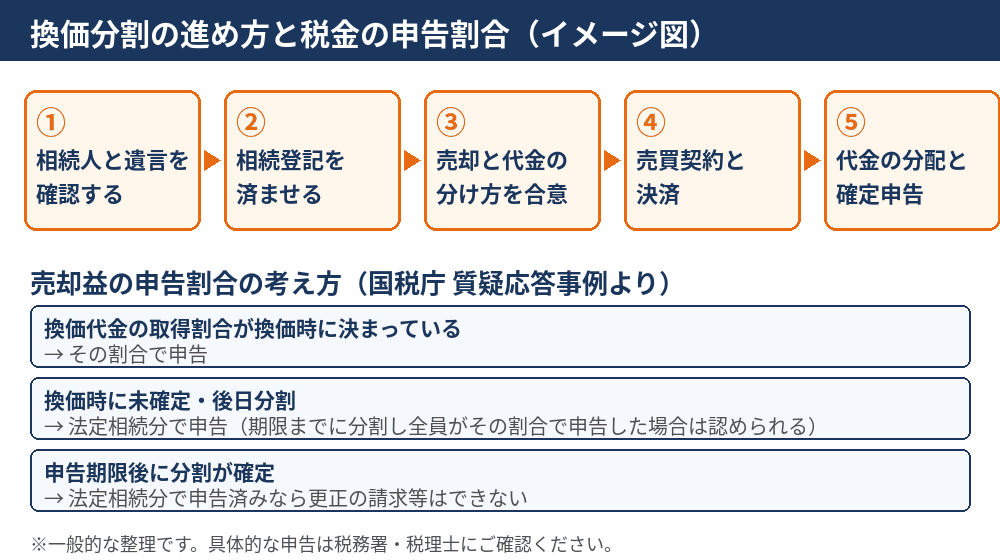
- 相続人と遺言、遺産の範囲を確認する:戸籍で相続人を確定し、遺言書の有無を確かめます。相続人が全員そろって初めて、売却の話し合いができます。
- 売却の方針と、代金の分け方を全員で決める:誰が窓口になるか、売り出し価格の目安、売却の時期、仲介手数料や測量費などの費用をどう差し引くか、代金を分ける割合を話し合います。合意の内容は、遺産分割協議書などの書面に残す方法があります。
- 相続登記を済ませる:買主へ名義を移すには、前提として相続による名義変更が必要です。相続人全員の共有名義にするか、代表の方の名義にするかなど、どの名義で売るかで、手続きや税務上の扱いが変わることがあります。先に司法書士・税理士へ確認しておくと安心です。
- 査定を受け、売却方法を決める:不動産会社に査定を依頼し、仲介で売るか、買取で早く現金化するかを検討します。相続人が複数いる場合は、査定結果を全員に共有してください。
- 売買契約・決済・引渡し:売主が複数の場合は、全員の署名押印や出席、または委任の手続きが必要になります。日程を早めに調整しましょう。
- 代金の分配と確定申告:売却代金から諸費用を差し引いて分配し、売却益が出た場合は、翌年に確定申告をします。申告の割合は次の章で整理します。
遺産分割協議書に書いておきたい項目
換価分割の合意は、遺産分割協議書を作成して書面に残しておくと、後日の行き違いを防げます。作成にあたっては、次のような項目を検討します。具体的な文面は、司法書士や弁護士にご相談ください。
- 売却の対象となる不動産(所在・地番・家屋番号など)
- 売却の方法と窓口になる人(誰が不動産会社とやり取りするか)
- 売却代金から差し引く費用(仲介手数料、測量費、登記費用など)
- 売却代金を分ける割合と、分配する時期
- 売却できなかった場合や、売却価格の下限・期限の取り決め
換価分割の税金|売却益の申告は誰が、どの割合でする?
売却益(譲渡所得)の計算の基本
不動産を売って利益が出たときの譲渡所得は、売った金額から、取得費と譲渡費用を差し引いて計算します。相続で取得した不動産の取得費は、原則として亡くなった方(被相続人)の取得費を引き継ぐ扱いです。取得費がわからない場合や、特例を使う場合の計算は複雑になるため、税理士に相談してください。譲渡費用には、仲介手数料や測量費など、売却のために直接かかった費用が含まれます。
国税庁の質疑応答事例の考え方
国税庁の質疑応答事例(「未分割遺産を換価したことによる譲渡所得の申告とその後分割が確定したことによる更正の請求、修正申告等」)では、換価分割を、換価時に代金の取得割合が確定しているものと、確定しておらず後日分割されるものとに分けて、譲渡所得の申告の考え方を示しています。
| 状況 | 申告の考え方(国税庁の整理) |
|---|---|
| 換価時に代金の取得割合が確定している(特別の事情がなければ法定相続分) | 換価遺産の所有割合(法定相続分)に応じて申告 |
| 換価時までに代金の取得割合を定めている(分割済み) | 定めた取得割合に応じて申告 |
| 換価時に取得割合が確定せず、後日分割される | 換価時の所有割合(法定相続分)で申告。ただし、確定申告期限までに代金が分割され、共同相続人の全員がその取得割合で申告した場合は認められる |
| 申告期限までに代金の分割が行われていない | 法定相続分で申告。その後に分割されても、更正の請求等はできない |
このように、売却後に分け方を決めても、あとから申告を直せるとは限りません。売却の前に、代金を分ける割合を決めて合意しておくことが大切です。なお、この質疑応答事例は、前提となる事実関係についての一般的な回答であり、個別の取引では異なる課税関係となることがある旨が注記されています。実際の申告は、税理士か税務署でご確認ください。
ケース別の考え方(例)
- 例1:売却前に分け方を合意した場合 相続人3人が、売却前に「代金を3分の1ずつ分ける」と決めておけば、国税庁の整理に沿って、取得割合に応じた申告を検討できます(なお、空き家の特例を使う場合は、被相続人居住用家屋やその敷地等を相続または遺贈で取得した相続人が3人以上のとき、控除の上限が2,000万円になります)。
- 例2:売却後に分け方を決めた場合 代金の分割が確定申告の期限までに行われ、全員がその割合で申告するなら認められます。期限までに分割できなければ、法定相続分での申告となり、あとから更正の請求等はできません。
- 例3:代金を特定の人が多く受け取る場合 分配の割合が申告の割合や法定相続分と異なると、贈与税など別の税金の確認が必要になることがあります。事前に税理士へご相談ください。
相続した空き家の3,000万円特別控除(被相続人居住用財産の特例)
国税庁のタックスアンサー(No.3306、令和8年4月1日現在の法令等)によると、相続または遺贈で取得した被相続人居住用家屋や、その敷地等を、平成28年4月1日から令和9年12月31日までの間に売って、一定の要件に当てはまるときは、譲渡所得の金額から最高3,000万円まで控除できます。令和6年1月1日以後の譲渡で、被相続人居住用家屋やその敷地等を相続または遺贈で取得した相続人の数が3人以上である場合は、2,000万円までです。
- 対象の家屋は、昭和56年5月31日以前に建築されたこと、区分所有建物登記がされていないこと、相続開始の直前に被相続人以外に居住していた人がいなかったこと、の3つを満たすものです。
- 相続開始から譲渡の時まで、事業・貸付け・居住の用に供されていないことが必要です。
- 家屋を売る場合は一定の耐震基準を満たすこと、または家屋を取り壊したうえで敷地を売ることなどが求められます。
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売る必要があります。
換価分割で売る場合は、売主となる相続人が要件を満たしているか、共有で売るときの控除額がどうなるかを含めて、税理士や税務署で確認してください。水戸市内の空き家の売却全般は、水戸市の空き家売却ガイドもご覧ください。
相続税の取得費加算の特例
国税庁のタックスアンサー(No.3267)では、相続や遺贈で取得した土地や建物などを、一定期間内に売った場合に、相続税額のうち一定の金額を譲渡資産の取得費に加算できるとされています。主な要件は、相続や遺贈で財産を取得した人であること、その人に相続税が課税されていること、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ったこと、の3つです。相続税がかからない場合は使えません。3,000万円特別控除と取得費加算のどちらを使うほうが有利かは、ケースによって異なるため、税理士に試算してもらうと安心です。
期限を見落とさない|換価分割で確認したい日付
| 手続き・特例 | 期限の目安 |
|---|---|
| 相続登記 | 相続で不動産の所有権を取得したことを知った日から3年以内(相続登記の申請義務。2024年4月1日施行)。遺産分割が成立した場合は、成立した日から3年以内に、その内容を踏まえた登記を申請する追加的な義務もあります。詳しくは法務省の案内で確認してください |
| 相続税の申告 | 被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内(遺産に係る基礎控除額を超える場合に申告が必要。国税庁タックスアンサーNo.4205) |
| 取得費加算の特例 | 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日まで |
| 相続空き家の3,000万円特別控除 | 相続開始から3年を経過する日の属する年の12月31日まで(かつ令和9年12月31日までの譲渡) |
| 譲渡所得の確定申告 | 売却した翌年の確定申告の期間(国税庁の質疑応答事例では、この期限までに代金が分割されたかどうかが重要) |
相続後にまずやることの全体像は、実家を相続したらまずやること|手続き・期限・税金・住む/売るの選び方もあわせてご覧ください。
換価分割で揉めやすいポイントと対策
売却価格と売る時期
「もっと高く売れるはず」「早く現金化したい」と、相続人のあいだで考えが分かれることがあります。複数社の査定で目安を共有し、売り出し価格の下限と、いつまでに売るかの期限を、先に決めておくと話し合いが進みやすくなります。
費用の負担と、売れ残ったとき
仲介手数料、測量費、残置物の片付け、必要に応じた解体費などの費用を、代金から差し引くのか、立て替えた人に精算するのかを決めておきましょう。売れるまでの固定資産税や管理の費用を誰が負担するかも、あわせて決めておくと安心です。
連絡が取れない・反対する相続人がいる
遺産分割は相続人全員が関わるため、連絡が取れない人や売却に反対する人がいると、売却が進みません。話し合いで解決できないときは、家庭裁判所の調停・審判を利用する方法があります。弁護士や司法書士に相談してください。
水戸市で売却するときの進め方
水戸市内の実家は、相続人が県外や市外に住んでいて、現地を見に行く機会が少ないというご相談も少なくありません。空き家のまま放置すると、管理の負担が続きます。売却の方針が決まったら、相続人全員の合意内容を整理したうえで、水戸市の相場に詳しい不動産会社に査定を依頼しましょう。ハウスドゥ 県庁水戸では、相続した不動産の売却について、査定と売却の段取りのご相談をお受けしています。税務・登記・法律の個別判断については、税理士・司法書士・弁護士などの専門家と連携してご案内します。
よくある質問(FAQ)
換価分割と代償分割の違いは何ですか?
換価分割は、不動産を売却して現金にし、その代金を相続人で分ける方法です。代償分割は、相続人の1人が不動産を取得し、その人が他の相続人へ代償金を支払う方法です。不動産を残したい人がいて資金を用意できるなら代償分割、誰も住まず売却して分けたいなら換価分割が検討されます。
換価分割は相続人全員の同意がないとできませんか?
遺産分割は、まず相続人全員の協議で決めるのが基本です。協議が調わないときは、家庭裁判所の遺産分割調停・審判を利用する方法があります。国税庁の質疑応答事例でも、遺産分割審判における換価分割に触れられています。進め方に迷う場合は、弁護士や司法書士にご相談ください。
換価分割で売った利益の税金は、誰がどの割合で申告しますか?
国税庁の質疑応答事例(令和7年8月1日現在の法令等に基づく)では、換価時に代金の取得割合が決まっていればその割合、決まっていなければ法定相続分で申告するとされています。ただし、所得税の確定申告期限までに代金が分割され、共同相続人の全員がその取得割合で申告した場合は、その申告が認められるとされています。個別の事情で扱いが変わることがあるため、税理士や税務署へご確認ください。
相続登記をしないまま売却できますか?
買主へ名義を移す登記をするには、その前に相続による名義変更(相続登記)をしておく必要があります。名義をどのようにするか(相続人全員の共有名義にするか、代表の方の名義にするか)で、手続きや税務上の扱いが変わることがあるため、司法書士や税理士に事前に確認してください。
相続空き家の3,000万円特別控除は、換価分割で売った場合にも使えますか?
要件を満たせば使える可能性があります。国税庁のタックスアンサー(No.3306)では、被相続人居住用家屋やその敷地を相続で取得した相続人が売ることや、相続開始から3年を経過する日の属する年の12月31日までに売ることなどが要件に挙げられています。令和6年1月1日以後の譲渡で、被相続人居住用家屋やその敷地等を相続または遺贈で取得した相続人が3人以上の場合は、控除の上限が2,000万円とされています。共有で売る場合の扱いを含め、税理士や税務署でご確認ください。
売却代金は、法定相続分どおりに分けなければいけませんか?
分け方は相続人全員の合意で決める遺産分割の内容です。ただし、税金の申告割合は上記の国税庁の整理に沿って確認する必要があります。分配の割合と申告の割合が食い違うと、贈与税など別の税金の確認が必要になることがあります。売却前に税理士へ相談しておくと安心です。
水戸市で相続した家や土地の売却を考えている方は、換価分割の進め方も含めて、まず無料査定・ご相談をご利用ください。お電話は0120-565-072、ご相談は相談フォームからどうぞ。
参考にした公式情報
- 未分割遺産を換価したことによる譲渡所得の申告とその後分割が確定したことによる更正の請求、修正申告等(国税庁 質疑応答事例)
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例(国税庁タックスアンサー)
- No.3267 相続財産を譲渡した場合の取得費の特例(国税庁タックスアンサー)
- 相続登記の申請義務化について(法務省)
- No.4205 相続税の申告と納税(国税庁タックスアンサー)
- 民法(e-Gov法令検索):258条、258条の2
法令や公表資料は改正・更新されることがあります。実際の手続きや税額は、最新の内容を税務署や税理士、司法書士、弁護士にご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


