
結論:相続時精算課税で不動産の贈与を受けたあとに売るときは、売却前に「取得費と所有期間は贈与した人から引き継ぐ」ことと、「売却時の税金と将来の相続税は別の話」であることを押さえ、書類をそろえてから査定に進むのが基本です。贈与を受けた時の評価額が、そのまま譲渡所得の取得費になるわけではありません。この記事では、水戸市周辺で親などから家や土地の贈与を受け、売却を考え始めた方に向けて、確認する順番を整理します。
なお、税額や特例が使えるかどうかは、ご家族の状況や贈与の内容によって変わります。この記事は一般的な確認手順の説明であり、個別の税額の判断ではありません。最終的な判断は税理士または税務署にご相談ください(内容は2026年10月29日に確認した国税庁の公開情報にもとづきます)。
- 贈与を受けたあと、売却前に確認する書類
- 取得費と所有期間は「誰の分」を使うのか
- 売却時の税金と、将来の相続税の区別
- 仮の数字で見る、概算取得費と実額の差
- 査定前に用意する資料の一覧
- 水戸市で売却を相談する流れ
贈与を受けたあとに売るとき、最初に確認すること
相続時精算課税は、一定の要件を満たす人が選べる贈与税の制度です。ここでは「制度を選ぶべきか」ではなく、すでに贈与を受けた所有者が売却を考えるときの確認事項に絞ります。制度の選び方や贈与と売却の比較は、贈与と譲渡の違いを解説した記事で整理しています。
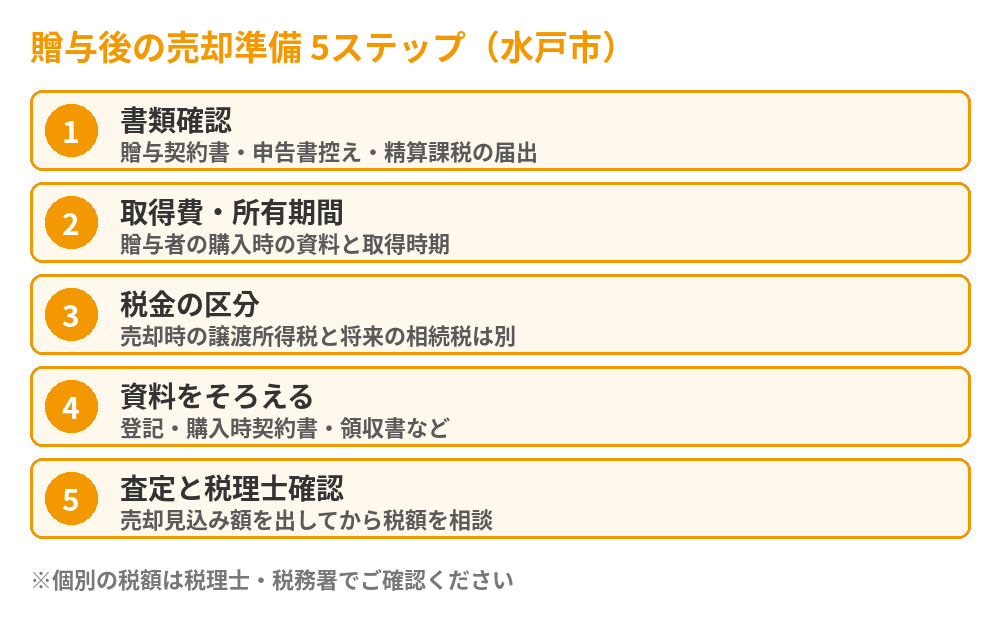
1. 贈与の内容が分かる書類を手元に集める
まず、いつ・誰から・何の贈与を受けたのかを書類で確認します。贈与契約書、贈与税の申告書の控え、相続時精算課税の選択に関する届出の控え、登記事項証明書(贈与による所有権移転が記録されているもの)が中心です。控えが見つからない場合は、税務署や法務局で確認する方法がありますので、まず手元にあるものを書き出してください。
2. 売却する不動産がどの贈与の対象か
複数回に分けて贈与を受けている場合や、同じ贈与者から土地と建物を別々に受けている場合は、どの贈与に含まれる不動産なのかを整理します。あとで税理士に相談するときも、この整理があると話が早く進みます。
取得費と所有期間は「贈与した人」から引き継ぐ
不動産を売って利益が出たときにかかる譲渡所得税は、売却価格から「取得費」と「譲渡費用」を引いて計算します。贈与を受けた不動産の取得費について、国税庁の説明では、取得費は贈与した人が取得したときの購入代金や購入手数料などをもとに計算するとされています。取得した時期も、贈与した人の取得時期が引き継がれます。
贈与を受けた時の評価額は取得費ではない
贈与税の計算に使った評価額(贈与時の価額)と、譲渡所得の取得費は別のものです。国税庁が取得費の基礎として挙げているのは、評価額ではなく、贈与した人が支払った購入代金などです。そのため、贈与時の評価額を取得費だと考えて計算すると、実際の税額とずれる可能性があります。
所有期間は贈与した人が取得した時から数える
長期譲渡か短期譲渡かの区分は、贈与した人が取得した時から、売却した年の1月1日までの所有期間で判定します。贈与を受けたのが最近でも、贈与した人が長く持っていた不動産であれば、所有期間はその分が通算されます。具体的な税率の区分は、売却の時期によって変わるため、税理士や税務署で確認してください。
贈与を受けた人が払った費用は取得費に入ることがある
事業に使っていない土地・建物の場合、贈与を受けた人が支払った登記費用や不動産取得税も、取得費に含められるとされています。領収書や納付書は、売却の準備として保管しておきましょう。
購入時の資料が分からないときの「概算取得費」
贈与した人の購入代金が分からない場合は、売却価格の5%相当額を取得費にする方法(概算取得費)があります。ただし、この方法を使うと、贈与を受けた人が支払った登記費用などは取得費に含められません。実額が分かるなら、どちらが有利かを比べる価値があります。
仮の数字で見る、概算取得費と実額の違い
次の表は、考え方を示すための仮の数字です(実際の物件や実績ではありません)。条件は、売却価格3,000万円、譲渡費用100万円、特別控除は考えない、土地のみの売却とします。
| 項目 | 概算取得費を使う場合(仮) | 実額が分かる場合(仮) |
|---|---|---|
| 売却価格 | 3,000万円 | 3,000万円 |
| 取得費 | 150万円(売却価格の5%) | 1,210万円(贈与した人の購入代金1,200万円+受贈者が払った登記費用等10万円) |
| 譲渡費用 | 100万円 | 100万円 |
| 譲渡所得(税率をかける前) | 2,750万円 | 1,690万円 |
仮の条件でも、取得費の資料があるかどうかで、税額の計算のもとになる金額が大きく変わることが分かります。建物がある場合は、建物の減価償却の考え方も加わるなど計算が複雑になるため、実際の金額は税理士にご確認ください。
売却時の税金と、将来の相続税は別に考える
売却すると、売却した年の譲渡所得に対して譲渡所得税・住民税がかかります。一方、相続時精算課税を選んだ贈与は、贈与した人が亡くなったときに、贈与財産を相続財産に加算して相続税を計算する仕組みです。国税庁の説明では、加算するのは贈与を受けた時の価額で、令和6年以後の贈与については、贈与を受けた年ごとに、その価額の合計から相続時精算課税の基礎控除額を差し引いた残額を加算します。
| 場面 | かかる主な税金 | 見るポイント |
|---|---|---|
| 不動産を売却したとき | 譲渡所得税・住民税 | 取得費・取得時期は贈与した人から引き継ぐ |
| 贈与した人が亡くなったとき | 相続税(贈与財産を加算して計算) | 加算されるのは贈与を受けた時の価額 |
売却したからといって、将来の相続税の精算の仕組みがなくなるわけではありません。また、売却で受け取ったお金をどう使うか(そのまま保有する、ほかの資産に替えるなど)によって、ご家族全体の状況は変わります。どちらの税金も個別の事情で結論が変わるため、売却の見込み額を出したうえで、税理士に両方まとめて相談する順番がおすすめです。
居住用の特例が使えるかは、要件を個別に確認
自宅だった不動産を売る場合、居住用財産の3,000万円特別控除などの特例が使えることがあります。ただし、住んでいたかどうか、売却の相手方、ほかの特例との関係など、要件の確認が必要です。贈与を受けた不動産でも、特例が使えるかどうかは要件で判断されるため、使える前提では進めず、事前に確認してください。
査定の前にそろえる資料の一覧
査定や税理士への相談がスムーズになるよう、次の資料を集めておきましょう。そろっていなくても、ご相談は可能です。
| 資料 | 何のために使うか |
|---|---|
| 贈与契約書・贈与税の申告書の控え | 贈与の時期・内容・精算課税の選択の確認 |
| 相続時精算課税の選択に関する届出の控え | 制度を選択している事実の確認 |
| 登記事項証明書(登記簿謄本) | 所有者・地目・面積・贈与による移転の確認 |
| 贈与した人が購入した時の売買契約書・領収書 | 取得費・取得時期の確認 |
| 登記費用・不動産取得税などの領収書・納付書 | 受贈者が払った費用の確認 |
| 固定資産税の納税通知書 | 評価額・固定資産税の確認 |
| 住宅ローンの残高が分かる書類(ある場合) | 売却時の抵当権の抹消の確認 |
贈与した人が元気な場合は、購入時の契約書や領収書の保管場所を聞いておけるのが理想です。亡くなっている場合や分からない場合でも、売却の手続きで取得費の資料が必要になるため、探す範囲や代わりの確認方法を税理士に相談してください。
水戸市で売却を相談する流れ
- 書類を集める:上の一覧のうち、手元にあるものから。
- 査定を依頼する:所在地・種別・贈与を受けた経緯を伝えます。
- 売却見込み額を確認する:仲介と買取、それぞれの考え方で見立てを出します。
- 税金は税理士・税務署で確認する:見込み額をもとに、譲渡所得税と将来の相続税を相談します。
- 売却活動・契約・引渡し:必要書類を確認しながら進めます。
当店では、売却方法の相談と査定を行います。個別の税額の計算や申告の代行はできませんので、税理士など専門家への相談を併せておすすめします。生前に贈与を受けた住宅資金の特例については住宅資金取得贈与を解説した記事、水戸市全体の売却の流れは水戸市の不動産売却ガイドもご覧ください。
ハウスドゥ 家・不動産買取専門店 県庁水戸
贈与を受けた不動産の売却・査定のご相談はこちら
お電話:0120-565-072 / 無料相談フォームはこちら
よくある質問
相続時精算課税で贈与された不動産でも売却できますか?
売却自体は可能です。ただし、売却時の譲渡所得税は、贈与した人の取得費・取得時期を引き継いで計算します。まず贈与と購入時の書類を確認し、査定で売却見込み額を把握したうえで、税額は税理士に相談してください。
贈与を受けた時の評価額を取得費にできますか?
国税庁の説明では、取得費は贈与した人が取得した時の購入代金などをもとに計算するとされています。贈与税の計算に使った評価額をそのまま取得費にする考え方ではありませんので、ご注意ください。
売却すると、将来の相続税の精算はなくなりますか?
なくなりません。相続時精算課税を選んだ贈与財産は、贈与した人が亡くなったときに、贈与を受けた時の価額で相続財産に加算して相続税を計算する仕組みです。売却したことで、この仕組みが消えるわけではありません。個別の影響は税理士にご確認ください。
贈与した人の購入時の資料がありません。どうすればよいですか?
取得費が分からないときは、売却価格の5%相当額を取得費とする概算取得費の方法があります。ただし、この方法では受贈者が払った登記費用などを取得費に含められません。資料の探し方や、どちらを使うかは税理士にご相談ください。
査定のときに、贈与の書類は必要ですか?
査定そのものは書類がそろっていなくても相談できます。ただし、売却後の手取りを見立てるには取得費の資料が重要です。贈与契約書、申告書の控え、登記事項証明書などを用意いただくと、確認が進みます。
税金の相談も御社でできますか?
当店は売却方法の相談と査定を行います。税額の計算や申告、特例が使えるかの最終判断はできませんので、税理士または税務署にご相談ください。
参考にした公的情報
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


