
不動産を売るときに「消費税はかかるのか」と迷う方は少なくありません。結論から言うと、消費税がかかるかどうかは、土地か建物かだけでは決まりません。「誰が売るのか(個人・法人、課税事業者か免税事業者か)」「何のために使っていた物件か(自宅などの生活用か、賃貸・店舗などの事業用か)」「土地か建物か」の三つを順に見ていく必要があります。
この記事では、水戸市で自宅や相続した物件、賃貸していた建物の売却を考えている方向けに、国税庁の解説をもとに消費税の考え方を整理し、売却前に手元で確認できる表にまとめました。個別の税額や課税の判定は、物件の使い方や売主の状況によって変わります。最終的な判断は税務署や税理士へ確認してください。
消費税がかかる?先に押さえたい3つの結論
- 土地の売却代金には消費税がかかりません。土地の譲渡は非課税取引です(国税庁 No.6201)。
- 個人が自宅(生活用の資産)を売るときは、建物にも消費税はかかりません。売却価格に10%を上乗せして考える必要はありません(国税庁 No.6931)。
- 事業に使っていた建物の売却は、課税事業者であれば消費税の課税対象になります。店舗・事務所のほか、賃貸していた建物も確認が必要です(国税庁 No.6931)。
つまり「建物なら必ず課税」「個人ならすべて非課税」のどちらも正確ではありません。売る人と物件の使い方の組み合わせで決まります。
消費税の対象になる取引とならない取引
消費税は、国内で事業者が事業として対価を得て行う取引に課される税です(国税庁 No.6201)。そのうえで、土地の譲渡や貸付けなど、課税になじまないとされる取引は非課税と定められています。
土地の売却は非課税
国税庁の解説では、非課税取引の代表例として「土地の譲渡及び貸付け」が挙げられ、借地権など土地の上に存する権利も含まれます。水戸市で更地や古家付きの土地を売る場合も、土地部分の代金に消費税は上乗せされません。
建物の売却は「誰が・何のために使っていたか」で変わる
建物の譲渡は、事業として行うものであれば課税対象になります。一方で、個人が生活の場として使っていた自宅の売却や、事業者ではない人が行う売却には消費税はかかりません。国税庁 No.6931 は、課税事業者が生活用の資産を譲渡した場合、免税事業者や事業者でない人が資産を譲渡した場合は、消費税は課税されないと説明しています。
売主・物件別の確認表:土地・建物に消費税はかかるか
下の表は、売主が個人の場合を中心に、課税の考え方を整理したものです。表はあくまで目安で、実際の判定は売主の課税状況や使い方の履歴によって変わります。
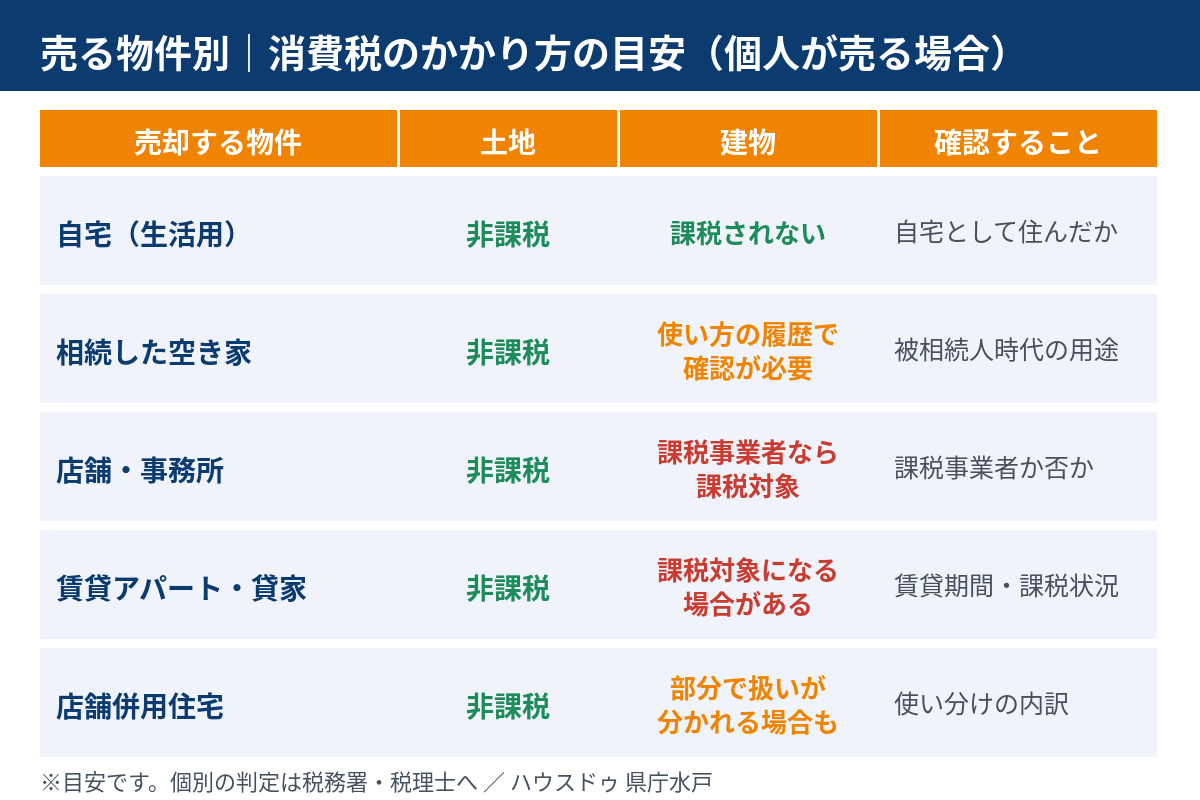
| 売却する物件 | 土地部分 | 建物部分 | 確認したいこと |
|---|---|---|---|
| 個人が住んでいた自宅(生活用) | 非課税 | 課税されない | 自宅として使い続けていたか |
| 相続して空き家になっている実家 | 非課税 | 使い方の履歴で変わるため確認が必要 | 被相続人の時代と相続後の用途、売主の課税状況 |
| 店舗・事務所として使っていた建物 | 非課税 | 課税事業者なら課税対象 | 売主の課税事業者・免税事業者の別 |
| 賃貸していたアパート・貸家 | 非課税 | 事業用として課税対象になる場合がある | 賃貸の期間、売主の課税状況、税理士の判断 |
| 店舗併用住宅 | 非課税 | 住宅部分と店舗部分で扱いが分かれる場合がある | 建物の使い分けの内訳と契約書の記載 |
たとえば、相続した実家を一時的に貸していた、自宅の一部を事務所に使っていた、といったケースが考えられます。「自宅だから大丈夫」と思い込まず、使い方の履歴を一度整理しておくと安心です。
課税事業者と免税事業者:納税義務があるかどうか
建物の売却が課税対象になる場合でも、実際に消費税を納める義務があるかどうかは、売主が課税事業者かどうかで決まります。国税庁 No.6501 によると、基準期間(個人事業者はその年の前々年)の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。ただし例外や特例があるため、前々年の売上だけで決めつけず、次の点もあわせて確認します。
基準期間の売上が1,000万円以下でも、次のような場合は免除されません。
- 適格請求書発行事業者(インボイス)の登録を受けている場合
- 特定期間(個人は前年の1月1日から6月30日)の課税売上高が1,000万円を超える場合(判定は給与等支払額の合計額に代えられる場合があり、どちらで判定するかは納税者が選べます)
- 課税事業者選択届出書を提出している場合
賃貸経営をしていた方や個人で商売をしていた方は、自分が課税事業者だったのかどうかを、過去の申告書や税務署からの通知で確認しておきましょう。相続で事業を引き継いだ場合などには特例もあるため、判断に迷うときは税務署や税理士へ確認してください。
売却にかかる費用のうち、消費税がかかるもの・かからないもの
売却代金そのものに消費税がかからない場合でも、売却のために支払う費用には消費税がかかるものがあります。
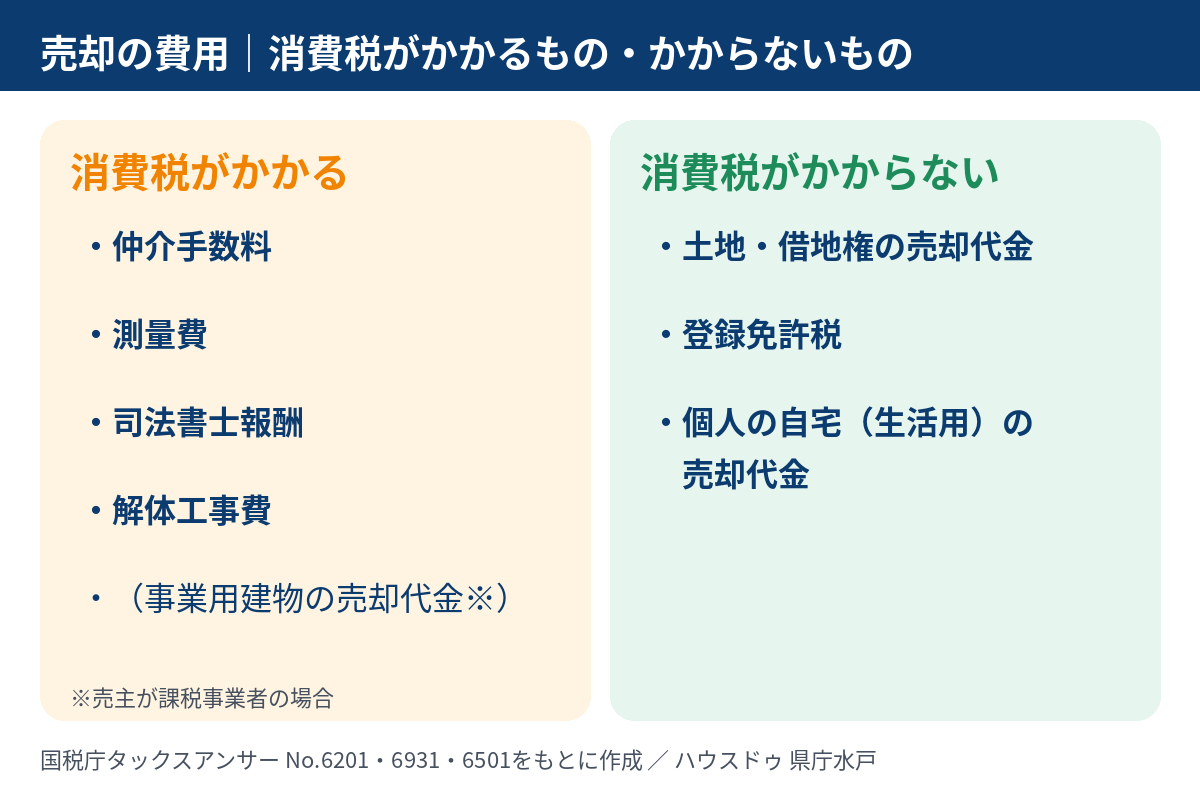
| 費用の例 | 消費税 | ポイント |
|---|---|---|
| 仲介手数料 | かかる | 不動産会社の報酬は課税取引です。上限額の考え方は費用の記事で確認できます |
| 測量費・司法書士報酬 | かかる | 専門家への報酬は課税取引です |
| 解体工事費 | かかる | 工事の代金は課税取引です。見積書で税込・税抜を確認しましょう |
| 登録免許税 | かからない | 国に納める税金です。登記の手続を依頼したときの司法書士報酬とは区別します |
| 土地・借地権の売却代金 | かからない | 土地の譲渡は非課税です |
国税庁は、国等が行う登記や証明などの事務に係る手数料も非課税の取引として挙げています。一方で、司法書士や不動産会社など民間の専門家への報酬は別の取引です。「登記にかかるお金」と一括りにせず、国に納める費用と専門家に支払う報酬を分けて請求書を確認してください。
消費税と譲渡所得税の関係:取得費・譲渡費用の見方
自宅などを売って利益が出たときの譲渡所得を計算する場面でも、消費税の扱いが関わります。国税庁 No.6931 では、課税事業者が生活用の資産を譲渡した場合や、免税事業者・事業者でない人が譲渡した場合は、次のように整理されています。
- 収入金額は、実際に売った価額(消費税は含まれない)
- 取得費や譲渡費用は、消費税を含んだ金額で計算する場合がある
建物の購入価額や仲介手数料に含まれていた消費税が、取得費・譲渡費用に含まれる点は、手取りを考えるときに見落としやすい部分です。売却全体の費用と税金の流れは、水戸市の不動産売却でかかる費用と税金|手取りの計算方法で整理しています。
売却前にそろえたい「用途履歴」チェックリスト
消費税の判定は、書類をそろえるほど迷いが減ります。不動産会社や税理士に相談する前に、次の項目を一度書き出しておきましょう。
- 売主の名義(個人か法人か、共有の有無)
- 物件の使い方の履歴(自宅として住んでいた期間、貸していた期間、事務所・店舗に使っていた期間。相続した物件は、被相続人の時代の使い方も含めて確認)
- 賃貸していた場合の賃貸借契約書と家賃の入金状況
- 過去の確定申告書(不動産所得・事業所得の有無)
- 消費税の課税事業者・免税事業者の別、インボイスの登録有無
- 土地と建物それぞれの売却価格の内訳案
- 解体・測量・登記などで見積もりを取っている費用の内訳
相続した実家を売る場合は、土地を売りたいときの相談先・流れ・費用と税金とあわせて、売却の流れも確認しておくと整理しやすくなります。
誤解しやすい3つのケース
ケース1:個人の自宅を3,000万円で売る→売却価格に消費税を足す?
生活用の自宅を売る個人は、消費税の課税対象となる事業者の取引ではないため、売却価格に消費税を足して考える必要はありません。
ケース2:土地と建物を一括で売る→全体に10%がかかる?
土地は非課税、建物は売主と用途で決まります。売買契約書で土地と建物の価格を分けて記載するため、課税対象の建物がある場合にだけ、建物価格の部分が課税対象になります。
ケース3:仲介手数料に消費税はかからない?
売却代金に消費税がかからない場合でも、仲介手数料は不動産会社への報酬のため課税取引です。仲介手数料の上限額の考え方は、水戸市の低廉な空き家の仲介手数料で、特例のある場合の説明もしています。
消費税の判定は、不動産会社ではなく税務の専門家に
課税の判定や税額の確定、インボイス登録の選択は、売主の課税状況や過去の申告内容によって変わります。不動産会社が個別の税務判定を行うことはできません。国税に関する相談は、国税庁の「税についての相談窓口」で案内されています。課税事業者かどうかが分からない場合や、相続した賃貸物件など判断が難しいケースでは、納税地を所轄する税務署または税理士へ確認してください。納税地は、個人の場合は原則として住所地です(特例があります。国税庁 No.2029 所得税の納税地)。水戸市に住所がある方は水戸税務署(国税庁の案内ページ)が窓口になります。売却する物件が水戸市にあっても、住所が市外の方は、ご自身の住所を所轄する税務署をご確認ください。電話番号や面接相談の受付方法は、公式ページでご確認ください。
ハウスドゥ 家・不動産買取専門店 県庁水戸では、売却をご検討の方に向けて、物件の使い方の履歴や売主の状況を一緒に整理し、売却の方法(仲介・買取)とスケジュールをご案内しています。税額や課税の判定そのものは、税務署・税理士へのご確認をお願いしています。
マイホームを売るときの確定申告と消費税は別の話
自宅(マイホーム)を売って利益が出たときは、譲渡所得にかかる所得税・住民税の確定申告が関わります。これは売却益に対する税金で、消費税の有無とは別の話です。居住用財産の特別控除などの特例も譲渡所得の計算に関するもので、適用には条件があります。申告が必要かどうか、特例を使えるかどうかは、税務署や税理士へご確認ください。手取りの考え方は費用と税金の記事もあわせてご覧ください。
水戸市の不動産売却・消費税のよくある質問
Q1. 個人が自宅を売ると、消費税はかかりますか?
生活用の自宅を個人が売る場合、消費税は課税されません。土地の譲渡も非課税です(国税庁 No.6931・No.6201)。
Q2. 土地と建物を同時に売ると、消費税はどうなりますか?
土地部分は非課税です。建物部分は、売主と使い方によって課税対象かどうかが決まります。契約書では土地と建物の価格を分けて確認します。
Q3. 相続した実家を売る場合も消費税はかかりますか?
相続後に貸していないというだけでは、課税の有無は決まりません。被相続人の時代にどのように使われていたか、事業を引き継いだかどうか、売主の課税状況を確認する必要があります。自宅として住んでいた実家を空き家のまま売る場合は、課税されない例が多いですが、判断に迷うときは税務署や税理士へ確認してください。
Q4. 賃貸していたアパートを売るときの消費税は?
事業として使っていた建物の売却は、課税事業者であれば消費税の課税対象になります(国税庁 No.6931)。売主が免税事業者かどうかは基準期間の課税売上高などで決まるため、税理士や税務署へ確認してください。
Q5. 免税事業者なら、建物を売っても消費税は不要ですか?
基準期間の課税売上高が1,000万円以下でも、インボイス登録、課税事業者選択、特定期間の判定などで免除されない場合があります。相続など特例のある場合もあるため、前々年の売上だけで判断せず、税務署や税理士へ確認してください(国税庁 No.6501)。
Q6. 仲介手数料にも消費税はかかりますか?
仲介手数料は不動産会社への報酬のため、消費税がかかります。売却代金に消費税がかからない場合でも同じです。
まとめ:消費税の判定は「売主・用途・土地建物」の3点で
不動産売却の消費税は、売主が課税事業者か、物件が生活用か事業用か、土地か建物かで決まります。個人の自宅売却は消費税がかからず、土地の売却も非課税です。一方、事業に使っていた建物は課税対象になることがあり、仲介手数料や解体費など売却に伴う費用には消費税がかかります。水戸市で売却をご検討の方は、用途の履歴と書類を整理したうえで、お気軽にご相談ください。
水戸市の不動産売却のご相談は、ハウスドゥ 家・不動産買取専門店 県庁水戸へ。電話 0120-565-072、または査定・相談フォームからどうぞ。
参考にした公的資料
- 国税庁 タックスアンサー No.6931「消費税等と譲渡所得」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.6201「非課税となる取引」
- 国税庁 タックスアンサー No.6501「納税義務の免除」
- 国税庁 タックスアンサー No.2029「所得税の納税地」
※本記事は一般的な情報の整理です。個別の課税判定・税額は、税務署や税理士へご確認ください。
無料相談フォーム
この記事に関するご相談はこちらから。秘密厳守で対応いたします。


